


概览
- 100+家门店、90%+自有品牌、40%+年增速——奥乐齐中国用七年证明:本土化的关键不是"改多少",而是"改对地方"。
- 守住的是能力底座(精选SKU、自有品牌、垂直供应链),重构的是用户界面(店型、商品、叙事、数字触点)。
- 小时达到家已占销售约三分之一,踩中即时零售2026年破万亿的结构性趋势。
留下您的联系方式与需求方向,我们将在1个工作日内回复。带 * 为必填项。


写给决策者的研究:有数据,有判断,更有下一步怎么走的建议
客户流失预警、销售预测、定价优化——三个企业最常问的问题,AI现场各做一遍:从数据到一个可以执行的数字
37.5万家酒店供给创新高、房价降3%、人力成本三年涨40%——华住万店智能体样本、六大价值场景与三阶段路线图
88%的企业在用AI,仅6%兑现价值——四道裂缝诊断、高绩效企业五个共同选择、四阶段路线图与七个自查问题
 AI前沿
AI导购使用率翻倍增长,信任度却在下跌——这个悖论里藏着品牌的窗口期与四条行动清单
 AI前沿
AI地基远未完工,但等是有成本的——国产开源的成本红利下,四个务实打法回答"现在该怎么建"
 行业洞察
中国酒店业第一个万店级AI Agent落地的战略拆解——技术只是入场券,流程重构才是正赛
 AI前沿
88%的企业在用AI,81%却看不到利润表的变化——差距不在技术,在组织重做
 案例研究
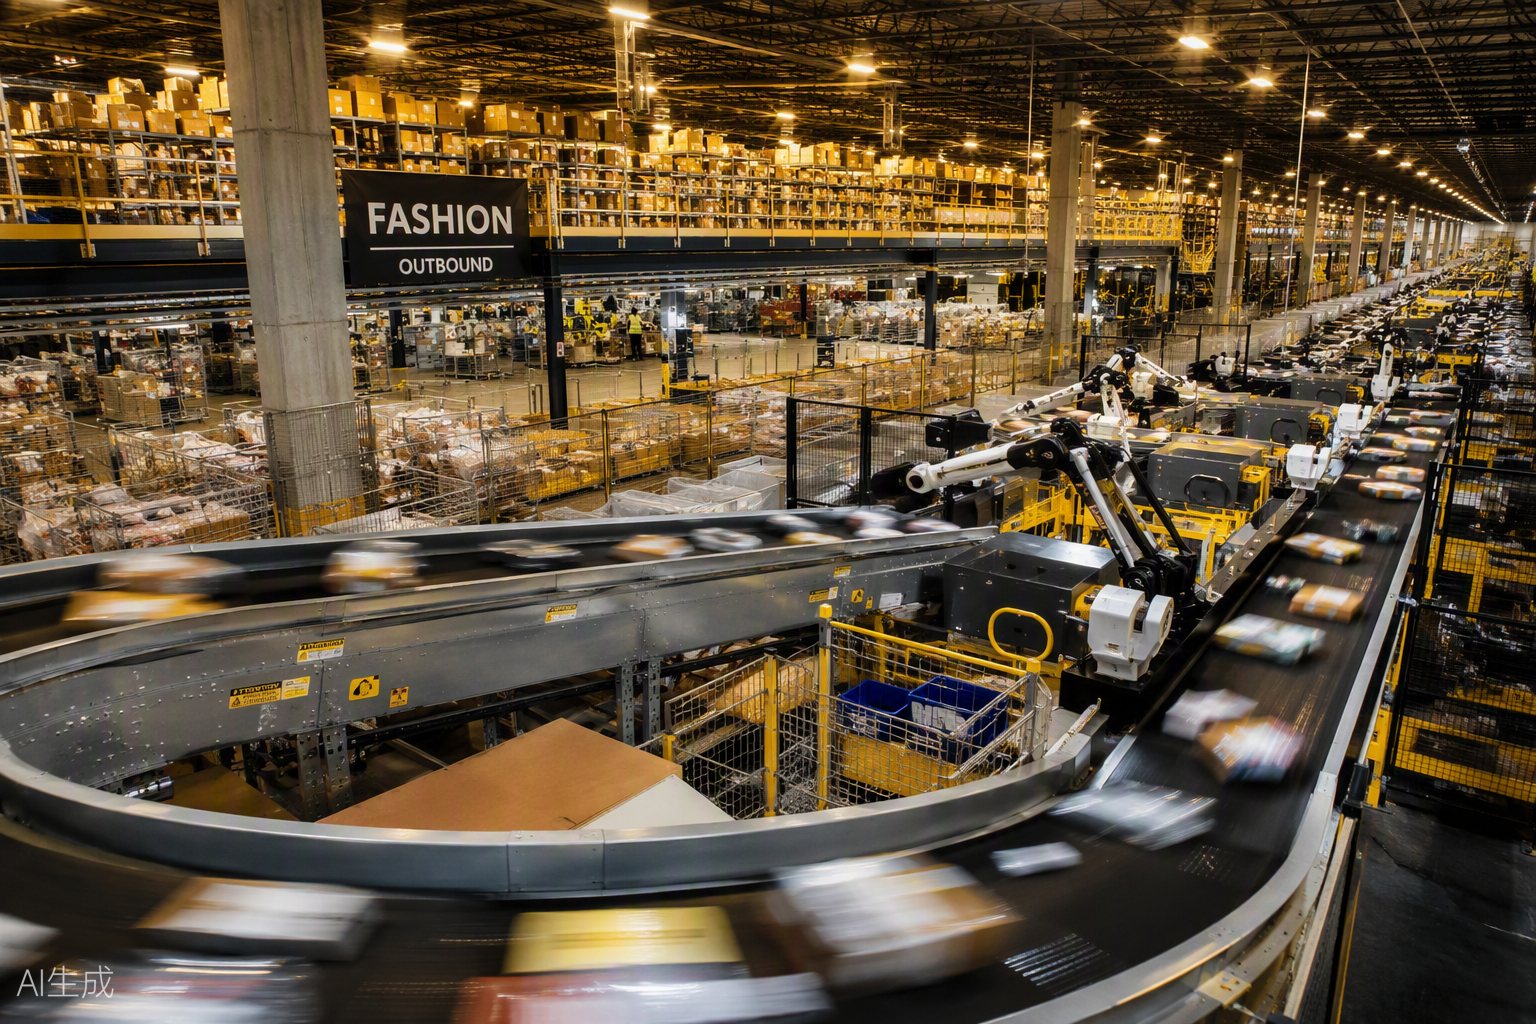
不拥有一家工厂,却建立了全球响应最快的服装供应链——拆解希音模式里能学与不能学的部分
 行业洞察
当消费者把问题交给AI,品牌需要学会被AI"引用"——GEO的打法与SEO截然不同
四条服务线,从战略制定一路覆盖到智能落地;本土市场的增长问题,全球扩张的路径问题,都在这里找答案
看清增长从哪里来,想清楚资源往哪里投,再把竞争壁垒一块一块砌起来
自研AI企业估值分析系统,从外部环境一路算到企业值多少钱;同时帮您把AI变成组织日常运转的一部分
先进哪个市场、以什么姿态进,再解决本地化运营的一件件难事
当客户开始问AI而不是问搜索,营销的规则要重写——我们帮您重写
而是从AI原生出发的战略重构。AI于我们不是外包给技术部门的工具,而是研究问题、验证假设、跟踪执行的基本方式——顾问的经验负责判断,机器的算力负责广度。
自研分析引擎持续扫描行业数据,让战略判断建立在证据而不是印象上
战略执行到哪一步、指标偏离了多少,客户随时看得见、调得动
与一流商学院共同研究,让方法论既经得起推敲,也经得起实战
从行业协会到高校与上市公司,我们与客户一起把战略做成结果
 上海市国际展览(集团)有限公司
面向企业中高层的全案例实战教学——左右滑动或点击海报,查看不同主题的训练营
一次30分钟的对话,我们先帮您把问题看清楚——是否合作,您再决定。
四条服务线,对应企业最常问我们的四类问题——从定方向,到把AI装进组织
战略咨询的价值,最终要落在企业价值的增长上。我们以严谨的事实分析为底,以AI驱动的实时数据洞察为翼,帮您看清增长机会在哪里、业务组合该怎么调、竞争壁垒如何一块块砌起来。
把AI装进企业,最难的不是选工具,而是想清楚AI到底替谁干活、为谁创造什么价值。我们既做AI战略的顶层设计,也陪着团队把Agent、数据治理和人才培养一件件落地——让AI从演示厅走进日常经营。
企业值多少钱,不该只靠几个可比公司倍数拍出来。这套系统由我们自主研发:先把外部环境和竞争格局看清楚,再预测收入与成本、评估风险、测算现金流,一步步推导出有依据的估值。融资谈判、并购决策、经营复盘,都用得上。
出海做到后半程,拼的不再是产品和价格,而是本地化经营的功力。从先进哪个市场、用什么姿势进,到合规、组织与跨文化管理,我们陪中国企业把欧美、东南亚、中东市场一个个走通。
客户越来越习惯先问AI,再做决定。营销的战场,正从搜索引擎的排名,转向AI回答里的"被提及、被引用、被推荐"。我们把AI能力装进营销全链路——从内容生产到投放优化,再到GEO(生成式引擎优化)的落地执行,让品牌在新一代流量入口里被看见,把每一分营销预算算清楚、花出价值。
每家企业面对的处境都不一样。先聊聊您眼下的难题,方案我们一起长出来。
AI落地最难的从来不是选哪个模型,而是让技术真正变成组织的能力。申是的AI赋能服务从战略路线图起步,陪企业把智能体、数据治理和人才培养一件件做实,直到AI像水电一样在日常运转中创造价值。
一个AI项目的成效,约15%取决于算法与模型本身,15%取决于数据与技术底座,剩下70%取决于人与流程——岗位怎么重排、流程怎么重画、团队愿不愿用。多数企业把预算和注意力都压在前30%,这正是大量AI项目停在试点的原因。我们的做法,是从第一天起就把70%的精力放在组织这一侧。
18道题,测测您的企业在战略对齐、流程重构、人才梯队、数据底座、采用变革、治理信任六项能力上的得分——最短板在哪,钱就该先花在哪。
每家企业的起点不同,但路径有规律可循:先把现成工具用出效率,再重塑关键职能,最后让AI催生新业务。三步之间不是台阶,而是螺旋——每一步都为下一步积累数据、人才和信心。
的企业AI项目尚未越过试点阶段——组织准备度,而不是技术,是第一道坎
的高绩效企业拿走了AI价值的绝大部分——它们赢在五件"笨事":高层掌舵、流程重塑、数据治理、人才投入、风险护栏
家门店已用上AI智能体——酒店业的实践说明:买AI容易,围绕AI重做组织才是真考题
从业务战略倒推AI该干什么、先干什么,产出分阶段的投资与能力建设路线。
逐段拆解核心流程,找出智能体可接管的环节,重画人机分工与岗位设置。
从场景筛选、智能体设计到上线运营,配齐权限、审计与效果度量机制。
把散落在系统里的数据变成可用、可信、合规的资产,这是那15%的地基。
面向高管、业务骨干与一线的分层训练营,让"会用AI"成为组织默认技能。
5道题,没有对错。答完即得您所处的阶段,以及这个阶段最该做的一件事。
无论是还在选型,还是困在试点,都值得一小时深谈。
方向性的判断各家都能给,真正稀缺的是把战略算清楚的能力。申是以事实分析为底、以自研AI估值系统为尺,把每一个战略选择折算成可比较的价值数字——让您在做取舍时,心里有账。
这是我们做每一个战略项目的固定次序。看不清事实就谈判断,是赌;看清了却算不出价值差异,是白看;算明白了却不敢做减法,等于没算。三步走完,战略才从纸面落到经营上。
外部环境、竞争格局、自己在产业链上的真实位置。用数据代替感觉,用结构化分析代替经验直觉。
每条路径折算成收入、成本、现金流和风险的预测值——用自研AI估值系统把"战略好不好"变成"价值差多少"。
战略的本质是放弃。数字摆在桌上之后,我们陪管理层把资源集中到胜率最高的方向上,并设计落地的节奏与护栏。
从一个项目启动到方案落地,我们按这五步推进。每一步都有明确的产出物,您随时知道项目进行到哪里、接下来交付什么。
奥乐齐中国把SKU压到约2,000个、自有品牌占比九成——低价不是促销做出来的,是SKU纪律砌出来的
青岛啤酒用八年完成数字化转型,"三转三不转":模式、组织、流程要转,品质、品牌、匠心不转
供应链从Just-in-Time转向Just-in-Case,本质是一笔算得过来的保险账——冗余的成本与断供的损失,要放在同一张表里比
把方向翻译成可执行的命题与路径,解决"战略停在口号"的问题。
按价值创造重排资源,解决"预算年年涨、价值看不见"的问题。
从价值链里找新的赚钱方式,解决"增长只剩扩产能一条路"的问题。
从标的筛选到投后整合全程算账,解决"买得对却合不好"的问题。
让组织架构和人才跟上战略,解决"方案很好、没人能干"的问题。
一个小时,我们把您面前的几条路,折算成可比较的数字。
关税、补贴审查、数据法规、本地化团队——2026年的出海,难的早已不是找到买家,而是在别人的主场长期活下去。申是陪企业从市场选择一路走到组织落地,每一步都算清楚代价与时间。
中国企业全球化普遍走过三段。先定位您在哪一段,再决定该补什么课——三段需要的组织能力和钱袋子的用法完全不同,跳段往往是最贵的错误。
产能出海:把制造与供应链能力变成海外市场份额。核心是渠道、定价与交付的竞争力——多数中国企业已经完成这一段。
本地化运营:工厂、团队、合规真正落地。比亚迪在匈牙利建厂、聘前外长做顾问,说明这一段没有捷径——它是一个时间问题,不是一个技术问题。
品牌出海:从"被买到"变成"被持续选择"。AI搜索时代,品牌还要能被ChatGPT们看见和推荐——这是这一代出海者的新功课。
每个出海项目我们都从这四道题开始。答不清楚就出发,等于把学费交给市场。
比亚迪在欧盟的综合关税税率——销量越涨,关税账单越大,年超10亿欧元。关税不是成本项,是战略变量
2025年中国汽车出口量,连续三年全球第一——产能出海的上半场已经跑完,品牌出海的下半场刚开始
SHEIN小单快反的首单测试量——用最小的试错成本进入一个新市场,这套逻辑同样适用于您的出海
市场排序、进入模式与分阶段投入设计,解决"去哪、怎么去、先投多少"的问题。覆盖欧美、东南亚、中东。
从渠道、供应链到产品适配的落地设计,解决"货出去了、运营跟不上"的问题。
关税、补贴审查、数据法规的预判与架构设计,解决"监管雷区踩一个就出局"的问题。
总部放权边界、本地团队组建与跨文化机制,解决"海外组织一管就死、一放就乱"的问题。
卖出去、沉下去还是长出来——一段有一段的打法,先聊聊您的处境。
消费者的决策入口,正从搜索引擎的结果列表,迁向AI给出的那个答案。品牌竞争的战场也随之搬家:不再只是"排在第几页",而是"被不被提及、被怎样描述、会不会被推荐"。申是把AI能力装进营销全链路,让品牌在新一代流量入口里被看见,把每一分预算算清楚、花出价值。
AI时代的营销增长是一根三段链条:先让AI和消费者都能找到您,再让品牌值得被记住,最后用数据和社群把增长放大。三段顺序不能乱——没有"被发现",后面两段都是在空转。
GEO(生成式引擎优化):让品牌进入AI合成的答案本身。豆包、千问们的答案里没有"第二页",不被提及就等于不存在。
内容与品牌叙事:AI只为"解决问题"优化,不为注意力优化。内容要讲清产品与场景的关系,而不只是喊口号。
投放、数据与社群:用增长数据校准每一分钱的花法,用社群把一次性买家变成长期客户。
每个营销与增长项目我们都从这四道题开始。答不清楚就加码投放,等于把钱花在一个正在搬走的战场上。
AI引荐流量的转化率约为自然搜索的9倍——被AI引用,可能是最优质的流量
中国消费者已定期使用AI辅助购物决策,Gen Z群体中达28%——入口迁移已经发生
经权威表述、数据引用、结构化内容优化后,品牌在AI回答中可见性的最大提升幅度
从内容生产到投放优化的全链路AI化改造,解决"工具买了一堆、效率没涨"的问题。
基线测量、缺口诊断、内容改造与持续监测的完整闭环,解决"AI答案里没有我"的问题。
让人和机器都读得懂、记得住的品牌表达,解决"内容很多、认知很弱"的问题。
从曝光到留存的归因链路与增长看板,解决"钱花出去了、效果说不清"的问题。
把一次性买家沉淀为长期客户的运营体系,解决"获客越来越贵、复购不见涨"的问题。
被发现、被记住还是被放大——一段有一段的打法,先聊聊您的品牌处境。
写给决策者的研究:数据扎实,判断直接,建议可落地
 年度报告
88%的企业已经在用AI,81%却看不到利润表上的变化。基于麦肯锡、BCG、Gartner与IDC最新全球研究及中国企业一线数据,本报告回答一个问题:先锋企业与跟随者的分水岭,究竟划在哪里。
客户流失预警、销售预测、定价优化——三个企业最常问的问题,AI现场各做一遍:从数据到一个可以执行的数字
37.5万家酒店供给创新高、房价降3%、人力成本三年涨40%——华住万店智能体样本、六大价值场景与三阶段路线图
88%的企业在用AI,仅6%兑现价值——四道裂缝诊断、高绩效企业五个共同选择、四阶段路线图与七个自查问题
AI前沿
AI导购使用率翻倍增长,信任度却在下跌——悖论背后的"两种信任"与品牌四条行动清单
AI前沿
AI地基远未完工,但等是有成本的——国产开源的成本红利下,四个务实打法回答"现在该怎么建"
行业洞察
中国酒店业第一个万店级AI Agent落地的战略拆解——技术只是入场券,流程重构才是正赛
 案例研究
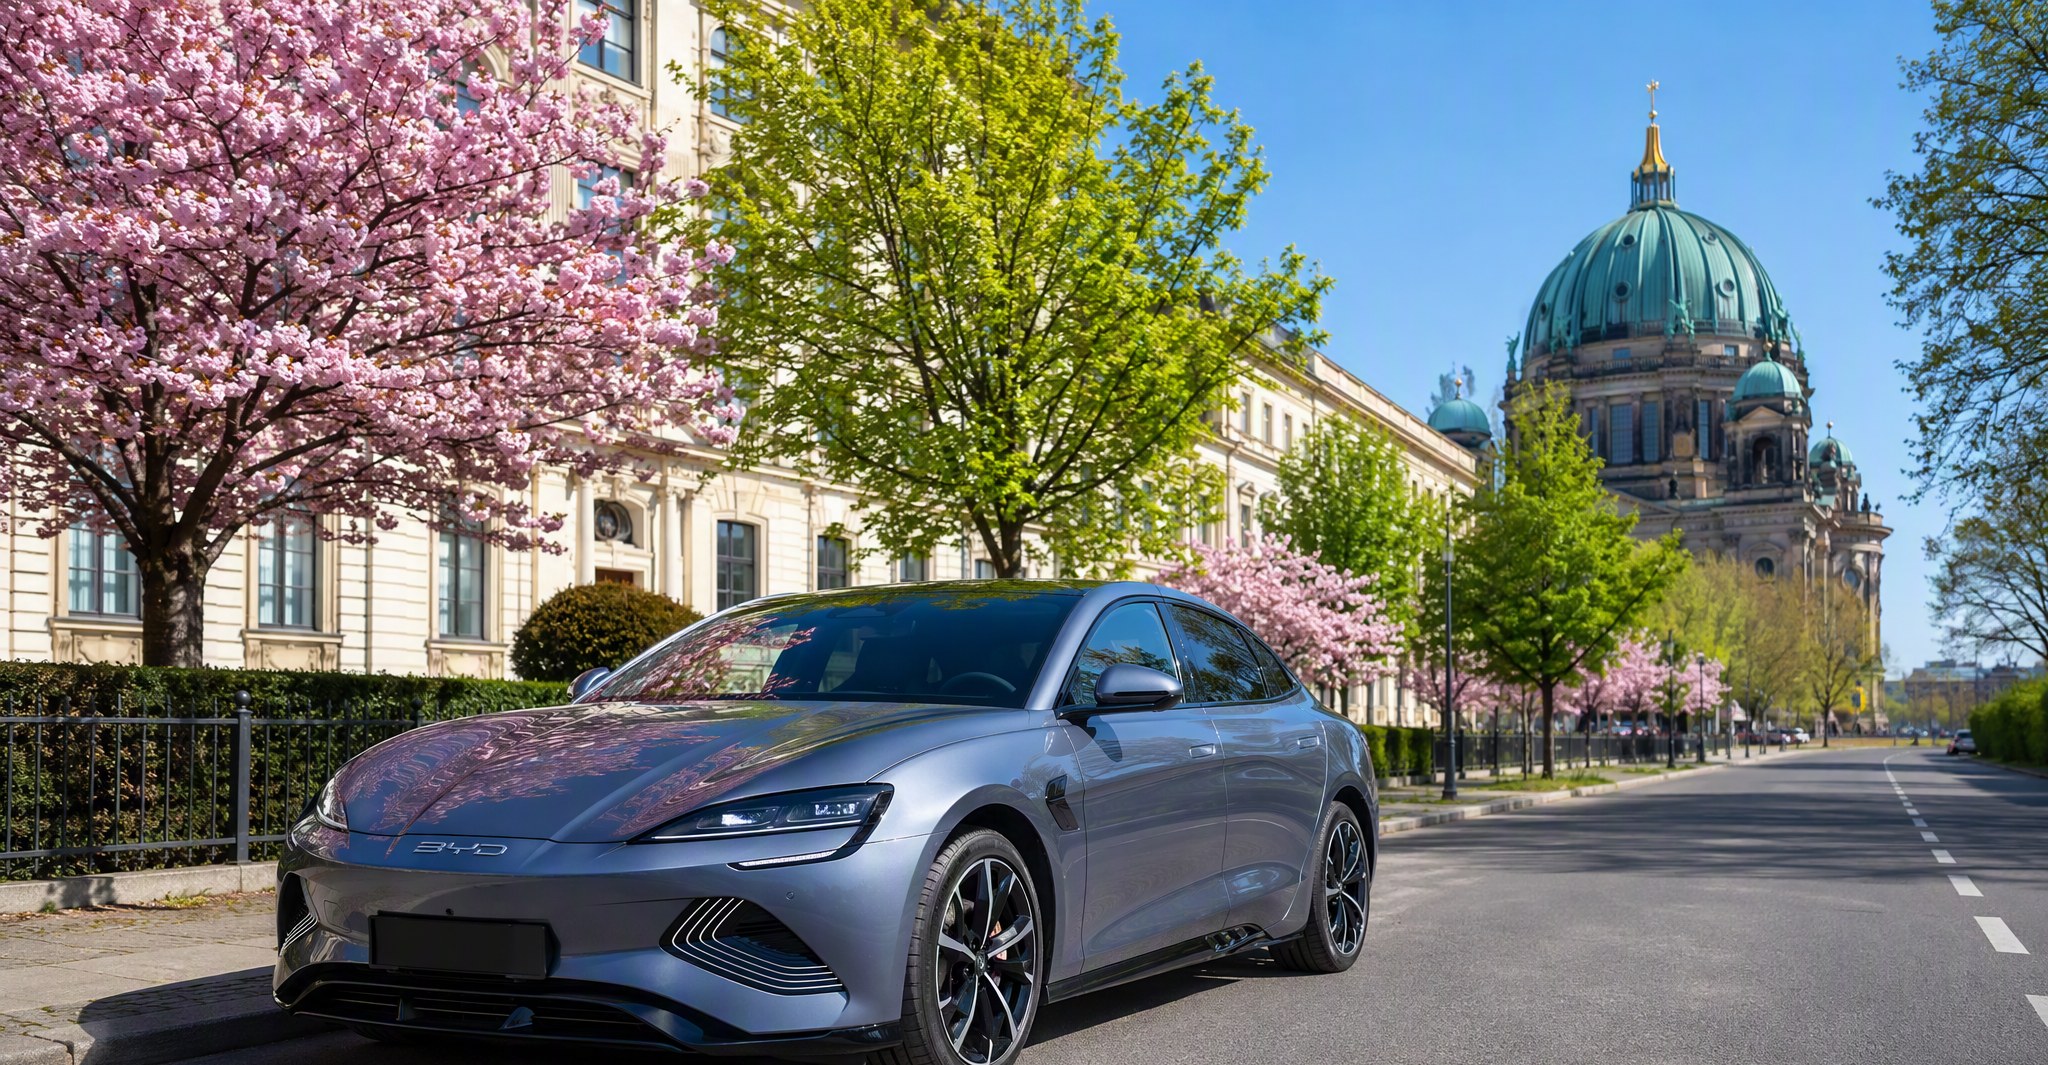
27%的关税墙下,一家中国车企如何用"深度本地化"买下全球最成熟汽车市场的入场券
 战略研究
不拥有一家工厂,却建立了全球响应最快的服装供应链——希音模式的战略拆解
 AI前沿
一家123年历史的传统制造企业,如何在八年时间里从信息化补课走到全球智能制造的最前沿
 战略研究
国际零售商进入中国,真正的考验不是"要不要改",而是改什么、不改什么。奥乐齐用七年给出了自己的回答
 战略研究
出海早已不是把货卖出去。品牌、组织、供应链如何一起全球化,是这一代企业家要答的新题
AI前沿
88%的企业在用AI,81%却看不到利润表的变化——差距不在技术,在组织重做
案例研究
不拥有一家工厂,却建立了全球响应最快的服装供应链——拆解希音模式里能学与不能学的部分
行业洞察
当消费者把问题交给AI,品牌需要学会被AI"引用"——GEO的打法与SEO截然不同
 战略研究
效率至上的供应链时代结束了。韧性怎么建、花多少钱建、建在哪一环,这里有笔算得过来的账
 AI前沿
从Demo到生产的鸿沟里,埋着的不是技术问题,而是工程化、治理与组织的真功夫

中国企业级AI Agent市场2026年预计达449亿元,较2025年翻倍以上,2029年有望突破3320亿元。三行解读:预算从"试点费"变成"编制费";Agent开始与人力外包竞标同一笔预算;晚一年进场,买的就不是先发优势而是补课资格。

全球调研显示,88%的企业已在使用AI,但81%报告利润表毫无变化,自认为部署成熟的仅1%。三行解读:普及已经完成,兑现才刚开始;瓶颈不在模型能力而在组织重做;未来两年的分水岭,是流程重构而非工具采购。
每月一期,精选当月最重要的战略研究、行业数据与案例拆解,直接送达您的收件箱。不群发、不打扰,随时可退订。浏览月刊档案 →
最新一期 · 2026年9月号 · 封面文章
两种落地逻辑:AI与机器学习商业应用的中美对照
阅读本期 →
奥乐齐(ALDI)中国门店在2026年一季度突破100家,自有品牌占比超过90%,年门店增速保持在40%以上。但它在中国市场真正的战略价值,不在于跑得多快,而在于选择了一条少有人走的路。
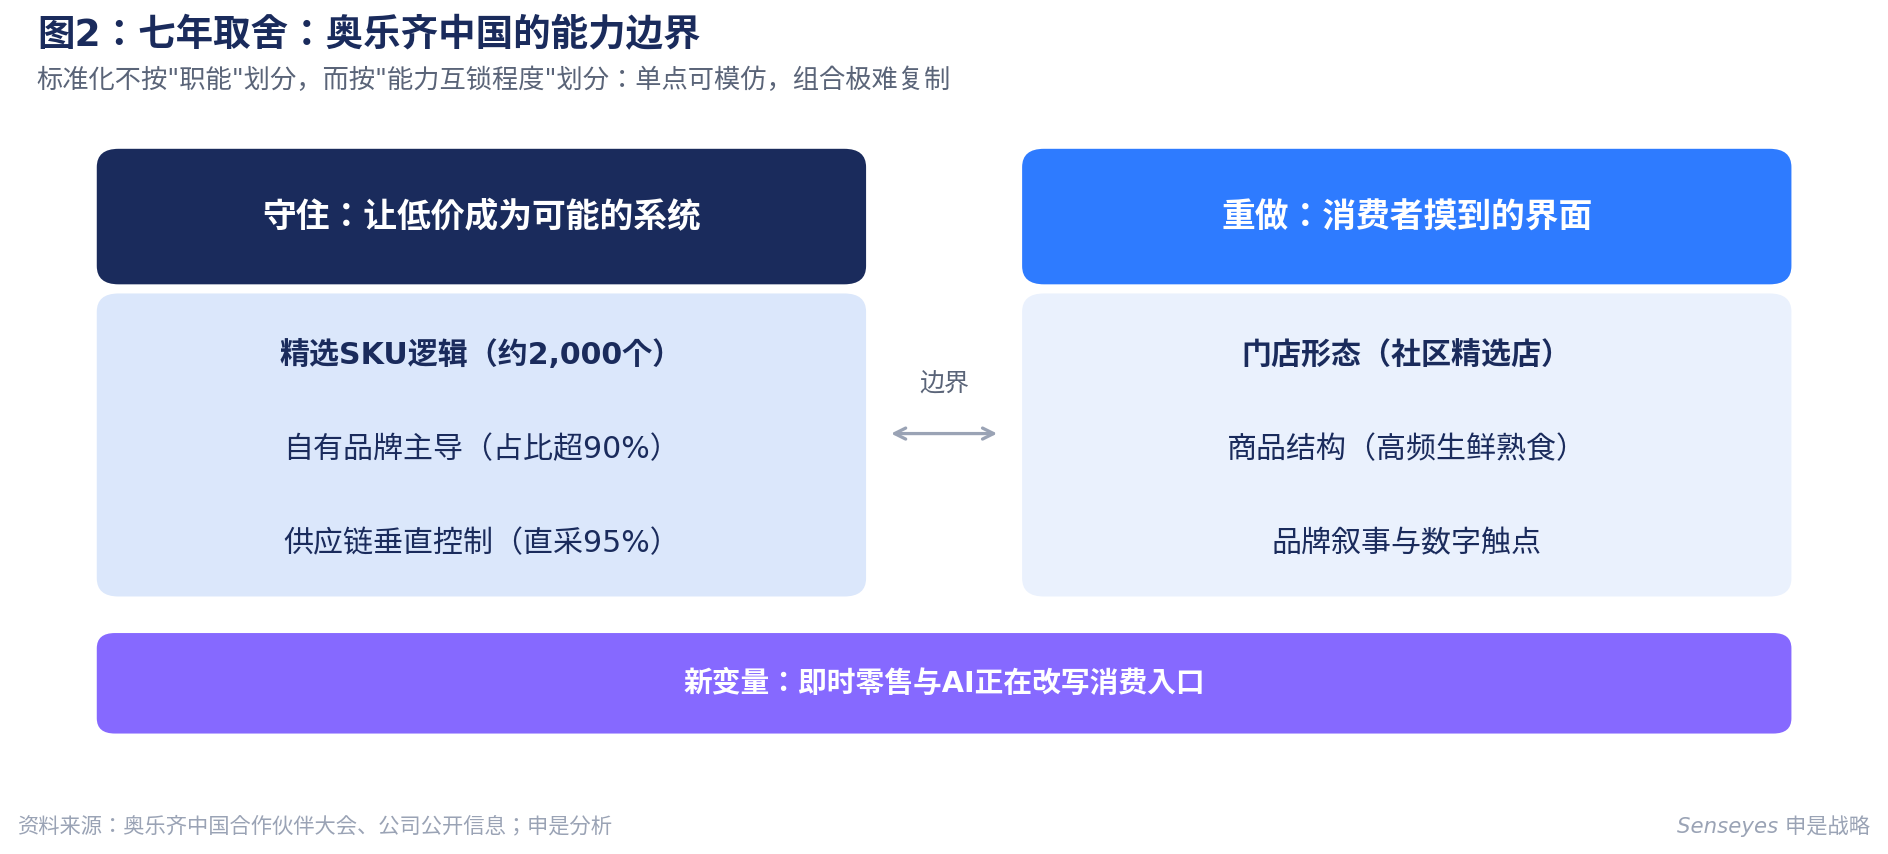
它没有复制德国"硬折扣"模型。它没有把总部手册翻译成中文就照搬执行。它用了七年时间,在母体能力和本地适配之间画出了一条清晰的边界:自有品牌体系、精选SKU逻辑、供应链效率,这些必须守住;品牌表达、门店形态、商品组合、数字触点,这些必须重构。
这个选择的回报正在显现。2026年,当中国零售业在九部门新政推动下进入新一轮洗牌,当即时零售规模站上万亿平台,当AI开始重塑消费入口,奥乐齐中国的案例恰好提供了一个窗口,让我们看清楚一个问题:国际企业在中国市场,真正的竞争力究竟从何而来。
2017年年初,奥乐齐通过天猫国际海外旗舰店试水中国。这个起点本身就意味深长。它没有像多数国际零售商那样先选址、开店,再补线上,而是反了过来。
两年后的2019年6月,首批两家线下门店在上海静安区和闵行区同时开业。又过了七年,门店突破100家。2026年3月,在苏州举行的首届中国合作伙伴大会上,奥乐齐中国首席执行官陈佳宣布,全年计划新增超过50家门店,从上海大本营延伸至江苏全境,并正式挺进浙江。
几个数字串起了这条路径的底层逻辑。
自有品牌占比超过90%。在欧洲市场,这不算新闻。但放在中国市场,它意味着奥乐齐没有走"引入大品牌引流、自有品牌赚钱"的常规路径。奥乐齐中国首席商务官Roman Rasinger在合作伙伴大会上确认了这一比例,并透露2025年已累计对数百款商品进行了降价调整。
2025年全年,奥乐齐累计将超过700款产品纳入长期降价范围。年初首轮降价涉及近60款日需品,最高降幅达45%;8月底再追加超过50款高频复购商品。在行业普遍承压的年份主动降价,信号意味很强。
2026年计划新增门店超过50家。从"上海试验"到"长三角复制",节奏明显加快。
这些选择背后的逻辑是一致的:先验证模式,再放大规模;先跑通价值主张,再追求速度。
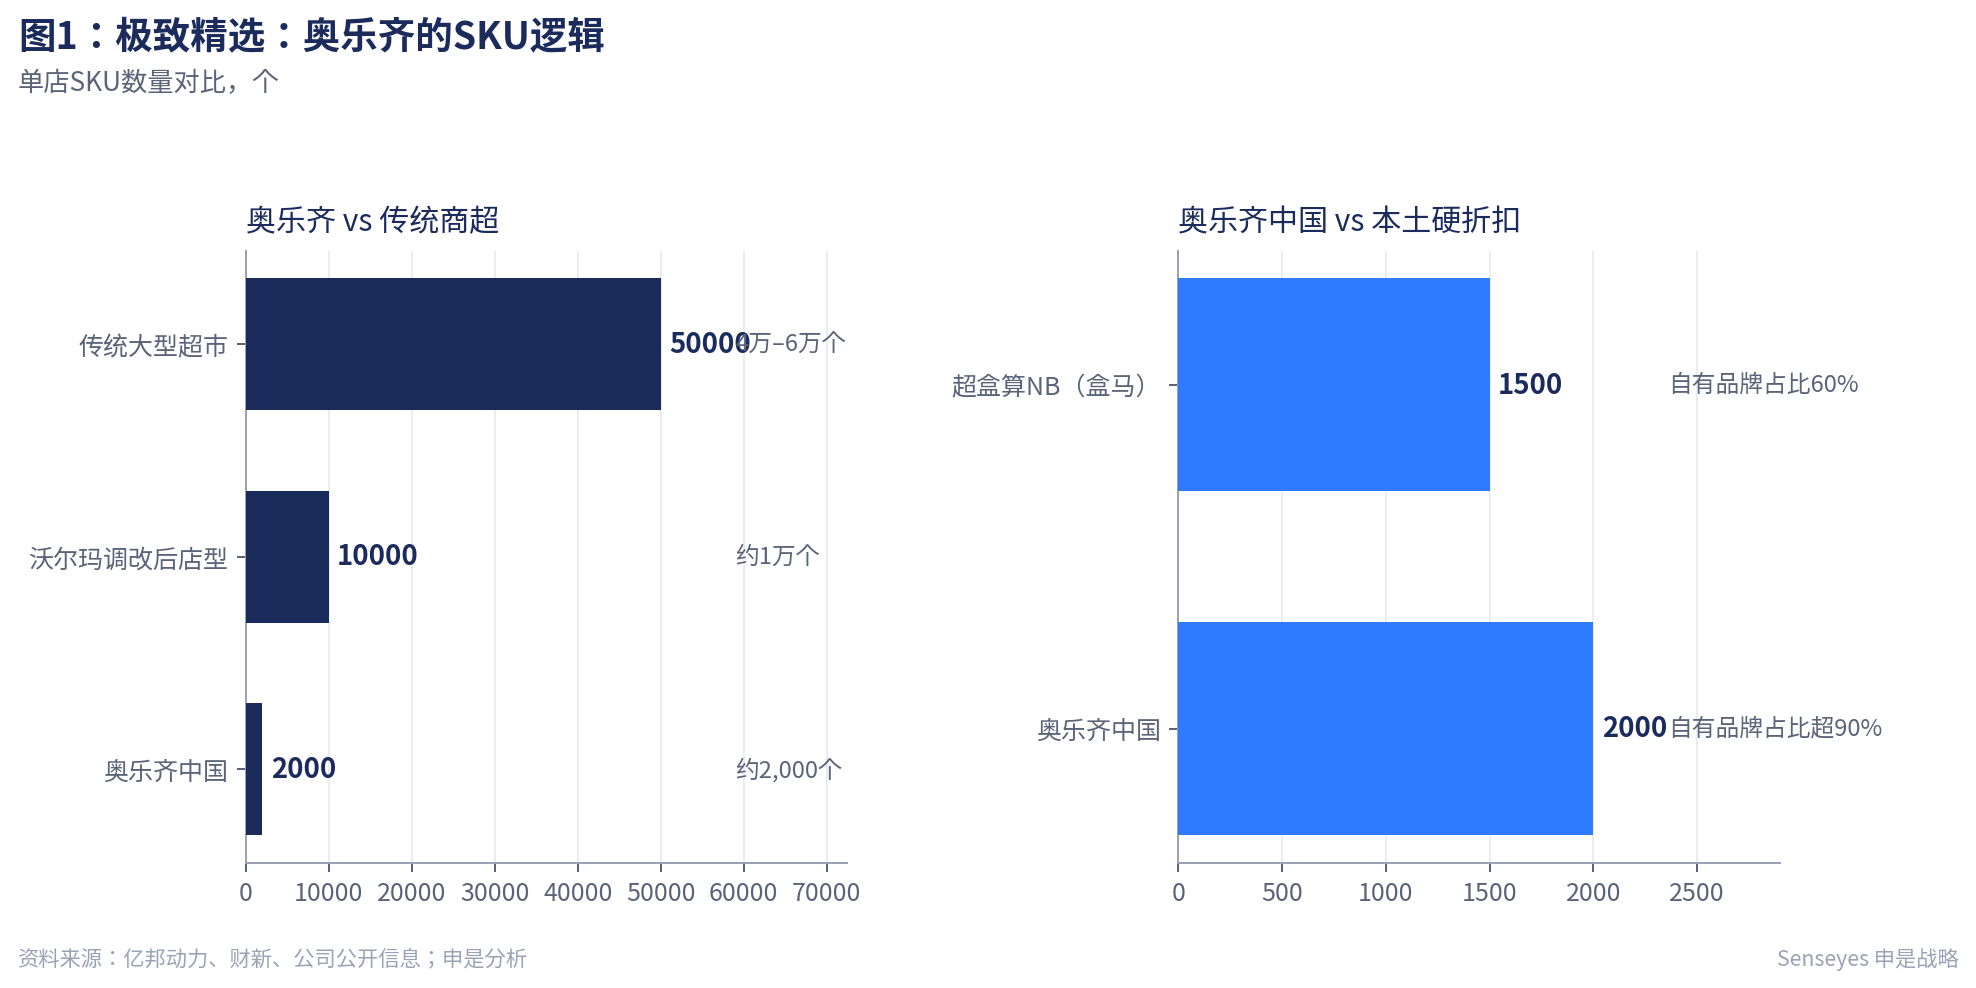
奥乐齐全球竞争力的本质,不是"低价",而是让低价成为可能的那套系统。
单店SKU控制在约2,000个,作为参照,传统大型超市通常为4万至6万个。自有品牌主导采购,集中采购形成议价权,极简门店运营,供应链垂直整合。这些要素相互锁定:单点可模仿,组合极难复制。
这里有一个常被忽略的判断:跨市场运营时,标准化不应按"职能"划分,而应按"能力互锁程度"划分。如果某项能力与其他能力存在强依赖关系,单独调整它就会动摇整体竞争力。
落到中国市场,奥乐齐真正守住的,是三样东西。
精选SKU的逻辑没有动。没有因为市场大就扩张品类。
自有品牌的主导地位没有动。没有引入外部大品牌来引流。
供应链的垂直控制也没有动。它在嘉兴建立了生鲜直采基地,与当地超过400家供应商合作,本土化采购比例达到80%,生鲜直采比例达到95%。依托位于上海普陀的华东物流配送中心,鲜食可以在12小时内送达长三角区域。
守住这三件事意味着,无论在德国还是中国,奥乐齐的成本结构和效率逻辑没有被破坏。
守住底牌的同时,奥乐齐在中国做了五件事,每一件都与它的全球标准模型不同。
欧洲的奥乐齐门店通常选址郊区,面积大,装修极简,以标准化包装食品为主。进入中国的头几年,门店面积在350至500平方米之间,定位精品社区超市。此后标准店型稳定在500至800平方米。一个值得注意的变化是,随着线上到家业务占比升至约三分之一,从2024年起奥乐齐开始在苏州、南京、无锡等城市开设1,000至2,285平方米的大店,多出的面积主要用于即时零售的拣货与库存缓冲。无论店型大小,奥乐齐始终强调社区感而非大卖场感。这与商务部等九部门2026年7月发布的《关于加快零售业创新发展的意见》中对线下零售"购物休闲、沉浸体验、娱乐社交承载之地"的定位不谋而合。
中国市场大幅强化了即食即烹、熟食烘焙和贴合社区场景的高频商品。这不只是加品类,更是对消费者使用场景的重新理解。中国人购买食品的场景逻辑与欧洲消费者有本质差异,奥乐齐显然意识到了这一点。
奥乐齐中国的对外表达是"国际品质,社区价格"和"好品质,够低价",而非欧洲市场惯用的"最低价"话术。这不是文字游戏。麦肯锡全球调研显示,中国74%的杂货消费者属于全渠道用户,在不同渠道之间切换、比价和决策已成为常态。在这个背景下,单纯的低价叙事很难建立品牌信任。消费者比较的不是绝对价格,而是给定品质前提下的价格。
微信小程序商城、饿了么、美团外卖、京东到家、企业微信社群,这套数字触点的密度在欧洲市场是完全不同的。陈佳在2026年3月的合作伙伴大会上透露,小时达到家业务已占整体销售的三分之一左右。这个比例不仅远超中国本土超市的平均水平,用陈佳自己的话说,也是"奥乐齐全球所没有实现的水平"。商务部研究院《即时零售行业发展报告(2025)》预计,2026年中国即时零售规模将突破1万亿元,到2030年达到2万亿元。奥乐齐的数字布局恰好踩在了这个结构性趋势上。在中国,门店不再是一个独立的经营单元,它同时承担着线下体验、即时履约和会员运营三项职能。
进入中国的路径本身就是一次本土化。天猫国际试水两年,上海线下深耕七年,长三角渐进复制。这套节奏的本质,是用数字信号降低线下扩张的不确定性。先通过电商积累消费者数据和品牌认知,再在线下完成体验闭环。
本土化的关键从来不是"改多少",而是"改对地方"。
什么叫"对的地方"?品牌怎么被感知、商品怎么被组织、门店长什么样、消费者在哪里下单。这些都是用户界面,必须围绕本地市场重新设计。
而自有品牌体系、精选策略、品质控制标准、供应链效率、成本管控,这些是能力底座,不可妥协。因为它们之间的互锁关系构成了竞争壁垒,任何单点改动都会引发连锁反应。
实践中可以用三个问题来判断一项能力属于底座还是界面:它是否与其他核心能力存在互锁关系?改变它是否会引发连锁成本?不改变它是否构成市场进入的实质性障碍?三个问题的答案,决定了你该守还是该改。
奥乐齐案例的启示远超零售行业。任何进入新市场的国际企业,都面临同一个结构性张力:总部能力是标准化积累的产物,但本地市场是差异化竞争的现实。落到行动上,我们认为有四件事值得带回去。
国际品牌进入新市场时最隐蔽的陷阱,就是把总部品牌手册翻译成中文,以为这就是品牌落地。奥乐齐的实践表明,品牌工作的核心不是翻译,而是围绕本地消费者价值感知进行叙事重构。当表达从"我们是一家德国折扣超市"转变为"我们在你社区以实惠价格提供国际品质的日常好物"时,品牌相关性就发生了质变。这句话背后没有宏大的品牌战略,只有对消费者心智的准确理解。
在中国,官网、小程序、第三方平台店、社群和门店不是五个独立渠道,而是一个经营系统的五个触达面。如果不同触点传递的价值主张不一致,用户感知就会被割裂。关键不是把每个渠道都做好,而是明确每个触点的分工:哪个负责建立信任,哪个负责沉淀关系,哪个负责提高可得性,哪个负责完成体验。然后,让它们传递一致的信息。
本地团队如果只是复制总部操作手册,无法应对本地竞争动态;如果完全自主,又可能逐步偏离品牌核心。比较务实的做法是,让本地团队深刻理解不可妥协的能力基石是什么,在此基础上赋予用户界面的调整权。这需要总部的信任,也需要本地团队的能力,两者缺一不可。
不必等到数据中台建设完成再开始数据驱动经营。先把流量来源、到站转化、注册转化、首购转化、复购率这五个核心指标串起来,形成可解释、可追溯、可优化的最小经营闭环。奥乐齐中国的数字化触点虽然越来越多,但更细颗粒度的经营数据并未系统公开。这对大多数企业本身就是一个提醒:先把最小可行指标搭好,比追求全面数字化的大口号更实际。
2026年的中国零售市场,出现了一个所有国际企业都无法回避的新变量:AI正在同时从供给端和需求端重塑零售产业链。
在供给端,AI辅助产品研发正在让"看着数据做商品"成为现实。一些超市已经开始通过AI分析消费者评价大数据来反向定制产品,打造爆款。在需求端,阿里千问与淘宝打通,字节豆包接入抖音电商,美团上线"问小团"AI搜索助手。"下单前先问AI"正在成为一种新的消费行为。
麦肯锡在2026年6月发布的《消费者现状报告》中提供了几组关键数据。该调查覆盖巴西、法国、德国、英国和美国近5,000名消费者,其中28%的Gen Z受访者已在购物中使用生成式AI。在中国市场,22%的消费者定期使用AI辅助购物决策。麦肯锡还提出了"代理商务"(Agentic Commerce)的概念,认为未来AI代理不仅会发现和比较商品,还将直接代表消费者完成下单、匹配优惠和管理忠诚度。据其估算,到2030年代理商务可能影响全球3万亿至5万亿美元的零售销售额。
一个尤其值得警惕的发现是,AI模型的引用信息中,仅有1%至2%来自品牌自有网站。品牌正在面临一场"可见性危机"。如果AI不能准确索引你的门店、商品和服务信息,消费者在开口问AI的那一刻,你就已经被跳过了。
这对国际零售商有两层含义。短期内,确保自己的信息能够被AI准确索引和推荐,已经是渠道管理的新基本功。长期来看,当消费入口从App和门店逐渐迁移到AI助手,品牌竞争会回到一个最朴素的问题:你的价值主张是否清晰到可以被一句话准确描述?模糊的品牌,AI帮不了你。
奥乐齐中国七年,最值得带走的管理启示不是"零售怎么做",而是"选择怎么做"。
在国际化或跨区域扩张中,企业面临的根本不是"要不要适应"的二元选择,而是一连串具体判断:这个能力要不要守,那个界面要不要改,守到什么程度,改到什么边界。
中国零售市场正在给出自己的参考答案。国家统计局数据显示,2025年中国社会消费品零售总额首次突破50万亿元,达到501,202亿元,同比增长3.7%。其中便利店零售额增长5.5%,超市增长4.3%。线下零售并未失去增长空间,但竞争焦点已进一步转向近场、高频和便利。与此同时,商务部等九部门于2026年7月联合发布《关于加快零售业创新发展的意见》,首次在国家政策层面系统提出即时零售、线上线下公平竞争、AI与消费场景融合等20条措施。中国零售业正在进入新一轮规则重塑期。
回答这些问题的能力,不来自标准化的流程手册,而来自对自身竞争壁垒的清醒认知,以及对本地市场的持续观察。把这两件事同时做好的企业,才真正拿到了跨市场增长的钥匙。
德国的硬折扣建立在"自有品牌+极简SKU+低成本运营"上,前提是中产消费者信任低价自有品牌。中国市场的现实不同:消费者对进口食品有溢价预期、生鲜高频消费依赖便利性、线上占比极高。奥乐齐中国用了七年从"进口精品超市"逐步回调到社区折扣定位,本质是在品牌势能与现实客流之间反复寻找平衡点。
奥乐齐的经验是"标准守住底线,本地化决定上限":供应链标准、品控体系、自有品牌方法论必须守住;但商品结构、定价带、渠道组合必须围绕本地消费者重写。失败案例的共同点是方向搞反——商品和体验照搬总部,品控却在本地妥协。
有,但窗口在收窄。中国的硬折扣竞争已经白热化(盒马奥莱、零食很忙、奥乐齐同场竞技),真正的壁垒不是低价而是低价的可持续性——自有品牌占比、供应链纵深和单店模型。对新进入者来说,机会在区域深耕而非全国铺开。
本栏目聚焦零售、消费与数字化领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。文中观点基于公开资料与案例分析形成,仅供企业决策参考,不构成投资建议。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的零售与消费品业务,请发送邮件至 [email protected]。
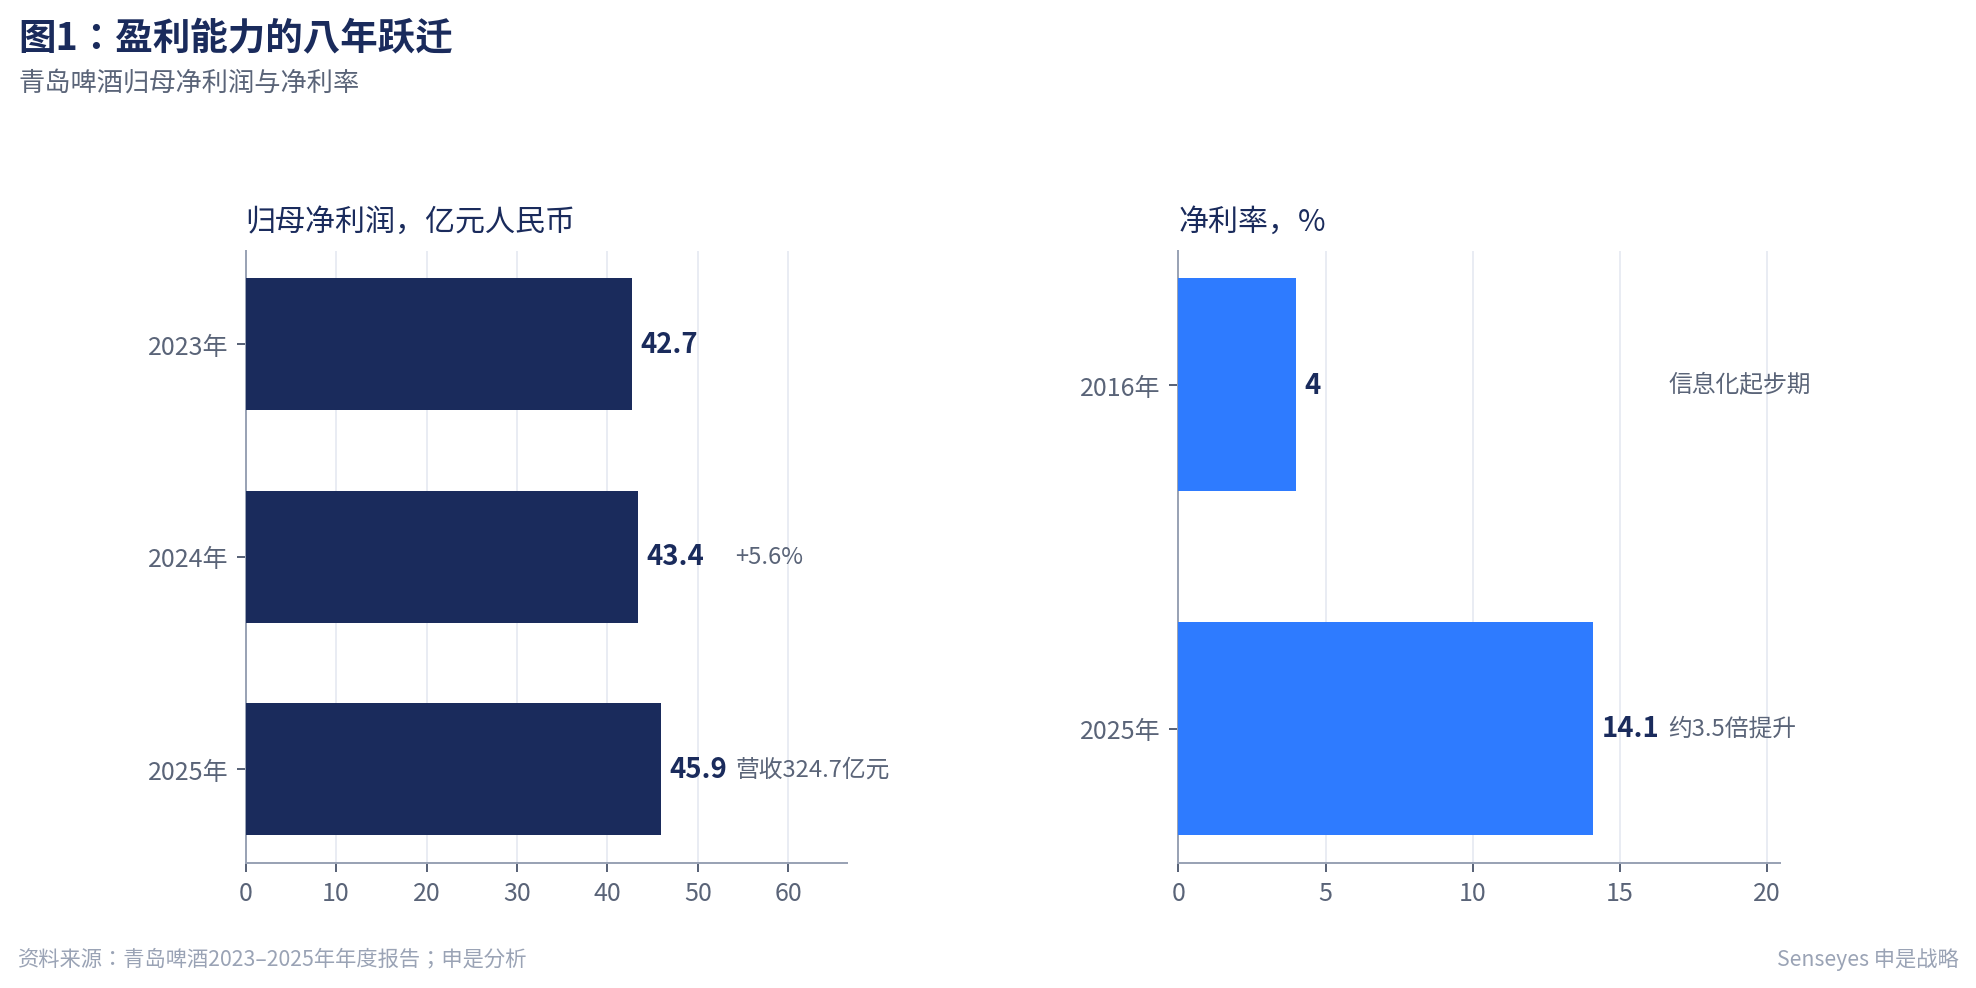
青岛啤酒在2021年成为全球啤酒饮料行业首家"灯塔工厂",2024年再获全球食品饮料行业首家"可持续灯塔工厂",是行业内唯一的"双料灯塔"。2025年,公司净利润达到45.9亿元,净利率从2016年的4.0%攀升至约14.5%,品牌价值达到2803.55亿元,在中国啤酒行业已持续领先二十二年。
但青岛啤酒数字化转型真正的标本意义,不在于这些结果数字,而在于它回答了一个困扰无数传统制造企业的问题:一家流程驱动的、重资产的、百年历史的制造企业,如何在不损伤核心工艺能力的前提下,完成从"人智驱动"到"数智驱动"的跨越。
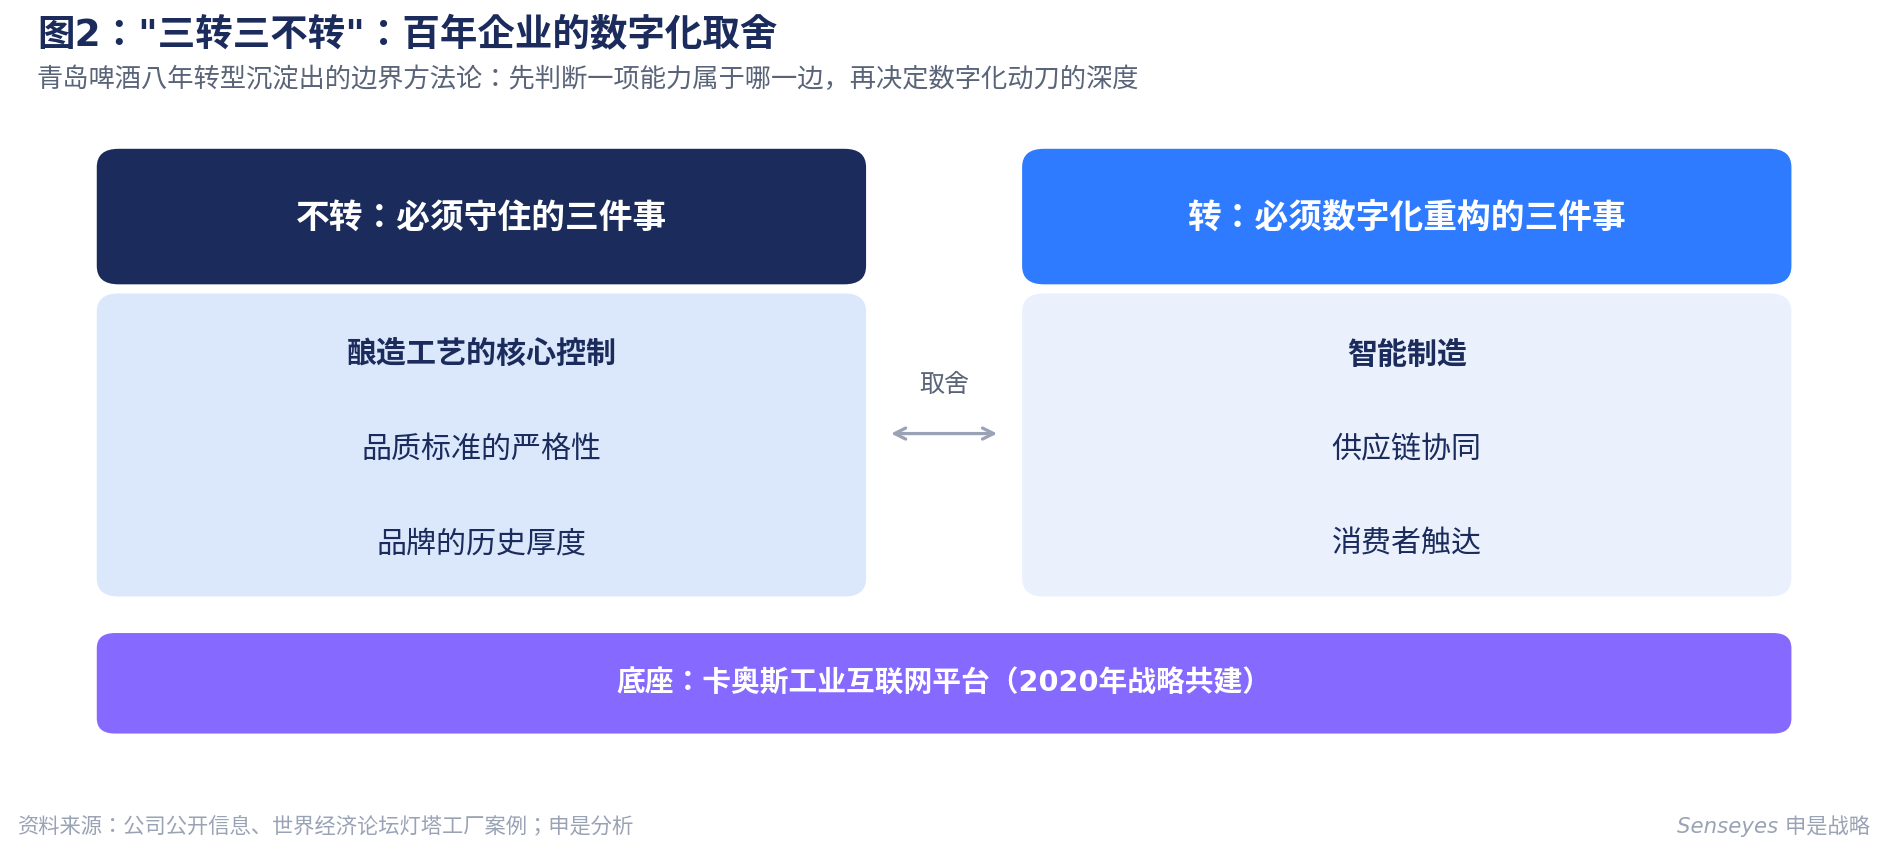
它的路径不是推倒重来。它没有抛弃百年酿造工艺去追逐"无人工厂"的概念。它用八年时间,在工艺传承与技术重构之间走出了一条中间道路:智能制造、供应链协同、消费者触达,这些必须数字化重构;酿造工艺的核心控制、品质标准的严格性、品牌的历史厚度,这些必须毫不动摇地保留。而真正的智慧,在于判断什么属于哪一边。
青岛啤酒的数字化起点,比大多数人想象的要早得多。
2000年,当大多数中国企业还在手工记账的时代,青岛啤酒已经开始部署Oracle ERP系统。2001年,它正式告别手工账簿。此后二十年,它先后引入了WMS仓储管理系统、OA办公系统、CRM客户管理系统,逐步完成了企业运营的信息化基础设施铺设。
但真正的转折点出现在2018年。那一年,青岛啤酒做出了一个战略性的方向选择:从"以产品为中心"转向"以用户为中心"。这个表述在今天的商业话语中几乎已经用滥,但在啤酒行业,它意味着一个根本性的改变。
啤酒行业的传统逻辑是规模驱动。建大厂、拉大产线、铺大渠道,把同样的产品卖给尽可能多的人。而以用户为中心的逻辑恰恰相反:先理解消费者要什么,再决定产什么,然后用最短的路径把产品送到消费者手中。这不是简单的口号转换,而是对整个价值链运转方向的重新设定。
2020年春天,新冠疫情让这个战略选择的价值提前兑现。当线下餐饮渠道几乎一夜之间归零,青岛啤酒在48小时内紧急部署了覆盖全国320多个城市的"无接触配送"小程序。消费者扫码下单,系统自动派单至最近的经销商,几小时内啤酒就能送到家门口。这个看似应急的举措,背后是青岛啤酒多年铺设的电商系统、终端系统和经销商数字化网络在支撑。2020年疫情期间,青岛啤酒累计完成21.5万个无接触配送订单,微信官方商城销量较平时增长了20倍。
同年,另一个关键决策落地。2020年5月,青岛啤酒与海尔的卡奥斯工业互联网平台签署战略合作,共同打造啤酒饮料行业首个工业互联网平台。正是这个决定,在不到一年后把它送进了全球灯塔工厂的行列。
2021年3月,青岛啤酒入选世界经济论坛全球"灯塔工厂",成为全球啤酒饮料行业第一家。2024年,它再进一步,获评全球食品饮料行业首家"可持续灯塔工厂"。八年时间,一个拥有123年历史的传统制造企业,从信息化补课走到了全球智能制造的最前沿。
青岛啤酒数字化转型动刀最深的地方,是工厂。
啤酒酿造是一个高度依赖经验和工艺的过程。发酵温度差一度,口感可能就完全不对。原料品质的微小波动,需要酿酒师凭经验调整工艺参数。这正是许多传统制造企业数字化最大的心理障碍:当核心竞争力嵌入在"老师傅的手感"中,把流程交给算法,会不会同时交出了品质的护城河?
青岛啤酒的做法不是替代经验,而是把经验数据化。
在青岛啤酒的智慧工厂,每一瓶啤酒从投料、糖化、发酵、过滤到灌装,全流程的运行参数被实时采集和分析。AI算法不是替代酿酒师的判断,而是为酿酒师提供更精准的决策依据。当原料品质出现波动,系统会即时建议工艺参数的调整方案。当发酵过程出现异常趋势,系统会提前预警。酿酒师的经验没有被替代,而是被放大和沉淀了。
这个思路贯穿了整个制造端的数字化改造。青岛啤酒三厂的智能化产线上,7台CCD相机构成540度智能检测体系,每分钟完成1200次外观检测。人工目检时代难以捕捉的微小瑕疵,现在无一遗漏。但生产线上的关键工艺决策点,仍然保留着人工干预的通道。
柔性生产是另一个关键突破。传统啤酒产线为大规模生产设计,一条线转产需要半小时到两小时。青岛啤酒通过智能化改造,将品种切换时间压缩到十分钟以内。目前,单日最多可实现20多个品种的快速转换。个性化定制的最低起订量已经降到了15箱。消费者在定制小程序上可以从20多种风格、60多种设计中自由搭配,上传自己的照片和文案,拿到只属于自己的啤酒。
一个小切口,却折射出整个制造逻辑的转变:从"我能产什么你买什么",到"你要什么我产什么"。
2025年,青岛啤酒进一步上线了产品创新管理平台,涵盖市场洞察、产品管理、产品矩阵、BOM管理和数据资产五大模块。多部门协同效率提升了20%到30%,产品上市周期显著缩短。这意味着,数字化不仅改变了"怎么产",也开始改变"产什么"。
如果制造端的数字化解决的是"怎么做好一瓶酒"的问题,那么供应链的数字化解决的是"这瓶酒怎么以最快的速度、最低的成本到达消费者手中"。
青岛啤酒在全国分布有60多家工厂,拥有约2000家一级经销商和数万家终端。在传统的运营模式下,工厂、仓库、经销商、终端各自为政,信息传递靠电话、邮件和纸质订单。一个区域的缺货信息,可能需要几天才能传导到生产端。
2021年12月,青岛啤酒上线了"阳光智采"采购商城。这个平台一端连接着青岛啤酒全国60多家工厂的采购需求,另一端对接了京东、苏宁、西域、震坤行等多家外部电商平台以及数千家供应商。目前商城已上架超过50万件商品,覆盖了从备品备件、促销品到办公用品、劳保用品等全品类非生产性物资。
更重要的是采购流程的透明化。过去,不同工厂采购同一物料的价格可能存在显著差异,供应商评价缺乏统一标准。平台上线后,采购流程从申请、下单、发货、收货到对账结算,全部在线化、标准化。青岛啤酒第一次能够实时掌握全公司每一笔采购的品类、价格和供应商表现。
在物流端,青岛啤酒依托WMS系统和工业互联网平台,实现了从工厂到经销商再到终端的全链条数据贯通。成品酒实现瓶、箱、垛三级赋码绑定,GPS全程追踪物流轨迹。每瓶啤酒都有了独一无二的身份二维码,消费者扫码就能追溯到这瓶酒从原料到出厂的全过程。这套系统不仅用于消费者端的品质透明,更成为供应链管理的基础设施。
供应链数字化带来的不只是效率提升。它从根本上改变了青岛啤酒与上下游的关系。过去,供应链上下游企业之间的关系主要是交易关系,利益此消彼长。当数据在整条链上流动起来以后,供应商可以实时了解青岛啤酒的库存和需求预测,经销商可以实时跟踪订单状态,工厂可以根据终端动销数据调整生产计划。交易关系变成了协同关系。
在青岛平度智慧产业园,本地产业链配套率已达80%。制罐龙头企业奥瑞金与青岛啤酒三厂仅一路之隔,两家企业的生产数据平台被打通,制罐厂按需完成个性化印制,易拉罐不用二次复检直接进入灌装车间。麦芽、啤酒瓶、易拉罐、纸箱、啤酒生产、智慧物流和消费者体验,被整合进了同一个产业生态圈。产业园的产能从2011年的50万千升跃升至2022年的120万千升,单日最高运发112万箱。
2022年,青岛啤酒被正式认定为青岛市首批"链主"企业。这个身份的背后,是它正在从一家啤酒制造企业,向一个产业平台的运营者转变。
如果说制造和供应链的数字化解决的是效率和成本问题,那么消费者端的数字化,解决的则是增长问题。
中国啤酒市场在2013年产量见顶之后,已经进入存量竞争时代。2025年,全国规模以上企业啤酒产量3536万千升,同比微降1.1%。行业CR5超过70%,前五大企业销量占比高达98.68%。在一个不再增长的市场里,企业的增长要么来自抢占对手的份额,要么来自让同样的消费者花更多的钱。两条路都需要同一个前提:你比对手更懂消费者。
青岛啤酒在消费者端的数字化投入,核心目的就是建立这种"更懂"的能力。
青岛啤酒合作的线上渠道涵盖了天猫、京东、美团、饿了么等主流平台,同时构建了以微信小程序为核心的私域阵地。消费者扫码、线上浏览、下单、评价,每一个触点的数据都被归集和分析。在内部,青岛啤酒独创了"五渠道调查方法",通过线上线下多维度数据采集,建立消费者口味偏好数据库。
数据带来的洞察,有时会颠覆直觉。青岛啤酒创新营销事业部在数据分析中发现,线上消费行为与线下存在系统性差异。线下消费场景中,消费者的购买决策容易受到身边朋友的影响,选择相对保守。而在线上,消费者尝新尝鲜的意愿显著更强。同一个人群,在线上购买常规产品时对价格敏感,购买差异化产品时则对价值敏感。基于这些洞察,青岛啤酒推出了一系列针对线上渠道的差异化产品,其天猫官方旗舰店长期占据啤酒品类销售第一名。
数字化营销的爆发力在2020年的"健康藻藻操"抖音挑战赛中得到了充分展现。通过KOL示范和全民参与的机制,活动获得了超过9亿人次的播放量。这不仅是品牌曝光,更是"品效销合一"的闭环实验:KOL短视频中直接嵌入购物车链接,从观看到购买在一个场景中完成。
在更近期的布局中,青岛啤酒开始在即时零售渠道持续加码。2025年,中国酒类即时零售市场规模突破500亿元,预计未来几年以约50%的复合增速扩张。青岛啤酒的O2O即时配送业务保持了较快的增长态势,成为连接线上需求和线下库存的关键桥梁。
青岛啤酒数字化转型八年的实践,可以提炼出一个对于传统制造企业具有参考价值的决策框架。
这个框架的核心问题是:在数字化转型中,哪些东西必须数字化重构,哪些东西必须毫不动摇地保留?
青岛啤酒的答案是三个"转"与三个"不转"。
必须转的:制造方式——从经验驱动的单点控制转向数据驱动的系统优化,不是替代人,而是放大人的判断力;供应链逻辑——从串联式的信息传递转向并联式的数据协同,让整条链一起看同一组数据,一起响应同一个市场信号;用户关系——从"把产品卖出去"转向"持续理解和服务用户",每一次触达都是数据收集,每一次数据收集都是下一次触达的优化依据。
不能转的:酿造工艺的核心控制——在关键工艺决策点上,必须保留人工判断的通道,效率可以交给算法,品质的最终责任必须交给有经验的酿造师;品质标准的严格性——数字化可以让品质检测更高效,但不能因为追求效率而降低标准,基础质量合格率100%是底线,不是优化目标;品牌的历史厚度——百年品牌的核心资产是信任和时间,数字化是放大这个资产的工具,不是替代它的手段。
这个"三转三不转"框架的背后,是一条更根本的原则:数字化转型的目的,不是让一家传统企业变得"像互联网公司",而是让它的传统优势在数字时代得到更充分的释放。
青岛啤酒董事长黄克兴曾说过一句话,精准地概括了这套逻辑的核心:一个百年企业之所以能生生不息,就在于它能够与每一个时代的特征进行互动。这句话的关键词是"互动",不是"追随",也不是"抵抗"。互动的含义是:你首先要清楚自己是谁,然后才能判断与时代对接的方式。
青岛啤酒的数字化转型案例,对正在转型路上的传统制造企业——尤其是流程型制造企业——至少有四件事值得带回去琢磨。
许多传统企业的数字化转型,起点是"我们要不要上一套MES"或"我们该不该建个数据中台"。这是技术采购思维,不是战略思维。青岛啤酒的转型起点是一个清晰的问题:在一个不再增长的市场上,增长从何而来?正是这个问题,驱动它从"以产品为中心"转向"以用户为中心",而数字化是实现这个战略转向的工具。工具服务于战略,而不是反过来。
传统企业数字化转型最大的瓶颈往往不是技术,而是缺少能将业务问题翻译成数字方案的人。青岛啤酒在内部建立了一支被称为"蓝军"的创新团队——创新营销事业部,同时与外部技术合作伙伴(卡奥斯、商越科技、Centric等)建立深度协作。它的数字化能力不完全来自自建,也不完全依赖外包,而是建立了一个由内部业务专家和外部技术专家共同构成的协作网络。
青岛啤酒的数字化不是设计出来的蓝图,而是长出来的系统。从2000年的ERP,到2011年的WMS,到2018年的战略转型,到2021年的灯塔工厂,再到2025年的产品创新管理平台——每一步都建立在前面积累的数据、人才和认知之上。它没有试图"一步到位"地建成一座灯塔工厂,而是在二十多年的信息化积累之上,在合适的时机与合适的合作伙伴一起完成了质的飞跃。
制造企业的竞争力不仅取决于自己工厂的效率,还取决于上下游的协同效率。青岛啤酒作为"链主"企业的实践表明,当核心企业完成自身的数字化之后,最有效的下一步不是把数字化能力留在自己围墙之内,而是向上下游延伸。打通供应商的生产数据、经销商的库存数据、终端的动销数据,让整条产业链一起降本增效。这种从"企业数字化"到"产业链数字化"的跨越,才是传统制造数字化转型的终极形态。
看向2026年,有两股力量值得单独拿出来说。
一股力量是AI,它正在从"辅助工具"变成"核心生产力"。在啤酒行业,AI的应用已经从单一场景向全链条渗透。在研发端,AI可以分析数万条消费者评价,反向推导风味方向和产品定位。在生产端,AI控温发酵已经从概念验证走向规模化部署。在营销端,AI正在从精准推荐进化到自动生成营销内容。麦肯锡提出的"代理商务"概念同样适用于酒类消费:当AI助手开始代表消费者进行比价、选品和下单,"能否被AI准确推荐"正在成为品牌竞争的新维度。
另一股力量是即时零售,它已经从"补充渠道"走到了消费的中心场景。2025年中国酒类即时零售市场规模突破500亿元,住宅场景酒水订单同比提升25.8%,夜间场景(21点到23点)酒水订单占比达45.7%。这些数据指向同一个事实:消费者对啤酒的期待正在从"我去买"变成"它来"。这不是简单的渠道迁移,而是消费场景的重塑。啤酒的消费决策越来越分散和即时,对供应链的响应速度提出了全新的要求。
对青岛啤酒这样的企业而言,这两股力量既是机会也是考验。AI可以放大它在制造和供应链上的数字化积累,但前提是它的数据基础设施能够支撑AI的应用。即时零售可以放大它的品牌渗透力,但前提是它的供应链能够支撑分钟级的响应速度。2025年落地的产品创新管理平台和正在推进的"灯塔"复制工程,表明它已经在为下一个阶段的竞争做准备。
青岛啤酒的数字化案例中,最值得带走的启示,不是"怎么建灯塔工厂",而是"一家百年企业如何在传承中完成自我更新"。
在关于数字化转型的主流叙事中,传统常常被视为一种负担——技术债务、组织惯性、思维定式。但青岛啤酒的实践提供了一个相反的视角:百年积累的工艺经验、品牌信任和行业认知,恰恰是数字化转型最宝贵的燃料。问题不在于"传统太多",而在于如何为传统找到一个与数字时代对话的方式。
2025年,中国啤酒行业销售收入超过1500亿元(前三季度),净利率从2019年的6.48%升至14.68%。行业已从"规模竞争"全面转入"价值竞争"。在这个背景下,数字化不是锦上添花,而是决定下一轮竞争格局的基础设施。
中国制造业占全球制造业增加值的约30%,但真正完成系统性数字化转型的企业仍然是少数。如果青岛啤酒的经验有什么值得推广之处,那就是:数字化不是一场技术升级,而是一次关于"我是谁、我要服务谁、我怎么做到"的战略再确认。把这三个问题想清楚的企业,数字化转型的路径会自己浮现出来。
本栏目聚焦智能制造、消费与数字化领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。文章内容整理自公开渠道与行业案例研究,仅供阅读参考,不构成任何商业决策依据。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的智能制造与消费品业务,请发送邮件至 [email protected]。
酒店业是一个有170年历史的古老行业,服务模式近乎固化。中国酒店业当下的处境是"一半是海水,一半是火焰":供给侧近三年年均增长8%,2025年行业平均房价下降2.61%,价格战愈演愈烈;与此同时,消费者既要"质价比",又拒绝在入住体验上妥协。行业被迫回答一个难题——如何在成本被极限压缩的同时,把服务做得更稳定、更有温度。华住的答案是AI。但我们认为,华住样本的真正启示不在"买了什么AI",而在"把AI装进了什么样的组织里"。这正是本文要拆解的核心。
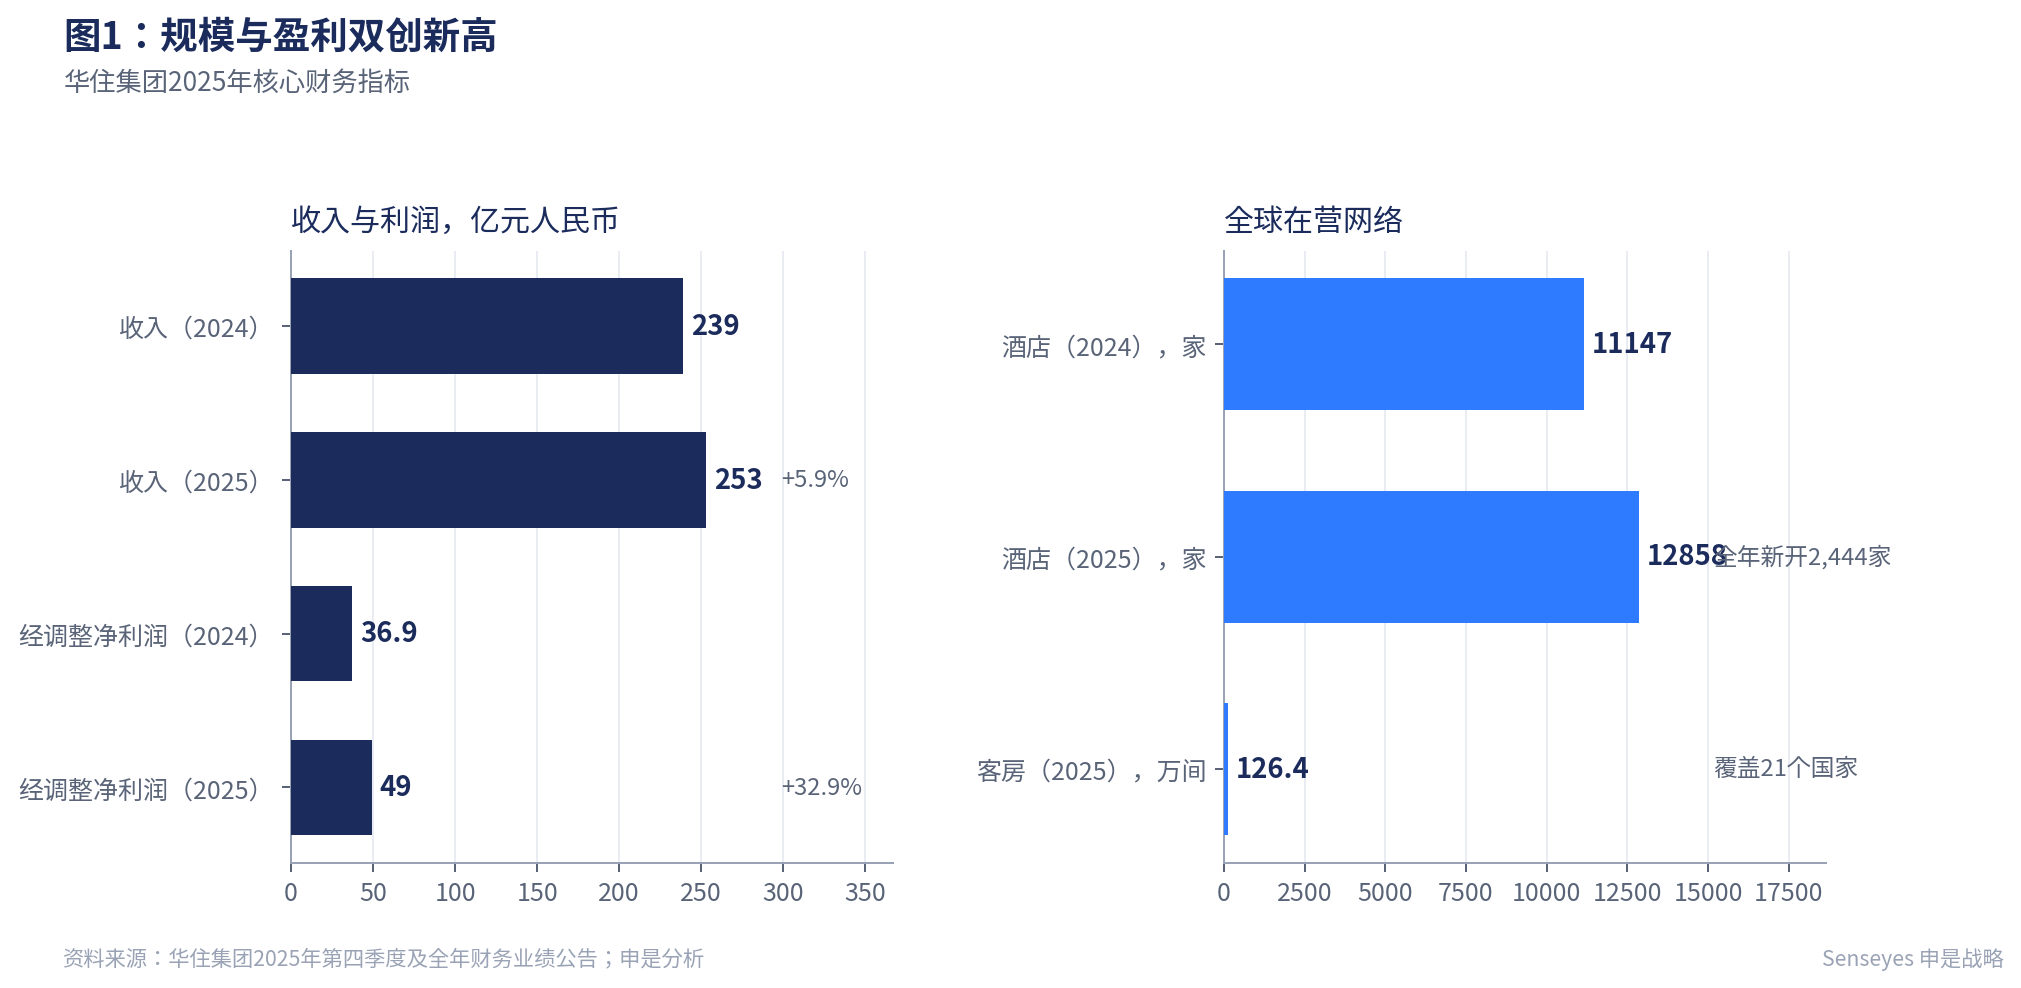
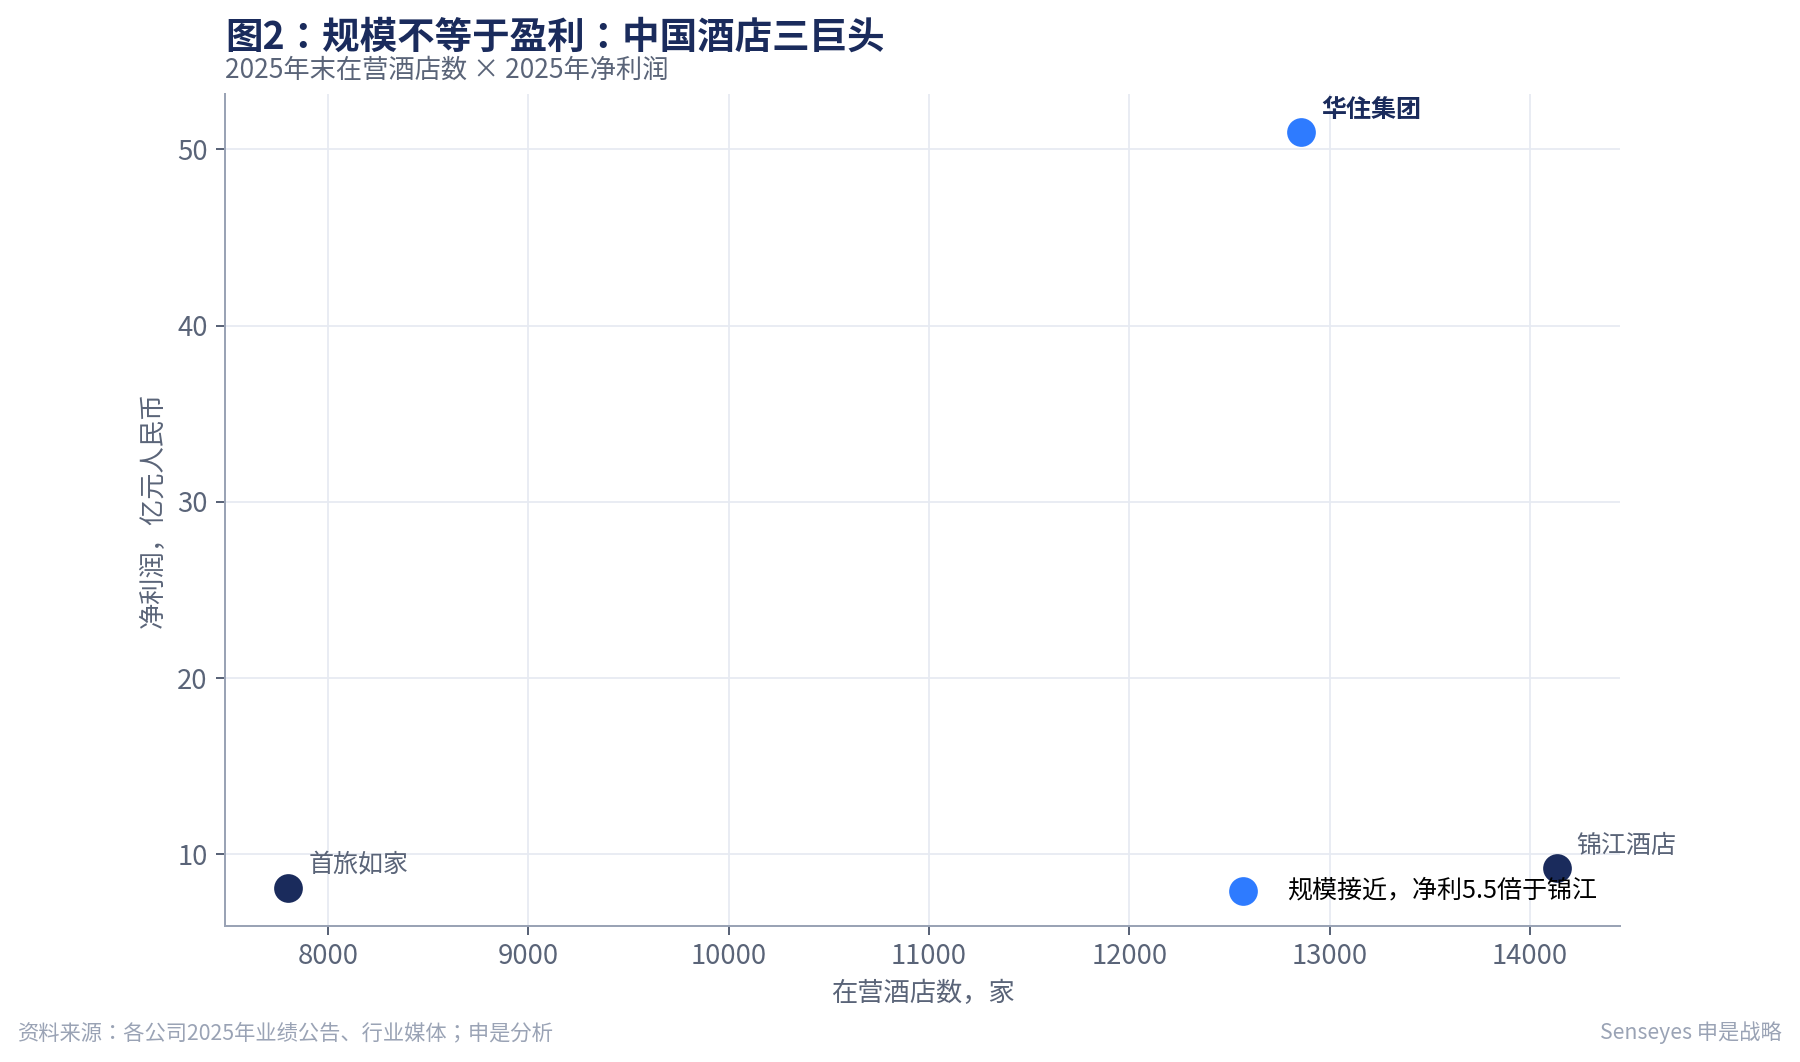
先看事实。截至2025年底,华住集团全球在营酒店12858家、客房超126万间,覆盖21个国家,是全球第四大酒店集团;2025年营收253亿元,同比增长5.9%,经调整净利润49亿元,同比增长32.9%——在房价承压的行业下行期,利润增速显著跑赢收入增速。
AI住中服务的落地节奏同样罕见:2025年下半年项目启动,3个月完成敏捷交付上线,7个月实现万店覆盖,覆盖华住全品牌矩阵,其中三四线城市及县域门店占比超过35%。双方基于腾讯云智能体开发平台搭建了38条工作流,覆盖客需送物、续住开票、设施查询、周边推荐、住中反馈等10大场景、152个子场景,可自动处理超73%的高频住客问询,问答准确率稳定在95%以上,首字响应控制在5秒以内。
作为对照,国际巨头也在重仓:万豪2024年技术投入指引为10亿至12亿美元,创其历史之最,并确认2026年资本开支中将有最高40%投向数字化与企业系统。但值得注意的是,国际酒店集团在财报电话会上谈AI时,核心叙事已不是"让客人惊喜",而是"为业主省钱"——AI正在被当作劳动效率工具和收入管理工具卖给加盟商。全球酒店业的AI竞赛,本质上是一场人效与单店经济模型的竞赛。
过去几年,很多酒店都上线过"智能客服"。住客问WiFi密码,机器人答一段文字;再问能不能送瓶水,机器人答"请联系前台"。工具是新的,流程是旧的——这就是大多数酒店AI项目的天花板。
"华小AI"与这类系统的本质区别,在于它从"对话"跨到了"干活"。住客在华住会App或小程序里提出"需要一瓶水",系统5秒内自动生成工单,直接调度配送机器人执行,无需人工中转;续住、开票这类需要操作酒店管理系统的事务,智能体直接与PMS、CRM、工单系统打通,可配置、可执行、可闭环。用腾讯云意图识别模型拆解多意图请求后,住客可以在对话中自由切换需求,交互不中断。
这与麦肯锡对智能体的判断一致:生成式AI多以"顾问"身份提供建议,智能体则更像能任劳任怨干活的"下属"——独立决策、自主行动、完成任务。智能体带来的不只是任务自动化,更是流程重构。但麦肯锡同样强调,要释放这一价值,企业必须"从根本上更新业务流程与工作方式,从零散试点转向企业级转型"。一句话:技术只是入场券,流程重构才是正赛。
酒店业还有一个特殊的有利条件:住中服务高频、重复、标准化程度天然较高,且服务结果可被工单系统精确记录。这意味着智能体的每一次执行都产生结构化数据,可以被评估、被调优。华住与腾讯云为此搭建了完整的智能评估体系:测试集从200多个问题自动扩写到2000多个,配合AI实时评分模型动态调优——这套"评估—调优"闭环本身,就是一种新沉淀下来的组织能力。
这是本文最想与酒店决策者讨论的部分。
行业里正在出现两类AI项目。第一类是"购置型":采购一套客服机器人、几台送物机器人,接入即上线,年底汇报"节省了多少工时"。第二类是"重构型":从住中服务的流程节点拆起,重新定义哪些任务由AI执行、哪些判断由人负责、数据在哪个系统里以什么口径流转、出了问题谁兜底。两类项目的前半年看起来差不多,分水岭在第二年之后——前者效率见顶,后者持续复利。
华住属于后者,而且它的"重构"远早于"华小AI"。看三件事:
第一,华住从创立之初就把自己定位为一家科技公司。它提出"用互联网精神改造传统服务业",从零自研了酒店经营操作系统,内部CRM、ERP、自助Check-in、易客房、易前台、收益调价、华住会会员体系全部是自建系统。这意味着当AI智能体需要调用数据时,它面对的不是十几个口径不一的外采系统,而是一套数据标准统一的自有底座。麦肯锡把"数据孤岛与系统壁垒"列为旅游业AI落地的第一大制约——同一客户的数据可能散落在十余个老旧系统中。华住用十几年时间提前拆掉了这堵墙。
第二,AI不是外挂,而是长在流程里。住中智能体上线的同时,华住还有行业首个无人新前台"华掌柜"、覆盖7763家门店的GOP成本管理数字化系统(打通七大运营成本模块,自动比对同类酒店能耗基准并预警异常)、数模化营建模式。这些系统共享同一套数据口径,AI Agent不是一个孤立产品,而是整个运营系统的一个新执行层。
第三,人的角色被重新定义了。在海友全自助酒店,入住、送物、洗衣全部由智能设备完成,住客最快10秒完成入住,人房比降至0.1。但释放出来的前台员工并没有被简单裁掉——他们从服务台后的机械操作中解放出来,手持Pad在大堂巡视,主动为带孩子的家庭搬运行李、为老年人提供引导。机器接管重复,人回归温度。华住集团品质精选事业部CEO张书荣谈到数字化宾客体验时说得很直白:系统要提前探寻客人的个性化需求并自动匹配,利用员工闲暇时间前置完成,"同时要确保人员不增加成本的前提下能够落地兑现"。这不是一个技术命题,是一个组织设计命题。
麦肯锡在关于智能体驱动型组织的研究中提出了一个压力测试,我们建议每一位酒店总经理都做一次:如果明天关掉这个AI工具,企业的流程节点、数据口径、决策权和责任边界是否仍与过去完全相同?如果答案是肯定的,那这个项目大概率仍停留在局部提效,而不是组织转型。
用这个测试回看华住:关掉"华小AI",它的工单流转、人机分工、数据口径、门店人房比已经永远改变了。这就是"重构型"的含义。
一、从场景与流程切入,而不是从采购清单切入。先回答"住中服务里哪个环节最高频、最重复、客人抱怨最多、人力占用最重",把这一条端到端流程拆成任务节点,再决定每个节点由人、由AI还是由人机协同完成。华住选择的是住中——不是因为它最容易做,而是因为它是体验与成本矛盾最尖锐的地方。工具先行、哪里容易做哪里,是AI项目停在局部提效的第一大原因。
二、先把数据底座打通,再谈智能体。如果PMS、CRM、工单、能耗、点评数据仍然各自为政、口径不一,智能体上线之日就是幻觉与客诉齐飞之时。数据打通的功夫枯燥、昂贵、不出新闻稿,但它决定了AI能爬多高。同时要把治理嵌进去:哪些决策AI可以自动执行,哪些必须人工复核,客诉的责任边界划在哪里——协调成本下降的同时,治理成本一定上升,这笔账要提前算。
三、把人效提升省下来的,投资到"温度"上。行业调查显示,高星酒店与高端客群对"人服务人"的偏好近乎绝对,而Z世代对机器人服务接受度很高。这不是矛盾,而是分层:用AI承接标准化、高频、夜间和峰值需求,把人力集中投向复杂判断、情感连接和高价值客群服务。服务业的终极竞争不是"机器换人",而是"机器换人之后,人站在哪里"。
170年的酒店业不会被AI一夜改写,但竞争的分野已经清晰:未来五年,酒店集团之间的差距,不取决于谁买了AI,而取决于谁把AI织进了自己的流程、数据和组织肌理。
一个可以直接用的压力测试:如果明天关掉这个AI工具,您酒店的流程节点、数据口径、决策权和责任边界,是否仍与过去完全相同?如果答案是肯定的,这个项目大概率只是局部提效,而不是组织转型。买AI是采购决策,把AI融进场景才是战略决策。
本栏目聚焦酒店文旅、消费与AI应用领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。本文基于公开报道、企业财报与行业研究整理撰写,观点仅供管理者参考,不构成投资建议。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的酒店与文旅咨询服务,请发送邮件至 [email protected]。
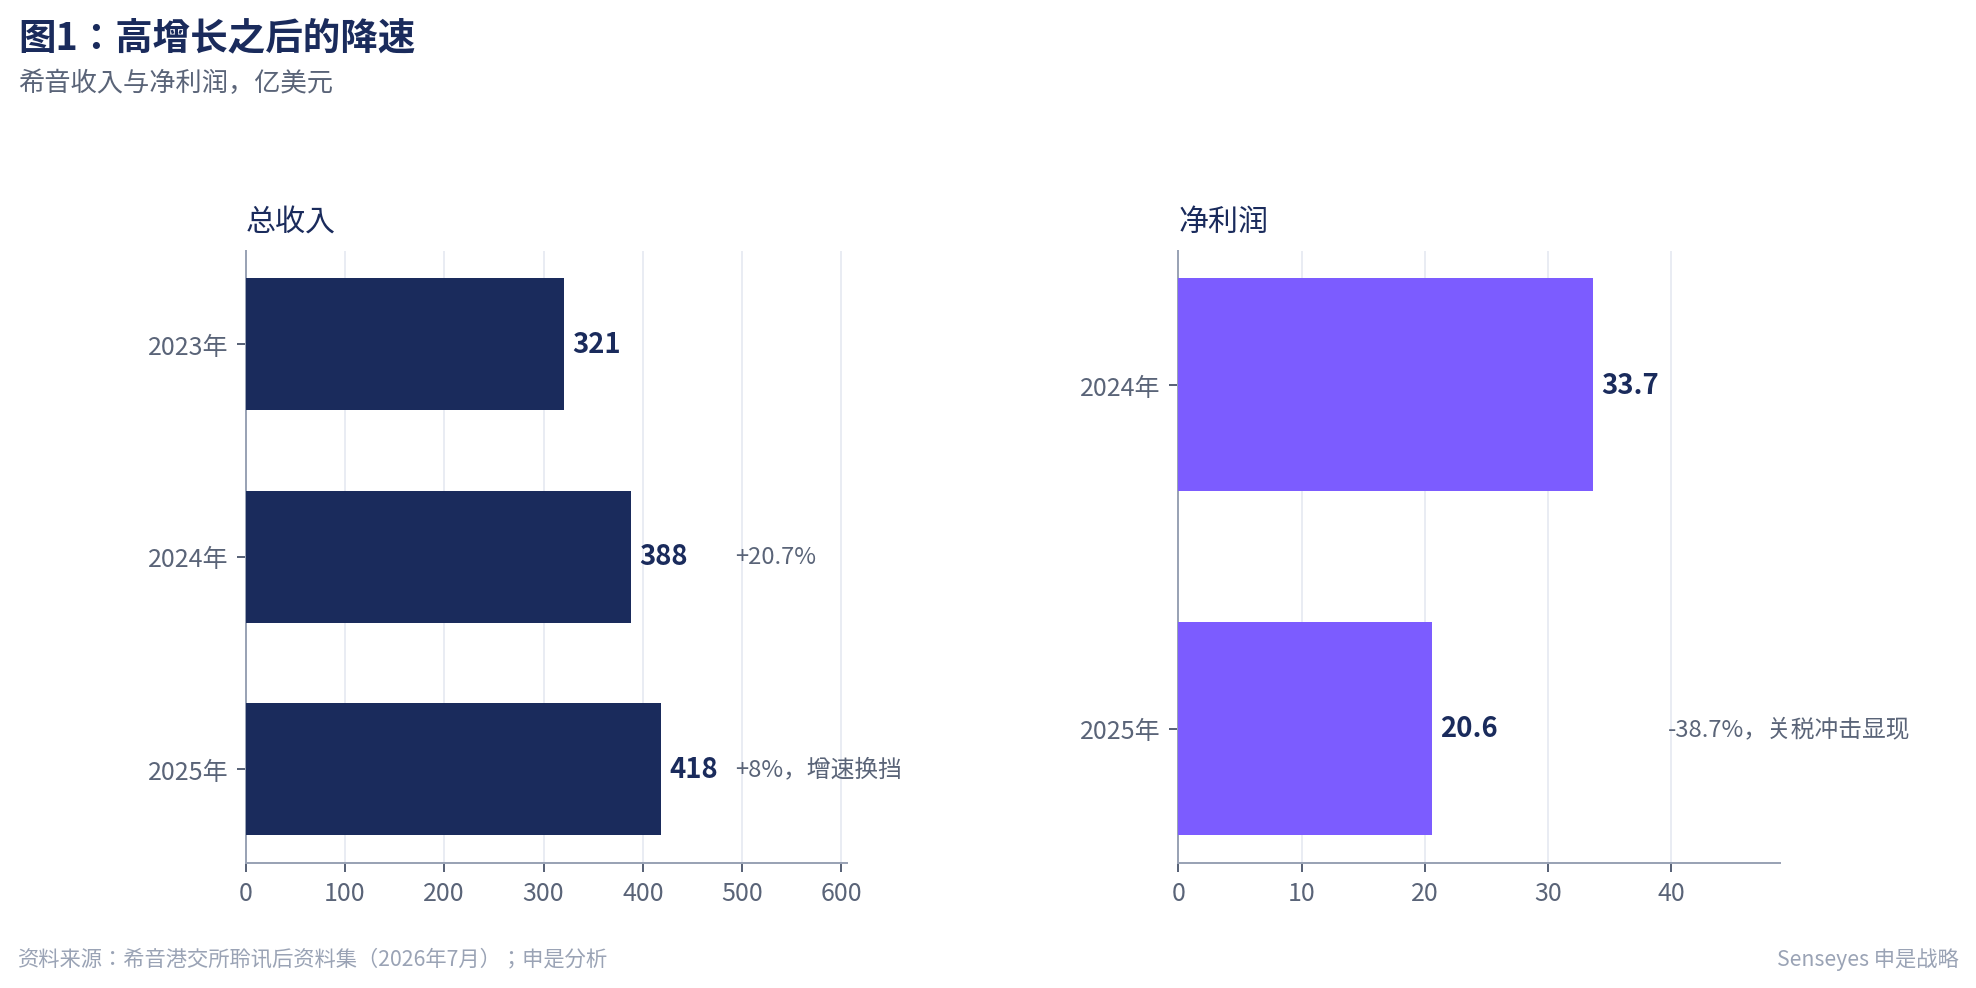
这家公司就是希音(SHEIN)。2025年,它以418亿美元的营收、2.73亿活跃用户和覆盖约160个市场的规模,成为全球最大的线上时尚零售平台。但它真正的战略价值,不在于这些规模数字,而在于它用数字化手段解决了一个困扰服装产业上百年的结构性问题:如何在满足消费者对"多、快、新"无尽需求的同时,不被库存拖垮。希音的答案是一个看似矛盾的模式:比快时尚更快,但比快时尚更"轻"。它没有一家自有工厂,却建立了全球响应最快的服装供应链。它不靠预测来决定生产,而是让数据在每一件衣服卖出去之前就已经告诉工厂该补什么货。2026年7月,希音通过了港交所聆讯,即将成为今年港股最大的时尚品牌IPO。在这个节点重新审视它的商业模式,恰好可以回答一个更根本的问题:当一家"不拥有工厂的制造企业"走向全球,它的竞争壁垒究竟在哪里。
希音2025年收入418亿美元,净利润20.6亿美元,活跃用户2.73亿。按服装与鞋履零售额计算,它是全球最大的线上时尚零售平台,也是仅次于Nike和Adidas的全球第三大时尚零售商。
但在这些数字背后,四个运营指标才真正揭示了希音模式的本质。
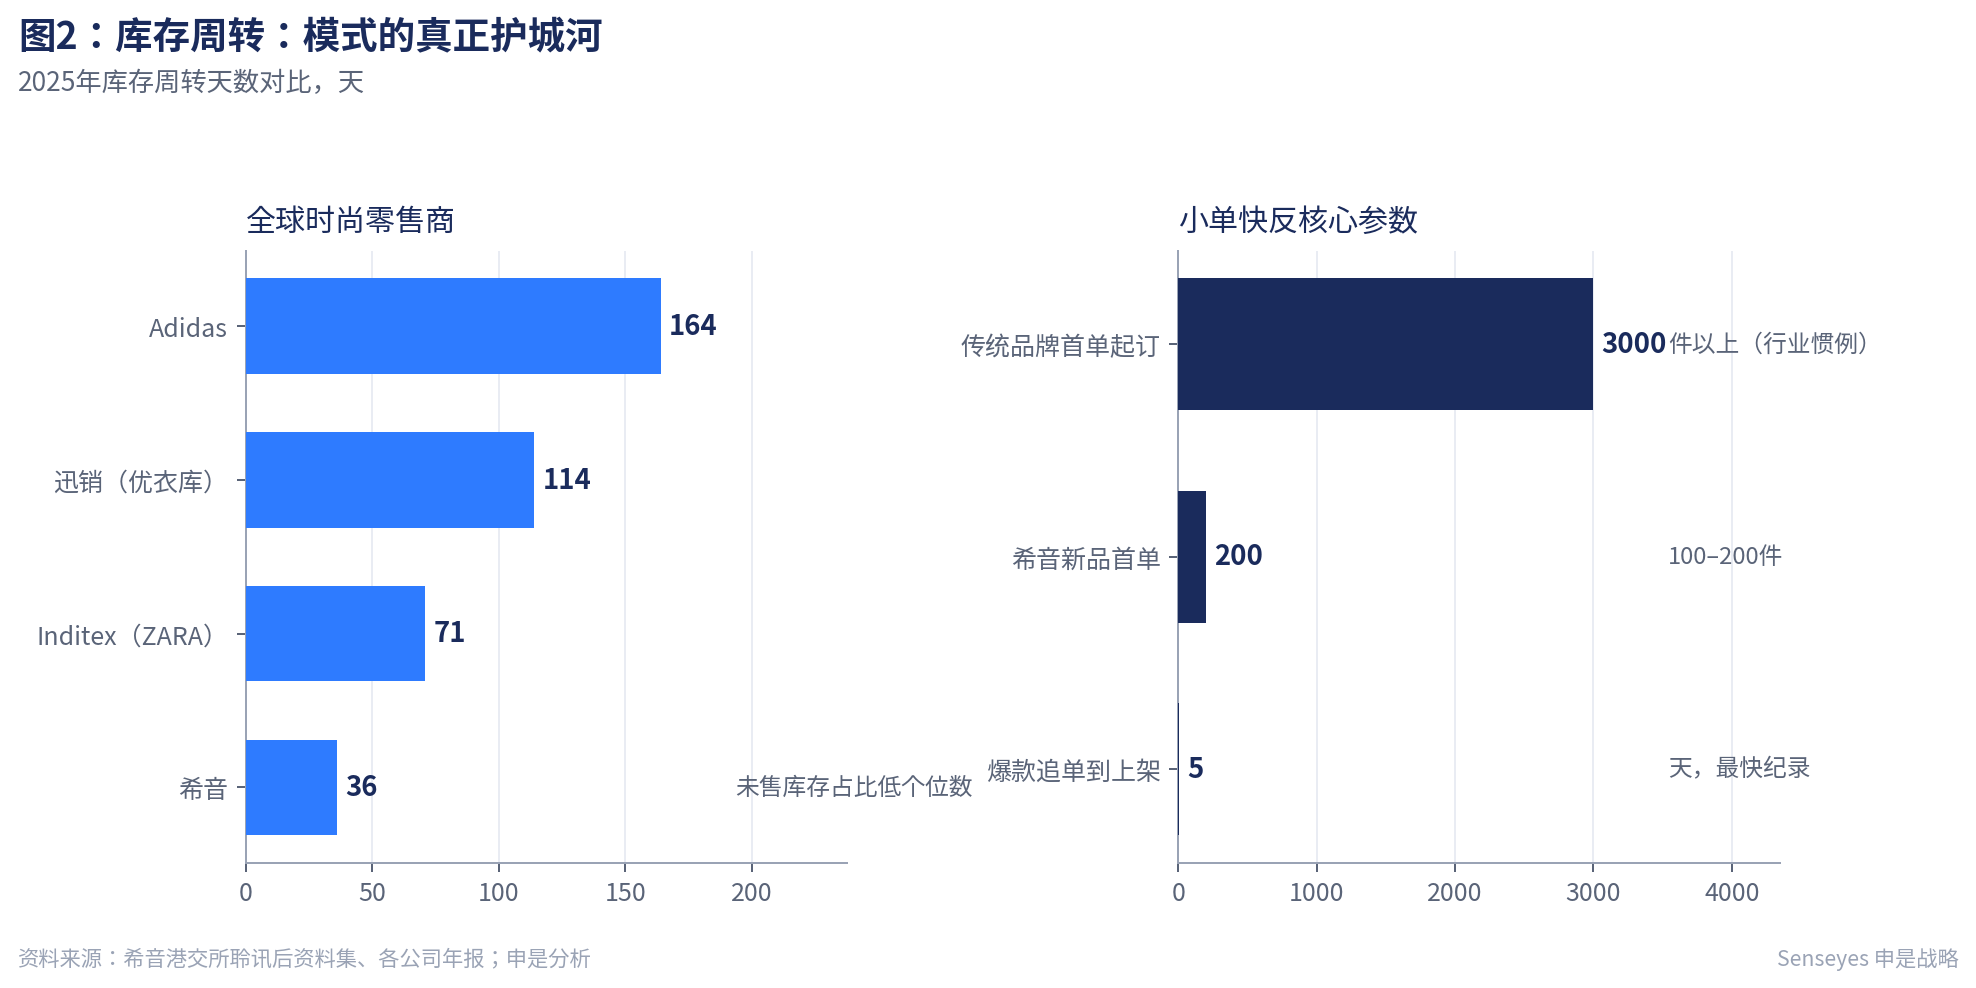
库存周转天数36天。作为参照,ZARA母公司Inditex约80天,H&M约120天,传统服装品牌普遍在90到180天。未售库存占比维持在低个位数水平,库存减记损失仅占销售成本的1%到2%,而行业平均水平在25%到30%。
新品首单仅100到200件。畅销款系统自动触发补货,最快5天内完成从追加生产到上架的全流程。传统品牌的新品起订量通常在数千件以上,从设计到上架需要三到六个月。
自研数字化工具180多项,累计向供应商交付超过7500件精益工具,相关工序效率平均提升35%。
这些指标指向同一个事实:希音真正重塑的不是"卖衣服"这门生意,而是"做衣服"的底层逻辑。
希音的起点,不在上海或深圳的写字楼,而在广州番禺的城中村。
番禺是中国服装制造业最密集的区域之一,汇集了上万家中小型服装工厂。这些工厂规模小、反应快、接单灵活,但在传统服装产业链中处于最底端,靠微薄的加工费生存。希音创始人许仰天(Chris Xu)2008年在南京创立了这家公司的前身,最初做的是婚纱跨境贸易。但他很快发现了一个结构性的不对称:中国工厂的效率全球领先,但它们离终端消费者太远了。中间隔着品牌商、进口商、批发商、零售商——每一层都在加价,每一层都在制造信息延迟。
2012年,公司转型为跨境时尚DTC品牌,并在广州番禺建立了供应链中心。此后的十年里,希音做了一件鲜有先例的事:它没有建自己的工厂,而是把番禺周边数千家中小工厂接入了一套自研的数字化供应链系统。
这个系统的运作逻辑与传统服装业完全相反。传统链条是"设计、预测、下单、生产、销售"——先猜消费者会喜欢什么,再批量生产,然后祈祷猜对了。希音的逻辑是"测试、数据反馈、追单"——先投100到200件到市场上试一试,让真实的消费行为告诉你该不该继续做,做多少。
这套模式在内部被称为LATR(大规模自动化小单快反)。它的本质,是把服装生产从"赌博"变成了一门"科学"。不是猜得更准,而是不猜了。
2015年前后,当ZARA创始人阿曼西奥·奥尔特加还在为"两周上架新款"的速度被业界仰望时,希音已经把从设计到上架的周期压缩到了个位数的天数。更具杀伤力的是价格。ZARA把时尚做了"大众化",希音把时尚做到了比ZARA还便宜的价位。一件连衣裙在希音上可能只卖10到15美元,而ZARA类似款式的价格是25到40美元。H&M是20到35美元。
价格体系背后的差异不是品牌溢价,而是库存成本和渠道成本的系统性差异。ZARA和H&M需要为实体门店的租金、人工和陈列库存买单。希音不需要门店,也不需要为预测失误导致的库存报废买单。这些结构性成本节省,最终体现在了终端价格上。
2019年之后,希音进入了爆发式增长。2020年收入突破400亿元人民币,2022年达到227亿美元,2023年超过320亿美元,2024年约387亿美元,2025年达到418亿美元。与此同时,品牌也从单一的"跨境DTC女装"拓展为覆盖男女装、鞋包、美妆、家居等品类的综合时尚平台。2022年下半年,希音正式推出第三方商城模式,向外部商家开放其全球销售网络和物流基础设施。
2026年7月26日,希音向港交所披露了聆讯后资料集,联席保荐人包括高盛、摩根士丹利和摩根大通。这场备受瞩目的IPO,距离它最初在南京成立,只过了不到二十年。
希音模式最底层的创新,不在营销端,不在渠道端,而在生产端。
它本质上是一个"不拥有工厂的制造企业"。没有一台缝纫机属于希音,但数千家工厂的生产节奏、排产计划、品质标准和出货流程,都被接入了一套统一的数字化系统。这套系统的核心是用实时需求信号替代预测性计划。
具体拆开看,希音的LATR模型是这样转起来的。
一切从小批量测试开始。任何新款首次生产仅100到200件,直接上架到希音的App和网站。没有内部评审会,没有买手选款,没有提前六个月的订货会。产品行不行,市场说了算。
紧接着是实时的数据反馈。每一件新品的点击、收藏、加购、购买、退货和评价数据都被实时采集和分析。算法自动识别"爆款信号"——转化率高、退货率低、复购意愿强的产品立即进入追单流程。信号弱的产品,不再生产第二批。
信号一旦被确认,追单是自动完成的。当系统判定一款产品具有持续销售潜力时,补货指令自动下发到对应的工厂。工厂已经提前预留了产能和面料,接到指令即可排产。从追单到完成生产,最快只需5天。这套机制让畅销款的库存断档风险降到最低——传统品牌常常出现"爆款卖断货再补来不及"的情况,希音基本不会。
而即便是已经验证的爆款,也始终处在持续迭代之中。系统持续监测它的表现变化。当数据曲线开始走平,追单量自动调降。当表现进一步下滑,生产自动停止。产品生命周期被精确管理,没有"尾货"这回事。
支撑这个闭环的,是一套自研的供应商赋能体系。希音向合作的数千家工厂免费开放云端生产管理系统,涵盖订单接收、物料管理、生产排程、品质检验和出货物流的全部环节。每一家工厂的生产进度、产能利用率和品质指标都在平台上实时可见。到2025年底,希音累计开发了超过180项创新精益工具,向工厂交付了超过7500件。这些工具解决了传统制衣工序中效率最低的环节——比如珠绣拼缝、碎珠套件、橡筋压双线——将原本需要多道工序才能完成的作业合并为一道,平均效率提升35%。
2025年全年,希音为供应商组织了近600场培训,覆盖约3.7万人次。培训内容从5S精益生产标准到数字化系统操作,从生产线布局优化到节能改造方案。超过200家工厂在希音的指导下完成了系统性升级。希音还与东华大学等高校合作,在可回收涤纶、数码冷转移牛仔等面料的研发上持续投入——其中数码冷转移牛仔技术相比传统工艺可节水70.5%。
这些投入的背后是一个清醒的商业判断:希音的竞争力最终取决于它生态系统的效率和韧性。如果工厂的效率不高、品质不稳定、交付不及时,平台的用户体验就会被拖累。换句话说,希音不是在建一家公司,而是在建一个产业的数字化基础设施。
如果说制造端的数字化解决的是"怎么做"的问题,那么商业模式从自营品牌向平台的演进,解决的是"还能做什么"的问题。
2022年之前,希音本质上是品牌商——自己设计或选款,自己定价,自己承担库存风险。这套自营模型在服装品类上已经被证明极其有效,但它有两个天然局限:品类扩展受制于内部团队的选品能力和运营资源;库存风险也全部由平台承担,规模越大,资金占用越高。
2022年下半年,希音开始在部分市场试水第三方商城模式。2024年进一步推出半托管模式——商家负责选品和定价,希音提供物流、支付和流量基础设施。到2025年,服务收入(主要来自第三方平台佣金和品牌孵化服务)已达到47.4亿美元,占净收入的11.3%。2026年一季度,这一比例进一步升至14%。
更具想象空间的是品牌孵化业务。2025年10月,希音将此前运作了四年的"SHEIN X"设计师合作项目升级为"SHEIN Xcelerator"品牌孵化平台。这个平台为独立设计师和小型时尚品牌提供端到端的孵化运营服务:供应链对接(直接使用希音的柔性生产网络)、全球物流履约(接入希音的仓储配送体系)、海外社交媒体营销(基于希音积累的流量运营能力)。
平台上披露的一个案例具有代表性。某品牌参加计划的第一年完成了从零到一的冷启动。第二年销售收入增长约15倍,营业利润率提高超过30个百分点,存货周转天数减少约三分之二。这些指标意味着,希音不仅能帮品牌"卖货",还能从根本上改善品牌的经济模型——让它们用更低的库存风险、更快的周转速度、更高的利润空间来运营。
另一条路径是品牌并购。英国快时尚品牌Missguided因供应链断裂和现金流危机濒临破产,被希音收购后接入其柔性供应链和全球流量平台,一年内实现扭亏为盈。这个案例验证了希音供应链能力的可迁移性——它不是只能为自己品牌服务的专属工具,而是可以被复制到其他品牌身上的基础设施。
从财务角度看,平台化转型有双重好处。第三方业务贡献的是佣金和增值服务收入,边际成本远低于自营商品销售,对整体利润率的拉动效应明显。同时,第三方商家还帮希音以更低的风险测试新品类和新市场——卖得好,平台赚佣金;卖不动,库存风险在商家。
当一家公司不再只是"卖自己的货",而是开始"帮别人卖货"并收取基础设施服务费时,它的商业模式本质上已经从零售商变成了产业操作系统。
希音在消费者端的策略,同样和传统时尚品牌有着系统性差异。
传统服装品牌的核心销售场景是门店。即便是在电商时代,它们也更多把线上视为线下的补充渠道。希音从一开始就是纯线上模式,这意味着它的触达逻辑、内容策略和数据采集方式,完全是围绕移动互联网构建的。
在触达层面,希音覆盖了约160个市场,但在不同市场采取差异化的进入策略。在北美和欧洲,它是独立App加社交媒体的直接触达。在中东和东南亚,它通过本地化的社交媒体和KOL合作建立品牌认知。这套打法的底层能力,是希音从创业第一天起就开始积累的全球流量运营经验。它可能是中国出海企业中最早系统性地使用Instagram、TikTok和YouTube做品牌营销的公司之一,远在"社交电商"这个词流行之前。
在内容层面,希音的做法与传统品牌有本质不同。传统品牌的营销内容以品牌广告为主——精心制作的季度大片,强调品牌调性和生活方式。希音的内容以产品展示和用户生成内容(UGC)为主——真实用户穿着希音的衣服拍摄短视频和照片,标注价格和购买链接。这种内容的成本更低,转化率更高,而且自然形成了一种"刷不完的新鲜感"——每天约4700款新品,为内容生产提供了永不枯竭的素材来源。
在数据层面,希音可能是全球最能"读懂"女性时尚消费行为的企业之一。它的App不仅记录用户买了什么,更记录用户看过什么、停留了几秒、收藏了哪些但没买、加购后又删了什么。这些行为数据的价值,在某些维度上甚至超过购买数据。因为购买数据只能告诉你"这个人喜欢这个",行为数据能告诉你"这个人和这个人很像的那群人,可能会喜欢这个还没上架的东西"。这正是LATR模型能够运转的燃料。
在全球物流履约方面,希音已经构建起一个以中国为中心物流枢纽、覆盖北美、欧洲、中东、东南亚和大洋洲的海外仓储网络。物流网络的面积约600万平方米,从2023年起在波兰弗罗茨瓦夫、西班牙等地建设区域履约中心,以缩短欧洲市场的配送时效。尽管全球航运成本整体上升,希音的单件履约成本仍在持续下降——从2023年的18.90美元,降至2024年的18.30美元,再降至2025年的17.70美元。规模效应正在转化为实实在在的成本优势。
希音的商业模式可以用一个简洁的公式来概括:数字化需求信号、柔性生产网络、全球化直连用户,三者构成一个实时闭环。
但公式背后更重要的,是希音对服装产业一个根本矛盾的解法。这个矛盾是:消费者的需求越来越碎片化、个性化、即时化,而传统服装供应链的设计逻辑是大批量、长周期、高库存。两者之间的错配,造成了每年全球服装产业数以千亿美元计的库存报废。
希音的解法不是让供应链变得"更准",而是让供应链变得"更快"。猜不准的问题,被"不需要猜"解决了。
它不试图预测几个月后消费者会喜欢什么。它让消费者在今天的行为直接决定明天的生产。预测从"赌博"变成了"反应"。
这个转变之所以可能,有一个常被忽略的结构性前提。传统的服装供应链之所以慢,不是因为工厂不能快,而是因为信息传得太慢。当设计师的灵感、消费者的偏好、经销商的库存、工厂的产能这几件事各看各的数据、各做各的判断时,"快"是不可能的。希音做的事情本质上就是一件事:让所有人看同一组数据。
品牌商看到的消费者行为数据,和工厂看到的排产数据,是同一个系统的同一个界面。一件连衣裙在纽约卖得好,广州番禺的工厂当天就能看到信号。这个信息同步机制,比任何单一环节的效率提升都更根本。
另一个被低估的因素是付款周期。在传统服装产业链中,品牌商对供应商的付款周期通常在90天到180天。工厂要先垫资买原料、付工资、做完货、发出去,然后等上半年才能拿到钱。这种资金压力直接限制了工厂的灵活性和产能弹性。希音将付款周期压缩到了30天以内,最快可达出货后7天。这不是慈善,而是一笔精明的生意账。工厂资金周转快了,就更愿意配合小批量、多频次的柔性订单。品牌获得了供应链弹性,工厂获得了资金确定性。双方的激励被对齐了。
把希音拆到这里,有三句话值得跨境电商和消费品企业记下来。
希音没有一家自有工厂,但它可能是全球对服装生产流程介入最深的企业之一。它不拥有产能,但通过数字化系统实时调度着数千家工厂的产能。这给传统"重资产=竞争壁垒"的认知带来了挑战。在新的竞争逻辑下,壁垒不一定来自你拥有什么,而来自你连接什么。连接的深度——你多大程度上参与了合作伙伴的运营决策——决定了你调动资源的能力。
很多企业说自己拥有大数据,指的是积累了海量的销售历史数据。希音的数据优势不在这里。它的真正优势在于建立了一个实时、闭环的数据系统:每一件产品的市场表现,在几天内就能转化为生产端的决策。这不是"数据量大"的优势,而是"数据流转速度"的优势。绝大多数企业不缺数据,缺的是让数据驱动决策、让决策快速落地的机制。
希音从品牌走向平台,表面上是品类和商家数量的扩张。实质上,它在把自营阶段验证过的核心能力——柔性供应链、全球物流、流量运营——包装成可售卖的服务。当这些能力不再是希音品牌的专属资源,而变成外部商家也能调用的基础设施时,希音的盈利模式就从"卖货赚钱"转向了"卖能力赚钱"。利润率更高,天花板更高,竞争壁垒也更高。
2026年,希音面临着创业以来最复杂的战略环境。三股压力在同一个时间窗口出现,任何一股都足以改写它的增长轨迹。
最直接的一股,来自贸易政策。2025年5月,美国取消了800美元以下进口包裹的免税政策。这对希音的影响直接而深远——美国市场收入占比从2022年的约31%下降到2025年的24.1%,2026年一季度美国收入同比下滑约14.3%。紧接着,欧盟宣布从2026年7月起取消150欧元以下包裹的关税豁免,对每件商品征收3欧元定额关税。欧盟市场在2025年贡献了希音约三分之一的收入,希音在招股书中也明确警告,欧盟政策的冲击"可能与在美国观察到的影响相当,甚至超过"。
另一股,来自身后越来越近的追赶者。Temu和TikTok Shop正在全球市场快速扩张,在价格和流量两个维度上对希音构成直接竞争。营销费用率从2023年的10.8%攀升至2026年一季度的15.8%,反映的正是流量成本的系统性上升。当低价不再是一家独有的武器时,效率的优势必须足够大,才能支撑起利润空间。
第三股压力,则来自资本市场本身。2026年7月26日,希音通过了港交所聆讯,即将登陆资本市场。IPO既是检验其商业故事能否被公开市场接受的试金石,也是它加速全球供应链基建布局的融资窗口。但上市也意味着更严格的披露要求和更短的业绩考核周期。一家以长期供应链投入为核心战略的企业,能否在公开市场的季度性预期中保持定力,本身就是一个考验。
希音的应对,其实已经写在它的动作里。关税压力面前,它加速推进本地化仓储和履约能力,用前置海外仓和批量运输来对冲跨境小包直邮模式被削弱的影响。面对追赶者,它继续把钱投进供应链效率,把与对手之间的效率差距拉得更大。而面向资本市场,它正在讲一个比"中国版ZARA"更有想象空间的故事:一家用数字化重构了全球服装供应链基础设施的平台型企业。
希音的故事中,最值得被记住的不是它卖了多少件衣服,而是它重新定义了"做衣服"这件事的效率上限。
全球服装产业每年产生约9200万吨纺织废弃物,其中相当一部分来自从未被穿过的全新衣物——预测失误造成的过量生产。希音的模式证明,按需生产在服装行业不仅是可行的,而且是可规模化的。当滞销库存占比可以从行业平均的25%到30%压缩到低个位数时,这不仅仅是商业模式的优化,也是对资源效率的根本性改进。
当然,希音面临的压力也是真实的。增长在放缓,利润在收窄,关税壁垒在升高,竞争在加剧。但对于一个已经在全球时尚产业中占据独特生态位的企业来说,真正的问题不是"会不会遇到挑战",而是"它的核心能力是否足以穿越这些挑战"。
希音的核心能力是什么?不是低价,不是流量,不是品类丰富度。是它用数字化手段将数千家中小企业连接成一个可以实时响应全球需求的生产网络。这个网络一旦形成,它的运行效率和迭代速度就是单一企业无法通过资本投入在短期内复制的。这才是希音真正的护城河。
2025年全球时尚市场规模约1.7万亿美元,线上渗透率约33%,预计到2030年升至39%。在一个万亿级的市场里,希音目前的市场份额仅为1.9%。这个故事还远没有到终局。
本栏目聚焦跨境电商、供应链与消费领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。本文分析所依据的信息均来自公开来源,内容仅供参考,不构成投资或经营决策建议。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的跨境电商与供应链业务,请发送邮件至 [email protected]。
2024年初,比亚迪在全球发布了一条简短的消息:"BYD delivered more than 4 million EVs in 2024, proudly claiming the Global Sales Champion."这家名字字面意思是"成就你的梦想"的中国公司,刚刚超越特斯拉成为全球最大的电动汽车制造商。差不多同一时间,在比利时布鲁塞尔,欧盟委员会的反补贴调查官员正在逐页审阅中国电动汽车企业的财务报表。十个月后,调查结果公布:比亚迪被课以17.4%的附加关税,综合税率达到27%。这就是比亚迪在欧洲的处境。它不缺产品,不缺资金,不缺决心。它面临的是一个结构性的"本地化悖论"——而这个问题,过去没有一家中国车企真正面对过。
几个数字可以快速勾勒出比亚迪在欧洲的扩张态势。
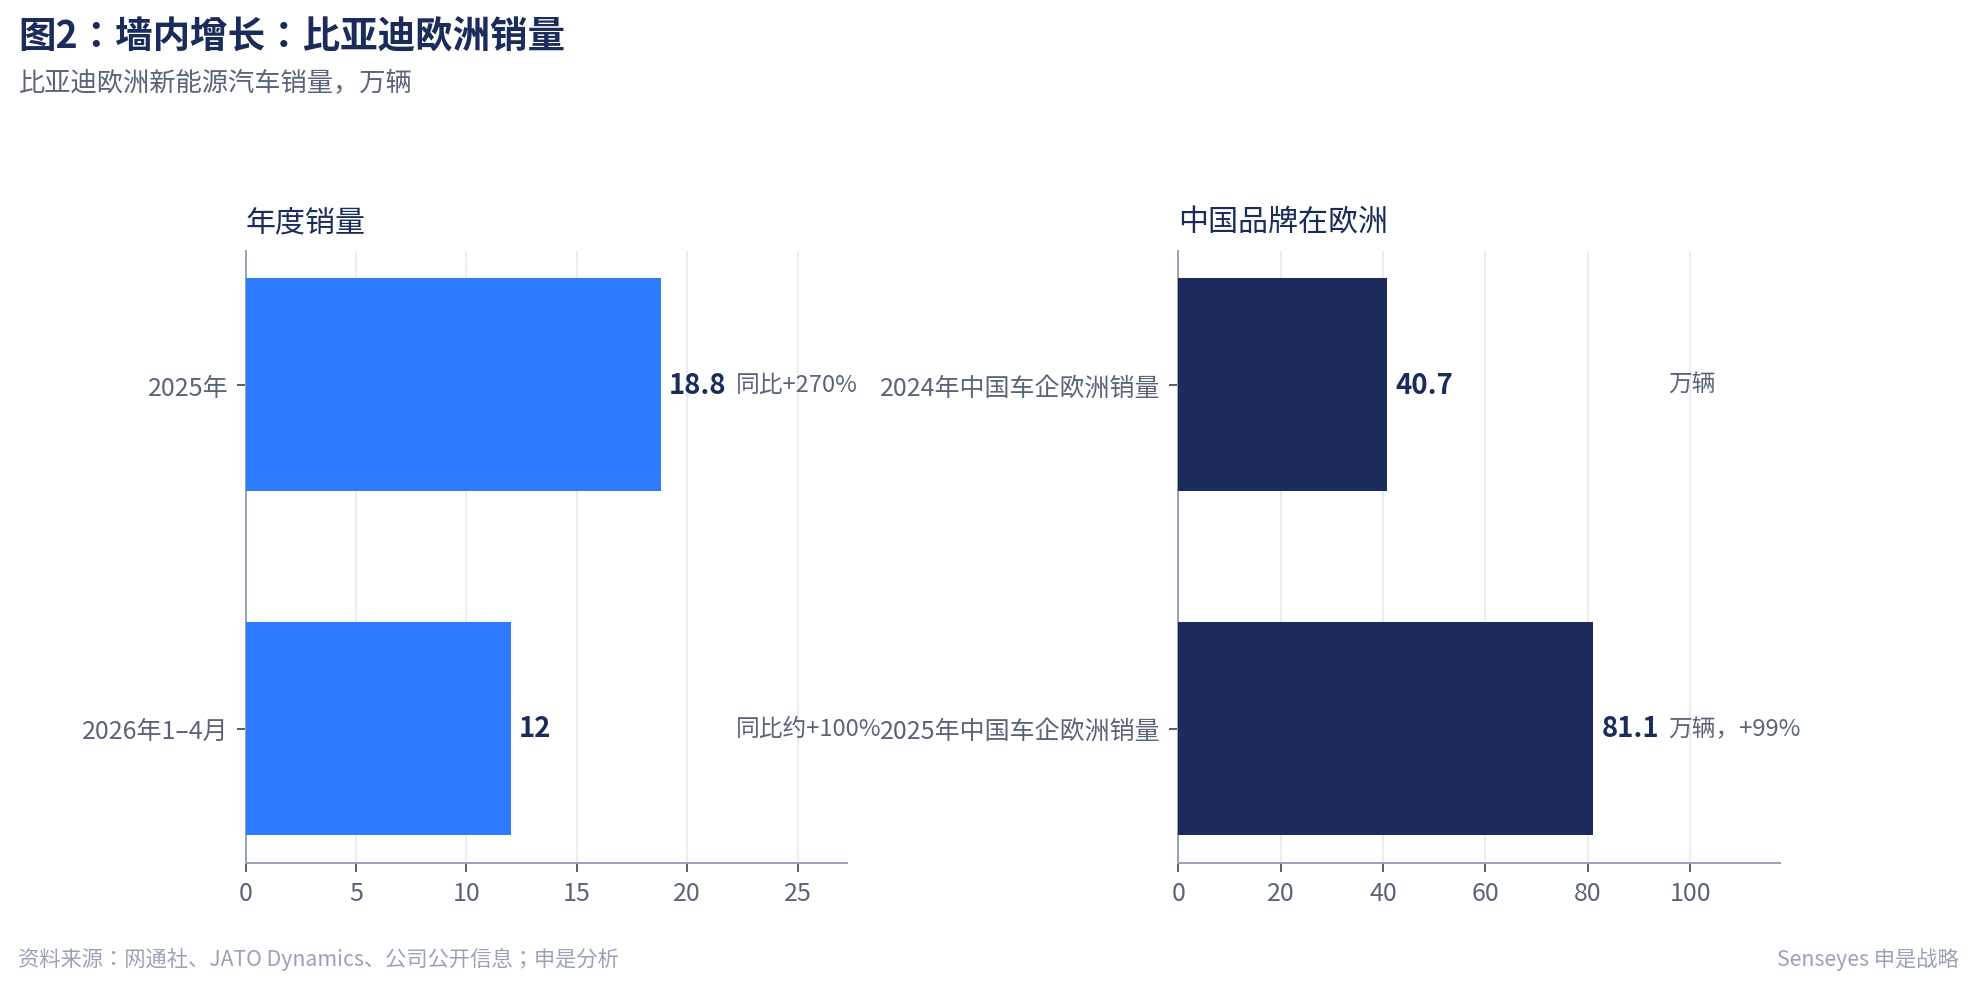
2025年在欧洲销售约18.8万辆新能源汽车,同比增长270%。2026年前五个月,这个数字突破10万辆,同比再增144%。在意大利、西班牙和英国,比亚迪已经坐上了新能源品牌销量的头把交椅。
但这些增长是在27%的关税成本下实现的。一辆在欧洲卖3.2万欧元的Atto 2,关税就吃掉将近8700欧元。按2025年18.8万辆的量粗略估算,全年关税支出超过10亿欧元。
这意味着比亚迪在欧洲的增长越快,关税成本就越大。它必须在增长的同时完成一个战略转换:从"从中国运过来卖"变成"在欧洲造了直接卖"。这个转换的支点,就是位于匈牙利塞格德的那座工厂。
工厂投资约40到50亿欧元,规划年产30万辆,计划2026年第四季度投产。一旦产能爬坡完成,在欧盟内部生产的车辆关税归零,单车利润有望改善15%到20%。
但工厂已经比原计划晚了一年。土耳其的第二工厂被无限期搁置。欧盟委员会正在依据《外国补贴条例》调查匈牙利工厂是否真正为当地创造经济价值。大众、Stellantis的廉价电动车正在加速反扑。
简单的算术是:关税每年消耗十亿欧元以上,工厂要等到2028年前后才能释放有意义的产能,中间有四年的缺口。这道题怎么解?
2023年10月,欧盟委员会启动了对中国产电动汽车的反补贴调查。这件事的冲击力,只有放在一个更大的背景中才能理解。
过去二十年,中国在新能源汽车产业链上的投入是系统性的。到2022年,中国掌握了全球超过四分之三的动力电池制造产能。全球一半以上的锂和镍在中国完成精炼。2024年,中国生产了全球70%的电动汽车。这个产业生态的效率和成本,是任何一个单一市场都难以独立复制的。
当这个生态开始对外溢出时,最先感受到冲击的是欧洲。欧洲拥有全球最成熟的汽车市场、最严格的监管体系和最挑剔的消费者。但它在电动化转型上落后了。从电池到整车,欧洲本土供应链的成本比中国高出25%到40%。
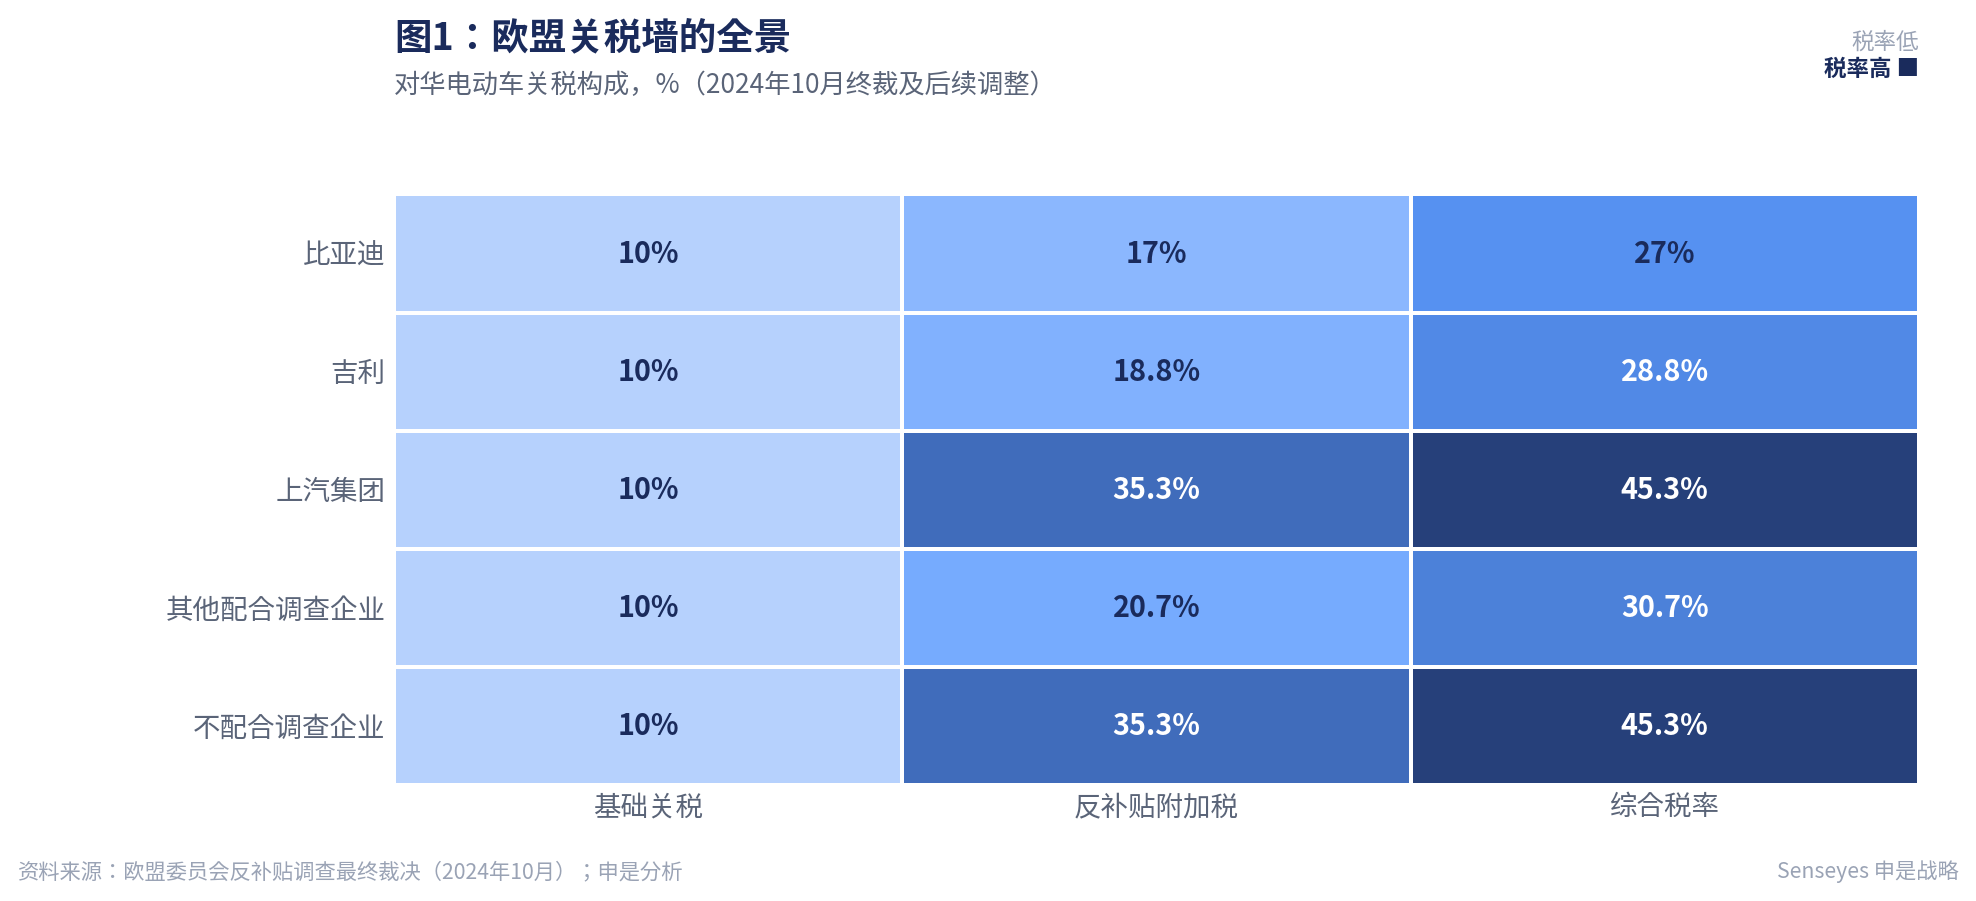
2024年10月,欧盟公布了反补贴调查的最终裁决。比亚迪被征收17.4%的附加关税,后经谈判降至17.0%,加上原有的10%基础关税,综合税率约27%。在主流中国车企中,比亚迪的税率是最低的——上汽集团被加征了35.3%——但这仍然是一个足以改变竞争格局的数字。
关税的直接后果很粗暴。每出口一辆Atto 2,比亚迪要多付约8700欧元。海豹这种售价更高的车型,单车关税成本轻松突破1万欧元。考虑到比亚迪2025年在欧洲卖了将近19万辆,即便假设其中一部分是定价较高的车型,全年的关税账单也至少在10亿欧元以上。
对于一家净利率只有个位数的汽车企业来说,10亿欧元的额外成本不是小数目。而且这个数字在2026年还会继续增长——销量在涨,关税就跟着涨。
但这个局面也创造了一个有意思的筛选机制。关税把"低价倾销"这条路彻底堵死了。能在27%关税下仍然卖得动并且保持增长的企业,靠的不可能是价格,只能是产品力或者品牌力——或者两者兼有。对比亚迪来说,关税在伤害利润的同时,也在客观上帮它验证了一件事:欧洲消费者买它的车,不是因为它便宜,而是因为它值这个价。
2026年1月,欧盟和中国达成了"最低进口价格承诺"机制。中国车企承诺以不低于特定价格向欧盟出口,以此替代缴纳反补贴税。这个协议被视为关税战的"软着陆",但它是临时性的。更深层的博弈还在后面——插电混动车型目前尚未被纳入征税范围,但欧盟已经启动了相关的评估程序。
匈牙利南部城市塞格德,距离塞尔维亚边境不到20公里。2023年12月,比亚迪宣布将在这里建设欧洲首座乘用车整车工厂。
选在匈牙利不是偶然。匈牙利是欧盟成员国中对中国投资最为开放的国家之一,已经吸引了宁德时代、亿纬锂能等一批中国动力电池企业设厂。劳动力成本在欧盟处于中低水平,地理位置可以辐射整个欧洲大陆。更重要的是,匈牙利政府在招商引资上的务实态度——它愿意为比亚迪提供政治支持和政策便利。
工厂原计划2025年底投产。实际的进度是:2026年第四季度才开始小批量生产,而且初期主要是CKD组装——核心零部件从中国运来,在匈牙利完成总装。年产量在头一两年可能只有几万辆,远低于30万辆的设计产能。真正爬上规模化生产的台阶,乐观估计也要到2028年。
为什么会延迟一年?原因不是单一的。欧洲的环保审批流程比中国复杂得多,工会和劳工法规需要更长的磨合时间,设备从中国运过来、安装、调试的周期本身就长达数月。更重要的是供应链的缺失。电池——电动车最贵、最核心的部件——目前在欧洲还无法实现本地化供应。
比亚迪的运气不算太差。宁德时代在匈牙利德布勒森的100GWh电池工厂,距离塞格德约300公里,一期预计2026年上半年投产。这是欧洲目前在建的最大电池工厂之一。CATL的产能一旦释放,比亚迪至少能解决"电池从哪儿来"的问题。但CATL自己也在和欧盟的审批、环保标准和供应链配套作斗争,全面达产需要时间。
工厂延迟的代价是实实在在的。从2024年关税生效到2028年产能释放,比亚迪有四年左右的"关税敞口期"。这四年里,它必须继续从中国出口来满足欧洲的增长需求,每一辆车都扛着27%的关税。累计额外关税成本可能达到数十亿欧元。
但换个角度看,这个"敞口期"也有它的价值。它给了比亚迪时间,去验证哪些车型在欧洲真正有市场,去建立经销商网络和售后体系,去了解欧洲消费者的真实偏好。当工厂最终投产时,它不是盲目的产能扩张,而是有真实需求支撑的产能落位。
2026年6月,比亚迪执行副总裁李柯在一个行业论坛上说了一句话:"未来三年,我们不会再拿中国市场的车型直接卖到欧洲。"
这不是一句公关辞令。它的背后是比亚迪欧洲产品策略的一次根本性转向。
把中国市场的爆款直接搬到欧洲,在早期阶段是最高效的打法。Atto 3在中国叫元PLUS,海豹在中国也是海豹,它们在中国已经跑通了产品力验证。放到欧洲——加上关税、加上运费、加上经销商利润——虽然贵了不少,但和欧洲本土品牌的同级电动车比,性价比仍然突出。
但这套打法有天花板。中国消费者和欧洲消费者对一辆"好车"的定义存在系统性差异。中国市场的竞争焦点是智能化:大屏、语音助手、自动驾驶辅助功能。欧洲消费者更在意底盘调校的质感、内饰材料的手感、座椅的人体工学设计。用一句业内的话说:中国消费者是用"眼睛"买车,欧洲消费者是用"屁股"买车。
还有售后。中国的新能源车售后体系以授权服务中心为主,响应速度快、覆盖密度高。欧洲的消费者已经习惯了遍布城乡的授权经销商网络,习惯了进店就能看车、试驾、维修。比亚迪在欧洲的经销商网络还在建设初期,这是不能用资本一步跨越的。
海豚G DM-i是比亚迪第一款真正为欧洲正向研发的车型。插电混动紧凑型车,英国起售价23990英镑,德国28990欧元——这个价格定位精准地卡在了大众高尔夫和丰田卡罗拉之间。它不是把一款中国车翻译成欧洲版,而是从一开始就按照欧洲消费者的使用场景来设计的:更长的纯电续航(高配版约105公里)、更接近欧洲紧凑型车习惯的底盘调校、更简洁的内饰设计语言。
选择插电混动作为第一款正向研发车型,本身也是一个务实的判断。充电基础设施的覆盖是欧洲电动车普及最大的瓶颈。南欧和东欧的公共充电桩密度远远落后于西欧和北欧。插混车型不依赖充电桩,日常通勤用纯电、长途用油,对于充电焦虑的欧洲消费者来说是一种心理上的安全网。
还有一个更现实的考量。插电混动目前不在欧盟反补贴关税的征收范围内,这意味着海豚G DM-i目前的关税成本远比纯电车型低。中国品牌集体看到了这个窗口——到2026年6月,中国品牌在欧洲插混市场的份额已经蹿升到34%。但窗户开着的每一天,欧盟立法者都在靠近它。针对中国产插混的反补贴调查已在筹备中。
比亚迪原计划在土耳其马尼萨投资10亿美元建设一座年产15万辆的工厂。利用土耳其与欧盟的关税同盟身份,产品可以免关税进入欧盟市场,而土耳其的劳动力成本只有匈牙利的一半左右。
这个项目目前处于"无限期暂停"状态。官方的说法是"集中资源优先推进匈牙利项目",但行业内的解读更为复杂。
有一点是清晰的。欧盟委员会依据《外国补贴条例》对比亚迪匈牙利工厂的调查,释放了一个明确的信号:即便你把工厂建在欧盟内部,如果它"没有为当地创造实质性的经济价值",仍然可能面临处罚。匈牙利工厂的审查重点之一,就是工厂的本土化率——多少零部件来自欧洲,多少技术转让给了当地,多少就业机会是真正新增的。如果匈牙利工厂在这一关过得勉强,那在低成本的土耳其复制同样的模式,只会引来更严格的审查。
与此同时,比亚迪正在物色一个完全不同的选项:直接在欧洲收购一个现成的工厂。
这个策略在行业里被称为"棕地投资"。欧洲目前有大量的汽车产能处于闲置或低负荷运转状态。全欧汽车工厂的平均产能利用率仅为55%。Stellantis旗下多个品牌的工厂、大众的部分产线,都在寻找新的使用者。收购并改造一座现有工厂,可以在12到18个月内投产——而建一座新工厂,从拿地到量产至少要三年。
法国和西班牙是比亚迪棕地收购的候选国家。法国的优势是市场本身——它是欧洲第二大汽车市场。西班牙的优势是成本——劳动力价格低于西欧平均水平,而且已经吸引了奇瑞与本土品牌Ebro的合资项目(2025年已投产)。无论选哪个,棕地路径都能让比亚迪把"关税敞口期"缩短至少一年半到两年。但棕地收购也有自己的问题:现有工厂的产线是为燃油车设计的,改造成电动车产线的成本不低;工会协议和既有员工的安置是一个需要谨慎处理的本地政治问题;而且被收购方往往是那些在市场上失势的品牌,工厂本身可能带着历史包袱。
三个选项各有各的成本和风险。匈牙利的绿地工厂是旗帜,也是成本最高、周期最长的选项。棕地收购能抢时间,但需要为别人的历史债务买单。土耳其保留了成本优势,但在合规上的不确定性最大。比亚迪目前的资源排序很明显:匈牙利优先,棕地次之,土耳其暂缓。但这个排序不是一成不变的。如果匈牙利工厂的爬坡速度持续低于预期,或者棕地收购的机会窗口足够好,排序随时可能调整。
2026年7月,一位匈牙利政治人物宣布加入比亚迪。西雅尔多(Péter Szijjártó),2014年到2026年间担任匈牙利外交部长,是匈牙利政坛任职时间最长的部长之一。
他加入比亚迪后的头衔是"对外关系及新业务拓展负责人"。这个职位说明了一件事:比亚迪已经把欧盟层面的政府关系和监管合规,放在了和产品、生产、销售同等重要的地位。西雅尔多在任期间的标志性政绩之一,就是推动匈牙利成为中国企业在欧洲最大的投资目的地。比亚迪、宁德时代、亿纬锂能等一批中国新能源巨头的匈牙利工厂,都是在西雅尔多的协调下落地的。他比任何人都更了解这些投资背后的政策逻辑和利益博弈。
但这步棋也有它的两面性。西雅尔多在布鲁塞尔是一个有争议的人物。他的对俄政策立场与欧盟主流存在分歧。他在匈牙利国内的影响力,能否有效延伸到布鲁塞尔、巴黎和柏林的决策圈,本身就是一个问题。比亚迪需要的不只是匈牙利一个点的政策友好,而是整个欧盟层面的规则参与权。
也正是在这个背景下,比亚迪在同期正式申请加入了欧洲汽车制造商协会。ACEA是欧洲汽车产业最核心的行业组织,大众、宝马、奔驰、Stellantis都是它的核心成员。加入ACEA,意味着比亚迪不再是一个"游说对象"——它是游说团体的一员了。从关税谈判的被裁决方,变成规则讨论的参与方,这个身份转换的长期价值,可能比任何一座工厂都大。
如果把比亚迪欧洲战略的所有变量放在一起看,会发现一个有意思的现象:几乎每一个困难,归根结底都是时间问题。
建工厂需要时间,而且总是比计划的时间长。供应链的本地化需要时间,欧洲的电池材料和组件产业至少需要五到十年才能达到中国今天的成熟度。品牌认知需要时间,从"便宜的中国车"变成"值得信赖的欧洲制造"不是靠几场发布会就能完成的。经销商网络需要时间,一家一家签、一城一城铺,没有捷径。监管关系需要时间,从被调查的对象变成受尊重的对话者,本身就是一个漫长的信任建立过程。
而关税在相反的方向上施压。每多等一年,就是十几亿欧元的额外成本。这个时间压力,在跨国公司历史上并不常见。传统的跨国扩张——比如当年的丰田进入美国——虽然也需要本地化,但不存在"不本地化就多付27%"这种硬性的时间惩罚。
比亚迪对时间的应对策略是分层的:关税用棕地收购对冲,供应链用外部合作渐进自建,品牌与信任用本地精英和行业平台长期积累。
最紧急的时间压力——关税——用棕地收购来对冲,尽量把产能释放的时间往前提。中期的时间压力——供应链——用CATL的外部合作和渐进式自建来应对,不追求一步到位。长期的时间压力——品牌和信任——用西雅尔多这样的本地精英和ACEA这样的行业平台来积累,不急于短期见效,但确保方向正确。
这种分层的节奏感,可能比任何单项策略都更接近比亚迪欧洲战略的核心思路。它不是按照"最优方案"来设计的——最优方案在经济上可能是把工厂全部放在土耳其,在政策上可能是等欧盟关税政策明朗了再投。它按照"最不坏方案"来设计:在不确定性中保持弹性,在不同时间维度上配置不同的工具。
2026年下半年的欧洲电动车市场,正处于一个微妙的转折点上。
欧洲纯电动汽车销量在2025年同比增长超过20%。德国重新推出了针对4万欧元以下电动车的4500欧元补贴。法国、西班牙、意大利的补贴也在加码。经过几年的徘徊,欧洲市场似乎终于开始"认真"对待电动化这件事了。
对中国车企而言,这是一个重要的信号。它意味着欧洲不再只是一个"因为关税太高所以必须本地化"的被动市场——它本身就在变成一个值得全力投入的增量市场。如果比亚迪匈牙利工厂的产能能在2027到2028年顺利释放,如果插混车型的政策窗口还能再维持一段时间,如果欧洲的购车补贴继续加码——这三个"如果"同时成立,2028年前后可能就是比亚迪欧洲业务的盈利拐点。
但"如果"毕竟是如果。每一个假设都有它的反面可能。工厂产能爬坡可能继续低于预期,插混关税可能提前落地,补贴可能在财政压力下退坡。而这三个"如果"全部实现,需要的不是某一个领域的好运气,而是工程执行、政策博弈和市场判断在多个维度上同时做对。
最后说一句。比亚迪欧洲故事最值得被记录的,不是某个季度的销量数字,也不是某座工厂的投产剪彩,而是它正在测试一个更大的命题:中国制造业能不能以"深度本地化"的方式,而不是"低价出口"的方式,在全球最成熟的市场站稳脚跟。
在WTO时代,中国制造进入全球市场的方式是简单的——在中国生产,卖到世界各地。在那个模式下,竞争力的唯一来源是成本。在"后WTO时代",这条路径越来越窄。关税壁垒、供应链安全审查、碳边境税、原产地规则——每一道新的门槛都在说同一件事:你得把工厂带过来,把技术带过来,把就业带过来,把税交在这里。
这本质上是一个"用本地化买市场准入"的逻辑。比亚迪在欧洲下的这盘棋——几十亿欧元的工厂投资、正向研发的专属车型、前外长级别的高管招募、加入行业协会的制度参与——正是这个逻辑的完整实践。
它的成败,将不止是比亚迪一家的事。
不是产品力,而是"本地化的悖论":既要快速建立本地制造、渠道和售后体系以应对关税与信任门槛,又要维持中国供应链的成本优势。真正的胜负手在于品牌认知——欧洲消费者对中国品牌的接受需要时间,渠道、服务和残值体系的补课速度决定了窗口期能持续多久。
不会阻止,但会改变进入方式。关税压缩了纯出口模式的价格优势,倒逼中国企业转向本地化生产(如比亚迪匈牙利工厂)和体系输出。长期看,关税淘汰的是只会打价格战的玩家,留下的是愿意做本地深耕的企业。
三个最常见的坑:把"产品出口"当成"全球化",忽视售后与残值体系;用中国市场的速度预期欧洲市场的决策节奏,低估工会、环保与合规成本;品牌投放先于渠道服务,导致认知有了但体验跟不上,反而固化负面印象。
本栏目聚焦新能源汽车、全球化与产业政策领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。本文以公开信息与行业研究为基础撰写,仅供读者参考,不作为商业决策的直接依据。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的新能源汽车与全球化业务,请发送邮件至 [email protected]。
凯度集团在2026年7月24日发布的《2026凯度BrandZ中国全球化品牌50强》,为这个转折点提供了一组可量化的注脚。这份已连续发布十年的榜单显示,中国全球化品牌的整体品牌力指数同比增长7%。TikTok、小米、希音、联想、华为占据前五,海尔连续十年稳居十强。最引人注目的变化出现在汽车行业:上榜汽车品牌达到10家,行业整体品牌力较去年增长14%,奇瑞、比亚迪、长城、吉利、长安悉数在列。
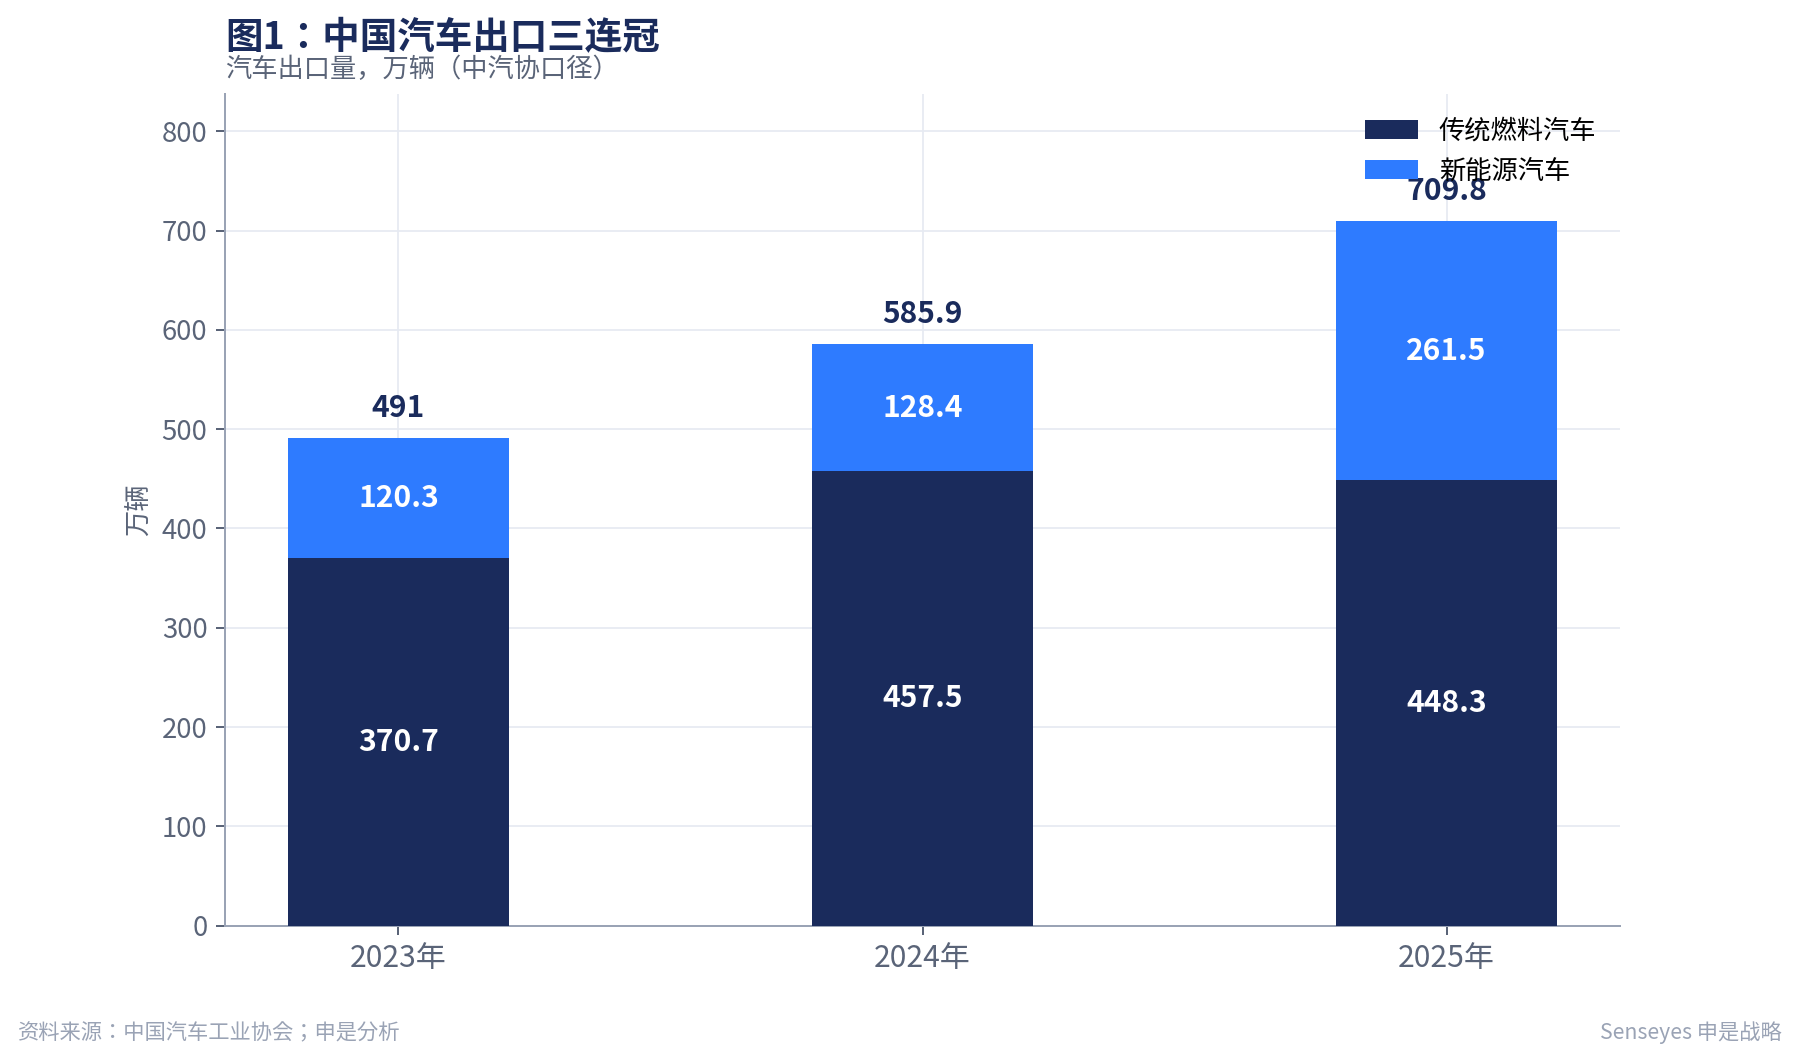
品牌力是消费者选择倾向的直接度量。它的升温,建立在一条已经跑通的出口曲线之上。中汽协数据显示,2025年中国汽车出口709.8万辆,同比增长21.1%,连续三年位居全球第一,其中新能源汽车出口343万辆,同比增长70%。2026年上半年,这条曲线进一步陡峭化:整车出口405.9万辆,同比增长63%,出口金额728亿美元。
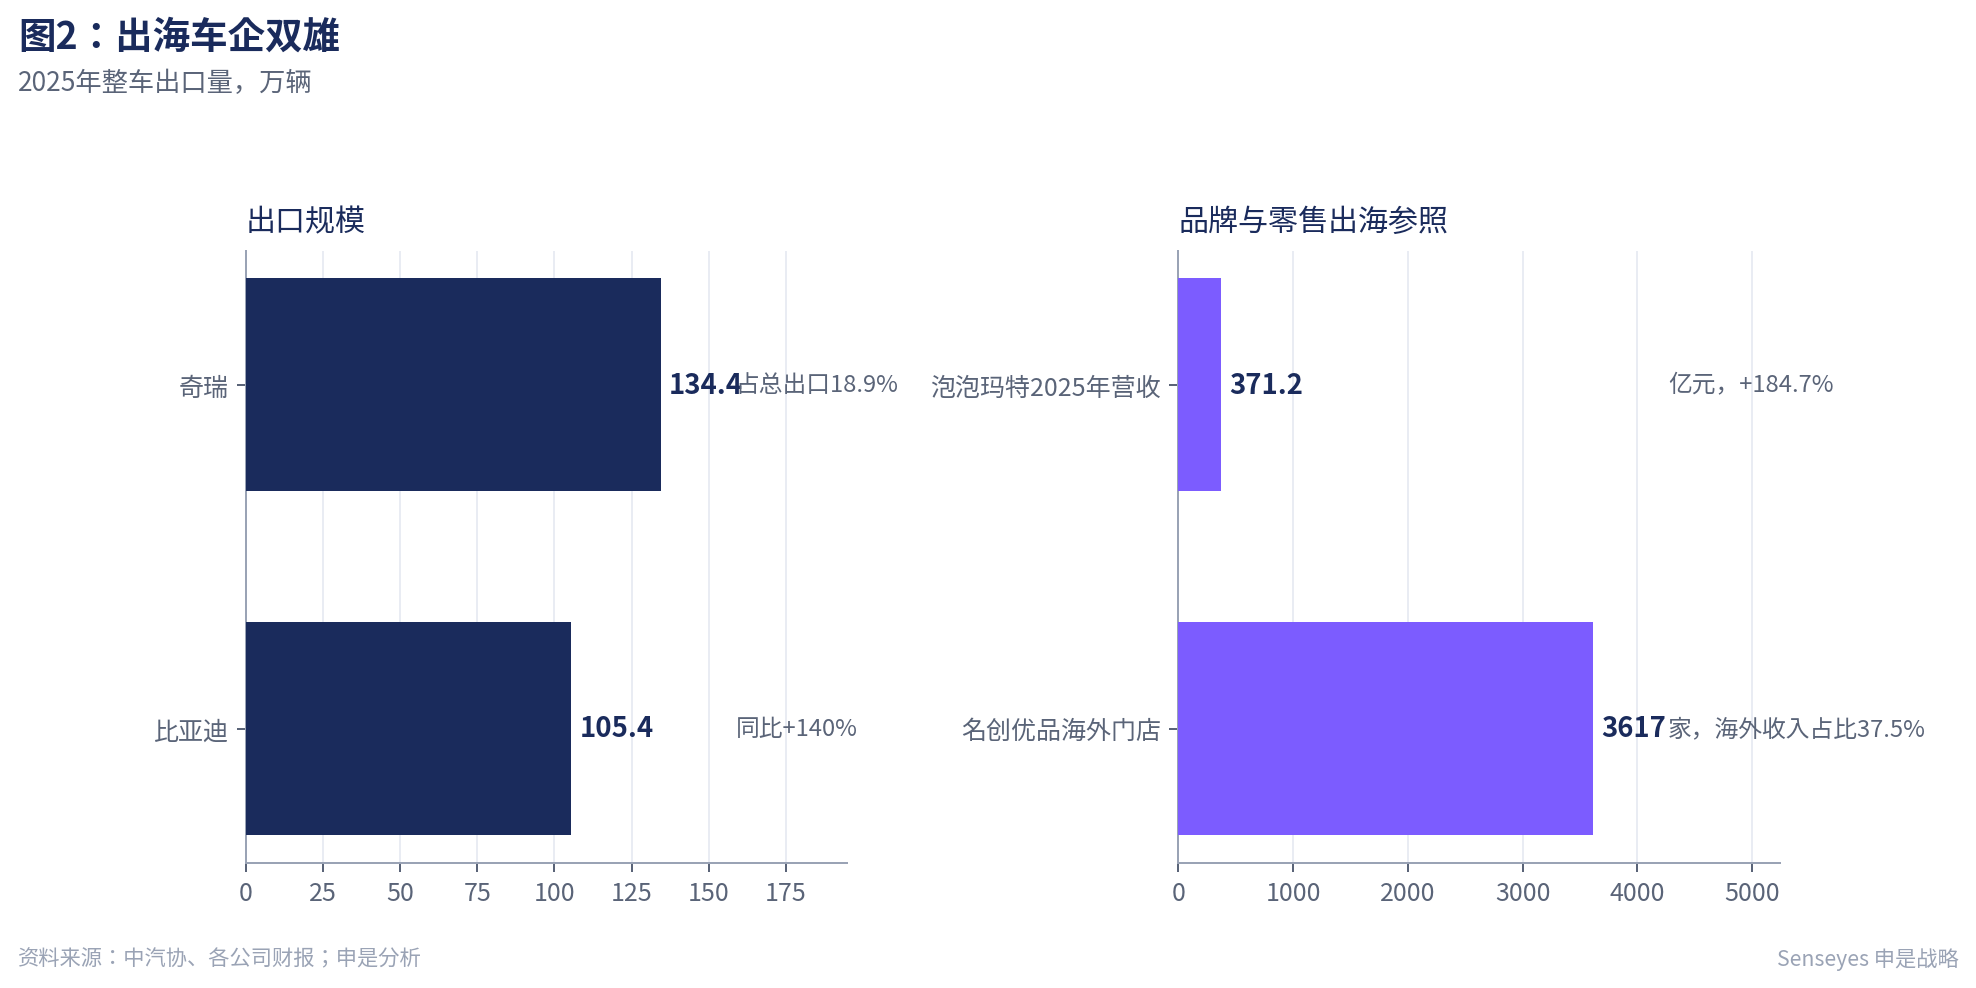
消费端的故事同样清晰。泡泡玛特2025年营收371.2亿元,同比增长184.7%,海外市场贡献了过半增量。名创优品2026年一季度营收56.9亿元,同比增长28.5%,海外门店达到3,617家,海外收入占名创品牌营收的37.5%。安克创新2026年一季度线上收入51.42亿元,同比增长25.17%,毛利率43.64%——一个靠低价铺货的企业,拿不到这样的利润率。
把这三组数据放在一起看,结论只有一个:中国企业出海的竞争单位,正在从"集装箱"变成"品牌"。
复盘过去五年,中国企业的全球化第一波浪潮,本质上是制造能力的跨境变现。
奇瑞是最典型的样本。2025年,它以134.4万辆的出口量连续第23年位居中国车企出口榜首,海外销量占总销量近48%。它的打法是把燃油与混动两条产品线铺进中东、俄罗斯、南美等市场,用极致的性价比和渠道密度建立基本盘。2026年上半年,奇瑞出口94.38万辆,同比增长71.5%,出口占总销量的比例升至69.5%——这家公司的增长引擎已经事实上搬到了海外。
比亚迪代表的是第二种路径:技术代差的变现。2022年它的海外销量还不足5万辆,2025年已飙升至105万辆,四年放大二十倍。更值得注意的是它的动作顺序:泰国、巴西工厂率先投产,匈牙利和印尼工厂在2026年4月跟进,2026年海外目标从130万辆上调至150万辆。当欧盟把反补贴关税垒到27%,它的回应不是降价,而是把工厂建到关税墙里面去。
这一阶段的共同特征很明确:拼的是成本、效率、渠道和速度,品牌只是产品到达之后的自然结果。这套打法没有失效——2026年5月,奇瑞在欧洲市场单月销量突破3万辆,Jaecoo 7单车月销破万——但它的天花板已经看得见。关税壁垒、地缘政治、本地就业审查,每一样都在抬高"纯出口模式"的成本。
凯度这份报告里,藏着一组对中国企业不太友好的数据:在品牌漏斗的上端,中国品牌从认知、考虑到购买的转化增长已经领先于海外本土竞争对手;但在漏斗的底部,大多数中国品牌的忠诚用户占比仍低于海外领先品牌。消费者愿意尝鲜,但还没有形成偏爱。
获得消费者,不等于拥有消费者。泡泡玛特的境遇提供了最生动的说明。它的2025年是现象级的,但2026年一季度之后,市场开始为它的"Labubu依赖症"定价——17个核心IP中仅Labubu持续达到预期,其北美搜索热度一度回落约60%,公司股价单日重挫超过22%。爆款可以买来增长,买不来忠诚。
对照之下,名创优品和安克展示了两种更可持续的姿态。名创用"乐园系"大店把IP生态搬进海外商圈,让门店本身成为品牌内容;安克则用研发把充电头做成了技术品类,再把同样的方法论复制到储能这条第二曲线——这块业务的收入从2024年的30亿元增至2025年的约45至50亿元,2026年预计达到60至70亿元。当同行还在为关税让渡利润时,它的毛利率反而站上了43%以上。
关税只能加在商品上,加不在品牌上。这是出海2.0与1.0最本质的区别。
海尔则用另一种方式回答了这个问题:研发、制造、营销三位一体的本土化体系,让一个中国家电品牌在欧美市场被当作"本地品牌"认知。它连续十年位居中国全球化品牌十强,靠的不是任何一年的爆发,而是把每个市场当作主场来经营的耐心。
品牌出海的下半场,还叠加了一层全新的游戏规则。
凯度的调研显示,全球82%的成年人在过去6个月内使用过AI助手,其中74%的AI用户每天或每周都会依赖AI生成的推荐。消费者决策正在进入"AI协同时代"——品牌被发现的入口,正从搜索框、货架和广告位,迁移到AI助手的回答里。
这对中国品牌意味着双重挑战。一方面,AI推荐天然偏好信息充分、口碑结构化、被权威信源反复引用的品牌——这恰恰是长期品牌资产的复利。另一方面,它压缩了"投流买量"的战术空间:当消费者直接问AI"哪个品牌值得买",广告位的价值在衰减,而被AI准确理解和信任的价值在放大。凯度在报告中反复强调的一点值得每位出海决策者记住:AI改变的是品牌被发现与推荐的路径,而不是品牌增长的底层逻辑。有意义的差异化、深度本地化、可规模化的消费者关系,这三件事在AI时代不是更不重要,而是更重要了。
基于对上述案例与数据的拆解,我们认为,志在品牌出海的中国企业需要回答三个层次的问题。
出口量衡量的是渗透速度,扎根源自本地化深度。比亚迪把工厂建进匈牙利、奇瑞让海外销量占比逼近七成、海尔把研发中心设到用户家门口——这些动作的共同指向,是把"中国制造、全球销售"改写为"全球制造、全球经营"。判断标准很简单:如果明天关税再涨十个百分点,你的生意是变得更贵,还是根本不受影响?
泡泡玛特的股价波动与安克的毛利率,是同一张答卷的两种答案。爆款驱动的增长需要用更密的爆款去维持,边际成本越来越高;品牌资产驱动的增长自带复利,每一分投入都在为下一次触达降低费用。具体而言,就是把营收的一定比例固定投向研发、本地内容、渠道体验和会员运营,并把忠诚度指标——复购率、NPS、自然搜索占比——放到与GMV同等重要的位置。
当82%的全球成年人已经在用AI助手,"被AI准确理解"就成了品牌出海的新基建。结构化且持续更新的产品信息、被本地权威媒体与专业社区引用的口碑、清晰一致的品牌叙事——这些过去属于公关部门的软工作,正在变成决定流量分配的硬指标。在人机双重选择的机制里,既要赢得消费者心智,也要赢得"机器心智"。
中国企业的全球化,正在经历一次静水深流的切换。
上半场的主角是工厂、货轮和渠道商,胜负手是成本与速度;下半场的主角是品牌、技术与本地组织,胜负手是信任与耐心。上半场的答卷已经交得很漂亮——三年全球出口第一、十家车企跻身全球品牌榜、潮玩与女装卖到160个国家。但下半场没有标准答案,因为每个市场都要重新考一次。
凯度的报告用一句话概括了这个时代的品牌本质:品牌,是不确定时代中最确定的资产。对中国出海企业而言,这句话的另一面同样成立——当关税、地缘和汇率都不确定时,唯有消费者心中那个确定的名字,能穿越所有周期。
本栏目聚焦企业出海、全球化战略与品牌增长领域的前沿议题,以结构化分析与可落地框架为企业决策者提供参考。文中观点基于公开资料与案例分析形成,仅供企业决策参考,不构成投资建议。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的企业出海业务,请发送邮件至 [email protected]。
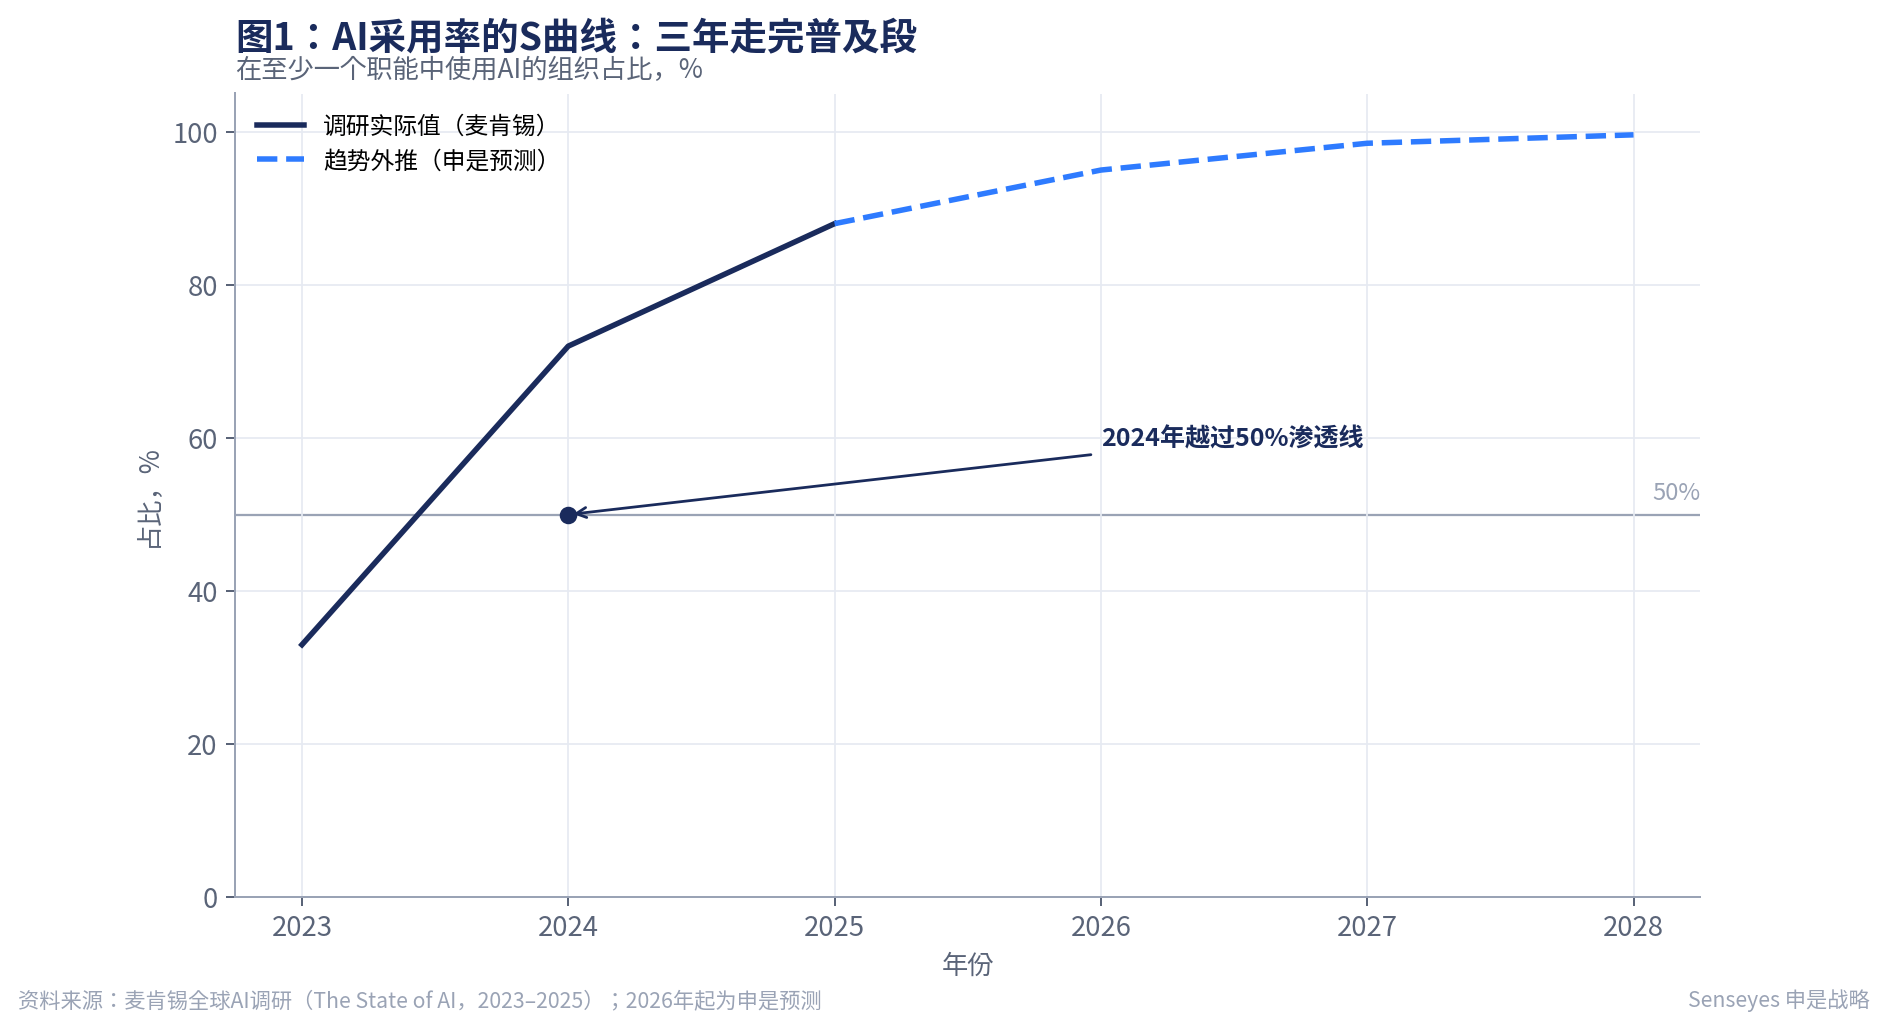
过去三年,企业AI叙事的主线是普及率:2023年33%的组织定期使用生成式AI,2024年初72%的企业在至少一个职能部署了AI,到麦肯锡2025年度的《全球AI现状调研》(覆盖约105个国家、近2,000家组织,其中38%年收入超过10亿美元),这个数字达到88%。三分之二的组织在多个职能使用AI,约一半在三个以上职能使用。
但普及率的参考价值正在快速衰减。给市场部装一个AI写作插件叫"采用",把整条客户服务流程围绕AI重新设计也叫"采用"——两者对企业的意义完全不同。麦肯锡的研究者把前一种现象称为"AI剧场":组织完成了采用的动作,却没有改造创造价值的机制。
衡量真实水位的指标是另外两组数字。约三分之一的组织实现了企业级规模化,其余困在"试点循环"里;而能够将AI对息税前利润的贡献量化到5%以上的"高绩效企业",只占5.5%。与此同时,麦肯锡估算生成式AI在63个已识别场景中蕴藏着每年2.6万亿至4.4万亿美元的经济价值。蛋糕足够大,分到蛋糕的企业却出奇地少——问题不在技术,在组织。
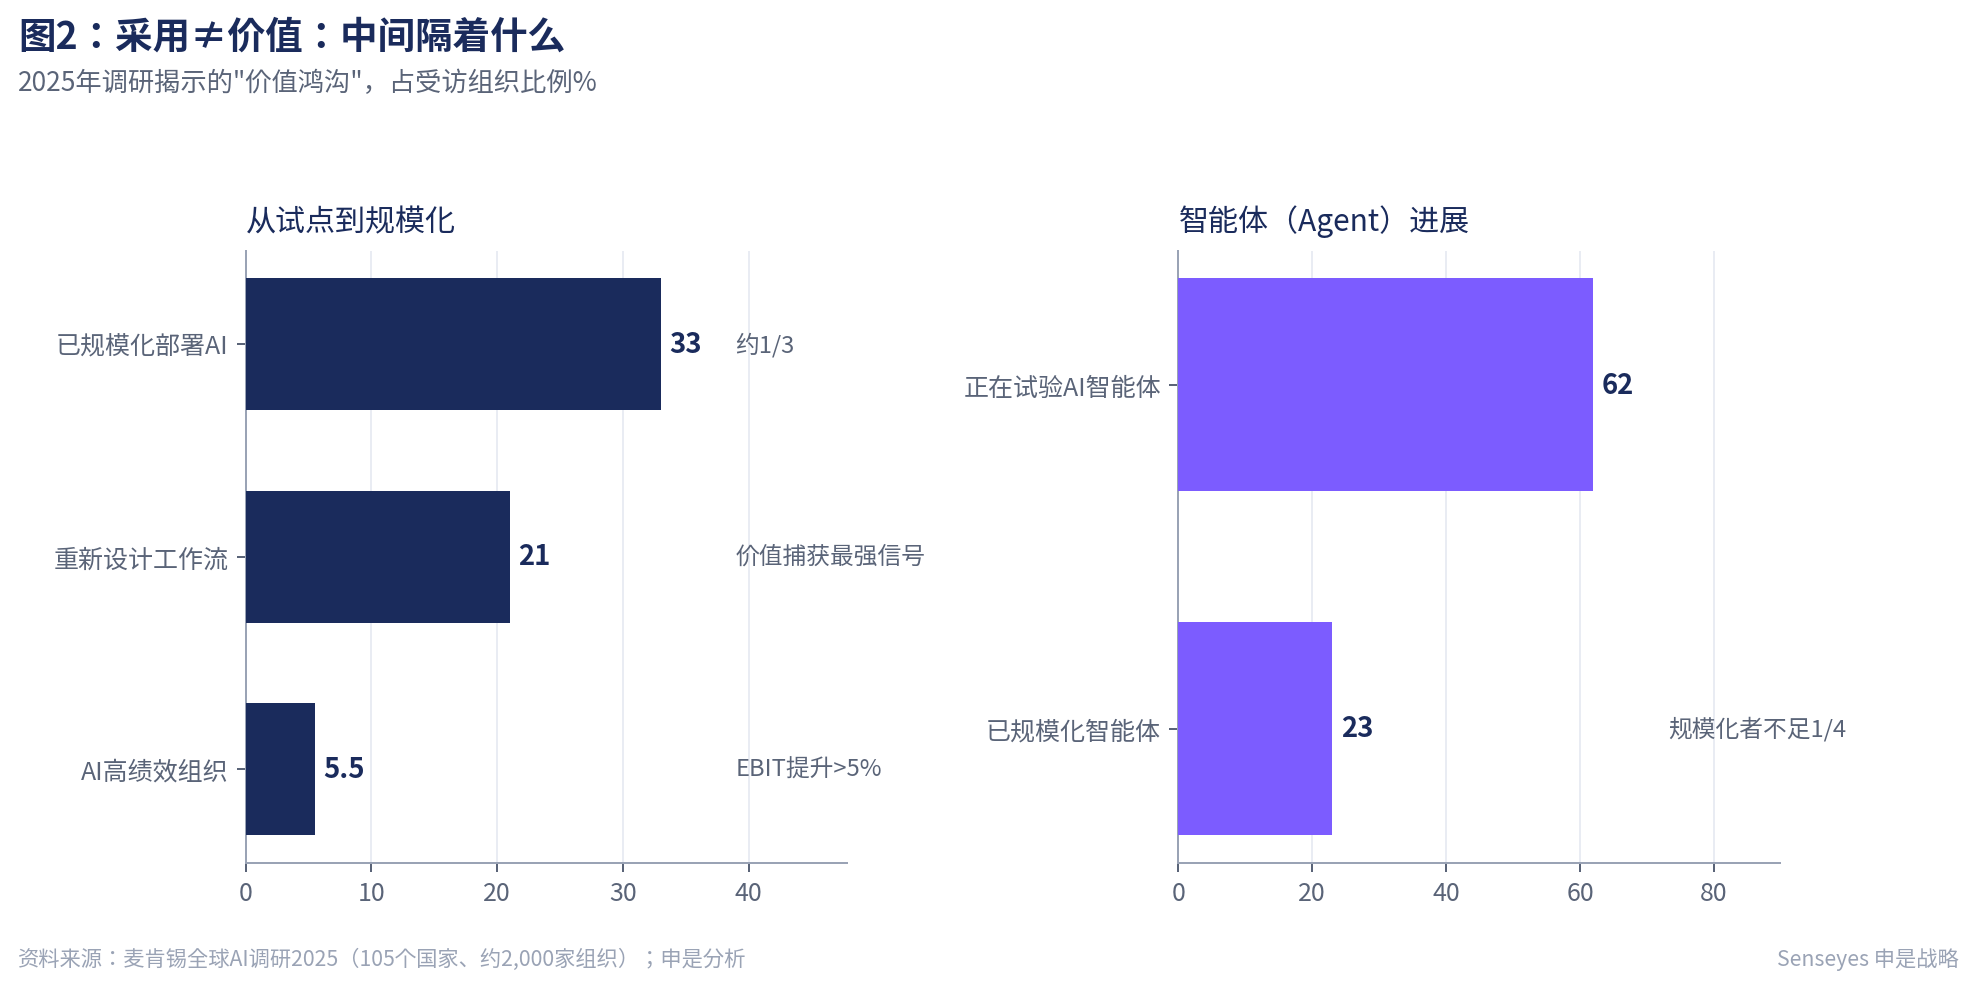
把高绩效企业与多数派拆开对比,差异几乎不在模型选择上,而在五件看起来更"笨"的事情上。
高管真正下场。高绩效企业拥有深度参与的高层领导者的比例,是其他企业的三倍。AI战略被授权给IT部门的企业,很少出现在5.5%的行列里。
端到端重设工作流。全部受访企业中,只有21%真正围绕AI重构了工作流,而这是预测AI利润贡献最强的单一变量。把AI贴在旧流程旁边,得到的只是局部提速;围绕AI重新设计流程,得到的才是结构性成本变化。
用业务指标而非技术指标立目标。高绩效企业倾向于设定与营收、成本、周转直接挂钩的AI目标,而不是"部署了多少个模型"这类产出指标。
基础设施为智能体预留位置。2025年的调研中,62%的组织已在试验AI智能体,但做到规模化的只有23%。差距很大程度上是架构问题:智能体需要可调用的系统接口、干净的数据和明确的权限边界,这些都不是采购一个模型能解决的。
把测量当作纪律。采用率、输出质量、业务结果,三层指标缺一,项目就会在第二年预算季被砍。
如果说2025年的关键词是"试点与规模的鸿沟",2026年的关键词则是"掌舵者的更迭"。
波士顿咨询《AI Radar 2026》调研了16个市场的2,360名高管(其中640人为CEO),发现72%的CEO自认是企业AI事务的主要决策者——这个比例是上一年的两倍。预算数字的变化更为直观:企业计划在2026年把AI投资提高到营收的约1.7%,而2025年这一比例还是0.8%,一年翻倍。约90%的CEO相信,AI智能体将在今年带来可衡量的投资回报。
BCG把受访CEO分成三类,差距一目了然。"开拓者"型CEO把约60%的AI预算押在智能体上,"务实者"与"跟随者"型只有25%。前者中58%认为"端到端AI转型是未来12个月抓住智能体机遇的最大机会",后者只有30%认同。
真金白银的案例支持了开拓者一侧。富士康在200多家工厂部署可扩展的AI运营体系,锁定了超过4亿美元的目标节省。利洁时(Reckitt)用端到端的AI驱动流程改造营销,优质内容产出翻倍,常规性工作削减最高达90%。BCG2026年6月对300名CMO的调研呈现了同一枚硬币的另一面:96%的CMO认同AI正在重塑营销,但部署了自主多智能体营销系统的只有8%——而那些做到了的企业,报告的营销ROI达到三倍, campaign周期缩短十倍。
AI竞争的下半场,差的不是预算,是"执行架构"——把试点连成系统的那套组织能力。
战略讨论中容易被跳过的,是麦肯锡报告里一组不太光鲜的数据:47%的组织已经历过至少一次生成式AI带来的负面后果,集中在输出失真、数据泄露、知识产权纠纷和新暴露的网络安全面。BCG的调研则显示,53%的高管仍把数据隐私与网络安全列为AI首要关切——尽管这个比例已比2025年下降了12个百分点,说明治理在成熟,但远未到可以放心的时候。
人的维度同样值得认真对待。麦肯锡发现,员工实际使用AI的程度普遍高于管理层认知——这意味着"堵"不如"疏",正式培训、治理护栏和明确的场景指引,比一纸禁令有效得多。多数企业已因AI对最多10%的员工完成再培训,且普遍选择把AI省下的时间转投新任务,而非直接裁撤岗位。AI对组织的冲击,眼下更接近"重构"而非"替代"。
建议从一份诚实的盘点开始:现有AI项目中,哪些有可验证的成本或收入贡献,哪些只是"演示效果良好"。把没有业务指标的试点限期关闭或并轨,把资源集中到两到三个能量化收益的核心场景。参考基准:高绩效企业的共同特征是少而深,不是多而全。
72%的CEO亲自掌舵不是姿态,是必要动作。AI投资逼近营收的2%,已经是一笔需要董事会层面回答"回报从何而来"的开支。务实的做法是确立一名对AI价值负全责的高管,把AI目标写进业务单元的经营计划,而不是停留在技术路线图上。
62%的企业在试智能体、23%能规模化,差的主要是路:系统接口是否开放、数据是否可用、权限与审计是否清晰、输出是否有评估体系。在铺下一个智能体之前,先把这些地基打完——否则只是在扩大试点坟场。
生成式AI对企业战略的冲击,正在被误读为一场技术选型竞赛。事实上,88%的普及率意味着技术本身已不再稀缺——稀缺的,是把技术转化为利润的组织能力。
2026年的真正分水岭,不在谁家模型更强,而在谁能完成三件事:让最高决策者对AI价值负责,让核心流程围绕AI重构,让每一块钱AI预算都能对应到业务指标。做到这些的企业,AI是复利;做不到的,AI只是一项持续计提的费用。
窗口期不会一直开着。当企业AI投资以每年翻倍的速度膨胀,先发者的数据、流程和人才积累正在变成后来者难以购买的资产。现在回答"AI战略是什么",成本最低。
本栏目聚焦人工智能、数字化战略与组织变革领域的前沿议题,以结构化分析与可落地框架为企业决策者提供参考。文章内容整理自公开渠道与行业案例研究,仅供阅读参考,不构成任何商业决策依据。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的AI战略业务,请发送邮件至 [email protected]。
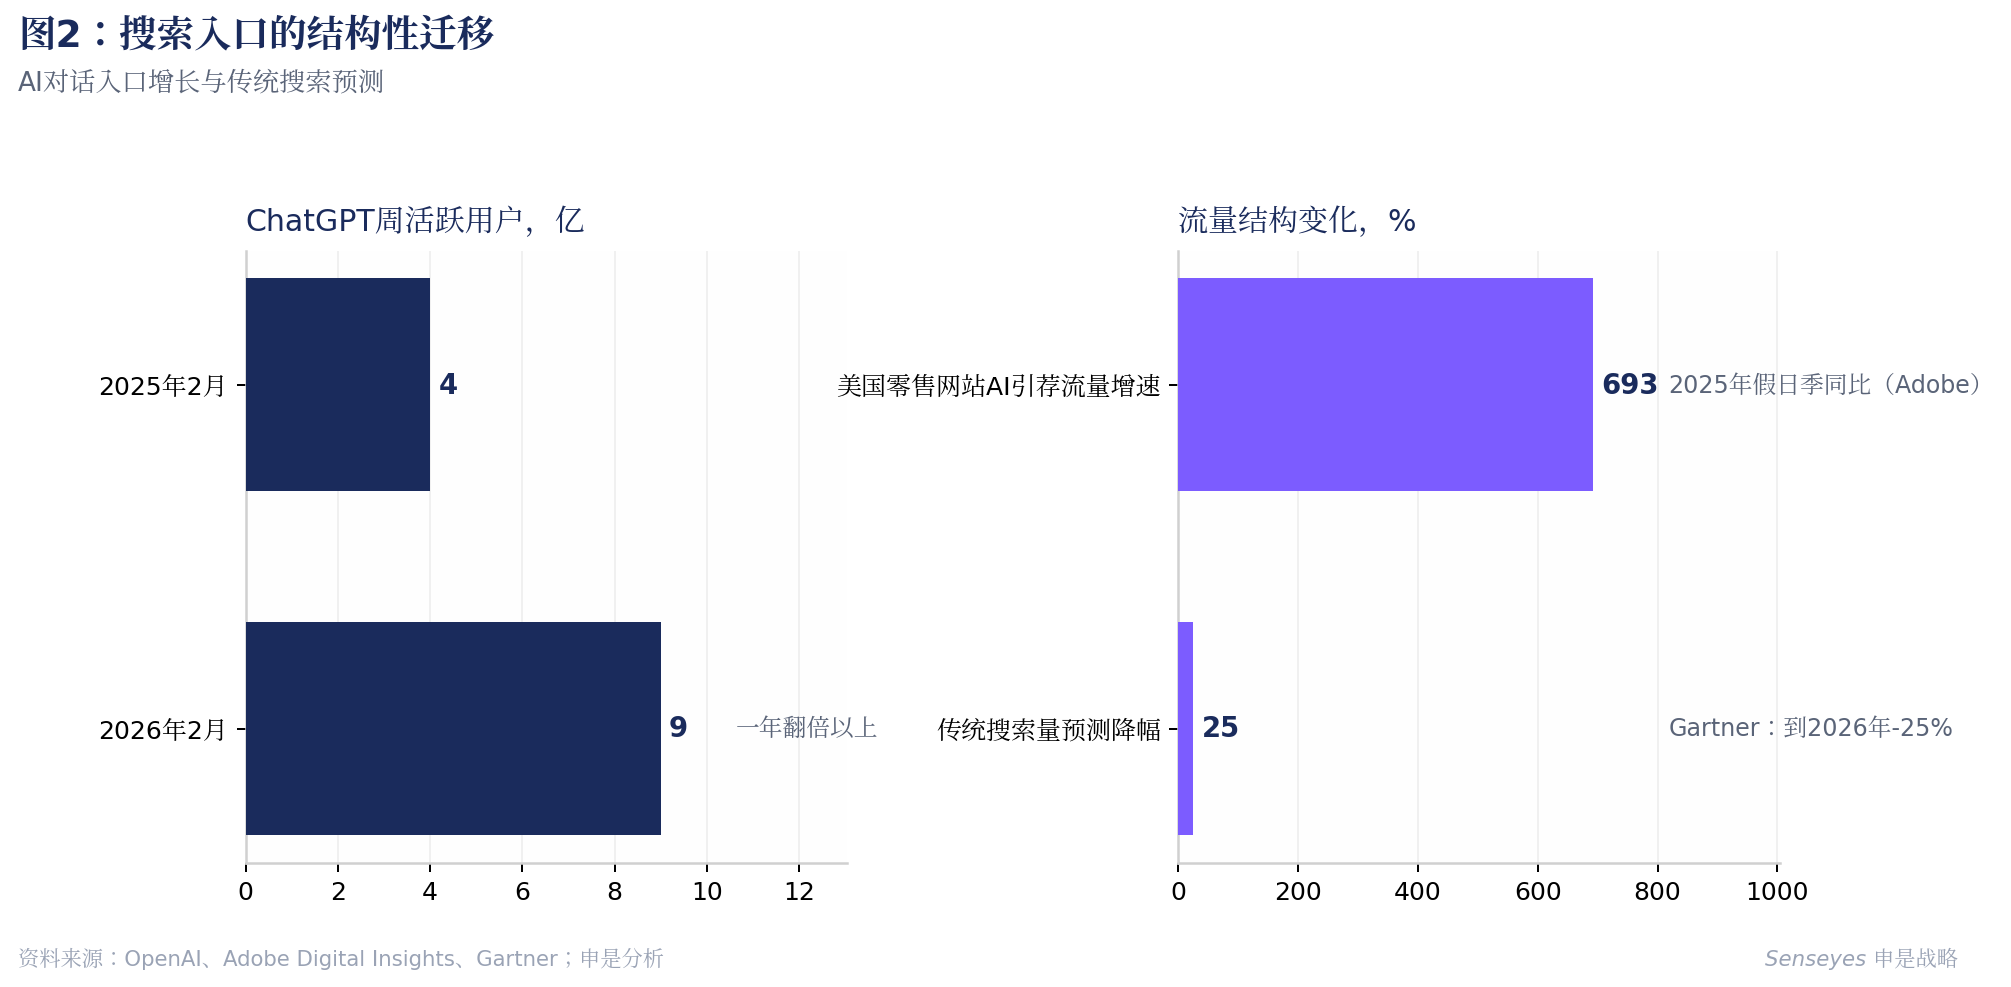
数字营销过去二十年的基本盘是一个假设:消费者带着问题去搜索引擎,品牌在结果页上争夺位置。这个假设正在失效。
Similarweb《2026生成式AI品牌可见性指数》显示,35%的美国消费者在产品发现阶段使用AI工具,而使用传统搜索的只剩13.6%。ChatGPT的周活跃用户已达约9亿,美国全部搜索行为中约5.6%经由AI语言模型完成。Gartner更早就给出方向性预测:到2026年,传统搜索引擎的流量将因AI聊天机器人与虚拟助手的分流而下降25%。
中国市场的迁移同样可观。麦肯锡2026年6月发布的《消费者现状报告》显示,22%的中国消费者定期使用AI辅助购物决策,在Gen Z群体中这一比例达28%。凯度2026年7月的数据则显示,全球82%的成年人近半年使用过AI助手,74%的AI用户每天或每周依赖AI生成的推荐。
入口迁移的残酷之处在于它的"赢者通吃"结构。传统搜索有十个蓝色链接,第二页尚有余温;AI回答通常只给出几个名字。AI的推荐清单里没有第二页。一个品牌要么出现在答案里,要么彻底不存在。
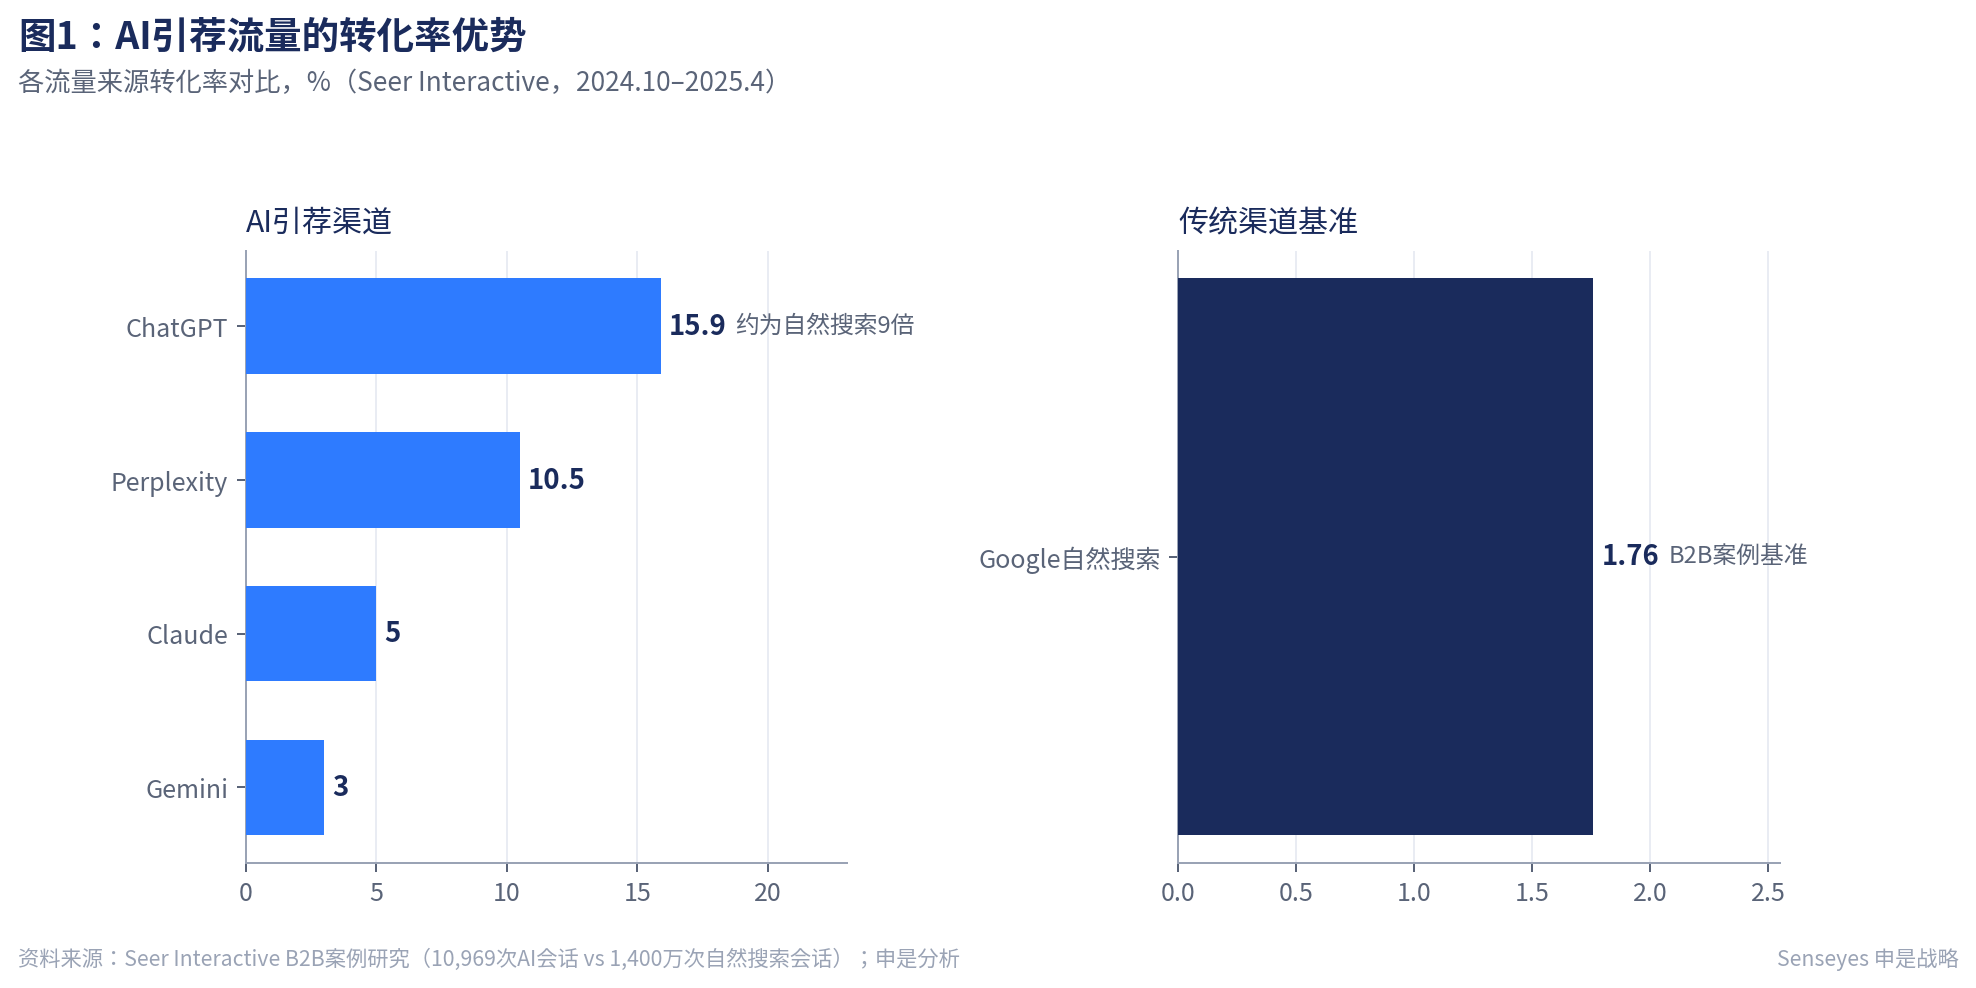
AI分流了搜索的量,却筛选出了更高的质。几组转化率数据值得每一位CMO反复看。
Seer Interactive 2025年6月的追踪显示,来自ChatGPT引用的访问转化率达15.9%,Perplexity为10.5%,Claude为5.0%——而传统自然搜索的平均转化率只有1.76%。Ahrefs对自身流量的分析更具戏剧性:AI搜索访客仅占其总访问量的0.5%,却贡献了12.1%的注册转化,单位效率约为自然搜索的24倍。
Adobe数字洞察2026年1月发布的2025年假日季数据,则记录了这条曲线的陡峭程度:AI引荐流量同比增长693%,AI来源访客的转化率比非AI来源高31%,单次访问收入同比增长254%。
AI引用流量的转化率约为传统自然搜索的九倍。GEO不是品牌工程,是收入工程。
资本市场的反应是最直白的估值。2025年11月19日,Adobe宣布以约19亿美元全现金收购Semrush,交易逻辑被明确表述为抢占"智能体AI时代"的品牌可见性。一个两年前还没有名字的学科,已经被标上了近20亿美元的价签。
GEO这个概念出自普林斯顿大学、佐治亚理工、艾伦AI研究所与德里理工学院的研究者2023年发表、并在KDD 2024上宣读的论文《GEO: Generative Engine Optimization》。其核心发现是:通过权威表述、数据引用、结构化内容等优化手段,内容在AI回答中的可见性最高可提升40%。
它与SEO的根本区别在于优化对象不同。SEO优化的是页面在结果列表中的位置,GEO优化的是品牌能否进入AI"合成的答案"本身。由此衍生出几条与直觉不完全一致的操作原则。
新鲜度是被低估的头号信号。SERP数据分析显示,被AI引用的内容比传统自然结果的内容平均新鲜25.7%;ChatGPT被引用最多的页面中,76.4%在30天内更新过;内容若三个月未更新,丢失引用的风险放大三倍。对核心内容页而言,季度更新已经不够,30天刷新周期是新的底线。
权威信源比自家官网更管用。麦肯锡的研究发现,AI模型引用的信息中仅1%至2%来自品牌自有网站。AI更愿意相信第三方:行业媒体、专业社区、评测对比、学术与机构报告。内容分发到广泛出版渠道,比只发在官网的引用提升最高可达325%。在AI眼里,"别人怎么说你"的权重远高于"你怎么说自己"。
机器可读性是入场券。服务端渲染的可抓取页面、Schema结构化数据、清晰的标题层级、直接回答式的段落结构(尤其是FAQ与对比型内容——对比类文章占AI引用的32.5%,为最高效体裁),决定了AI能否"读懂"并放心引用你。
每个AI都有自己的脾气。ChatGPT与Perplexity的引用域名重合度仅11%,且跨AI会话中能保持稳定可见的品牌只有30%。单一平台优化没有意义,必须跨ChatGPT、Gemini、Perplexity、AI Overviews以及国内的豆包、千问分别测量和经营。
GEO正在快速工具化。Profound、AthenaHQ、Peec AI、Otterly等专用工具与Ahrefs、Semrush的AI可见性套件,已经把"AI怎么谈论你"变成了可监测的指标。一个务实的起步闭环包含四步。
像当年做关键词研究一样,梳理目标客户真正会问AI的问题——按品类、场景、对比、价格、口碑分类,通常50到200个prompt足以覆盖核心决策路径。
追踪三个核心指标:品牌在各AI答案中的出现率、被引用时的位置与表述、相对竞品的"答案份额"(Share of Model)。同时核查AI对品牌的描述是否准确——错误定价、过时产品信息在AI回答中的扩散,本身就是一种品牌风险。
把测量发现的缺口转化为内容动作:补齐可直接引用的问答式页面,为核心页面建立30天刷新机制,部署Schema标记,并系统性地在权威第三方渠道布局评测、对比与行业观点内容。
把AI可见性数据与网站分析、CRM打通,追踪AI引荐流量的转化与收入贡献。GEO的预算正当性,最终要靠这条链路来证明——而15.9%对1.76%的转化率差,让这个证明题并不难做。
每一次信息入口的迁移,都会重排一次品牌的座次。从黄页到门户,从门户到搜索,从搜索到社交推荐——这一次,入口搬到了AI助手的对话框里。
不同之处在于速度。搜索用十年完成的格局固化,AI可能用三年就完成:模型对信源的信任会持续累积,今天被反复引用的品牌,明天会更容易被引用。可见性本身正在成为复利资产。
对企业而言,行动顺序很清楚:先测量,知道AI今天如何谈论你;再优化,让权威信源替你说清楚你是谁;最后把它变成日常运营,而非一次campaign。当消费者开口问AI的那一刻,答案里有没有你——这就是GEO时代的品牌生存问题。
本栏目聚焦AI搜索、数字营销与品牌增长领域的前沿议题,以结构化分析与可落地框架为企业决策者提供参考。本文分析所依据的信息均来自公开来源,内容仅供参考,不构成投资或经营决策建议。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的AI GEO专项服务,请发送邮件至 [email protected]。
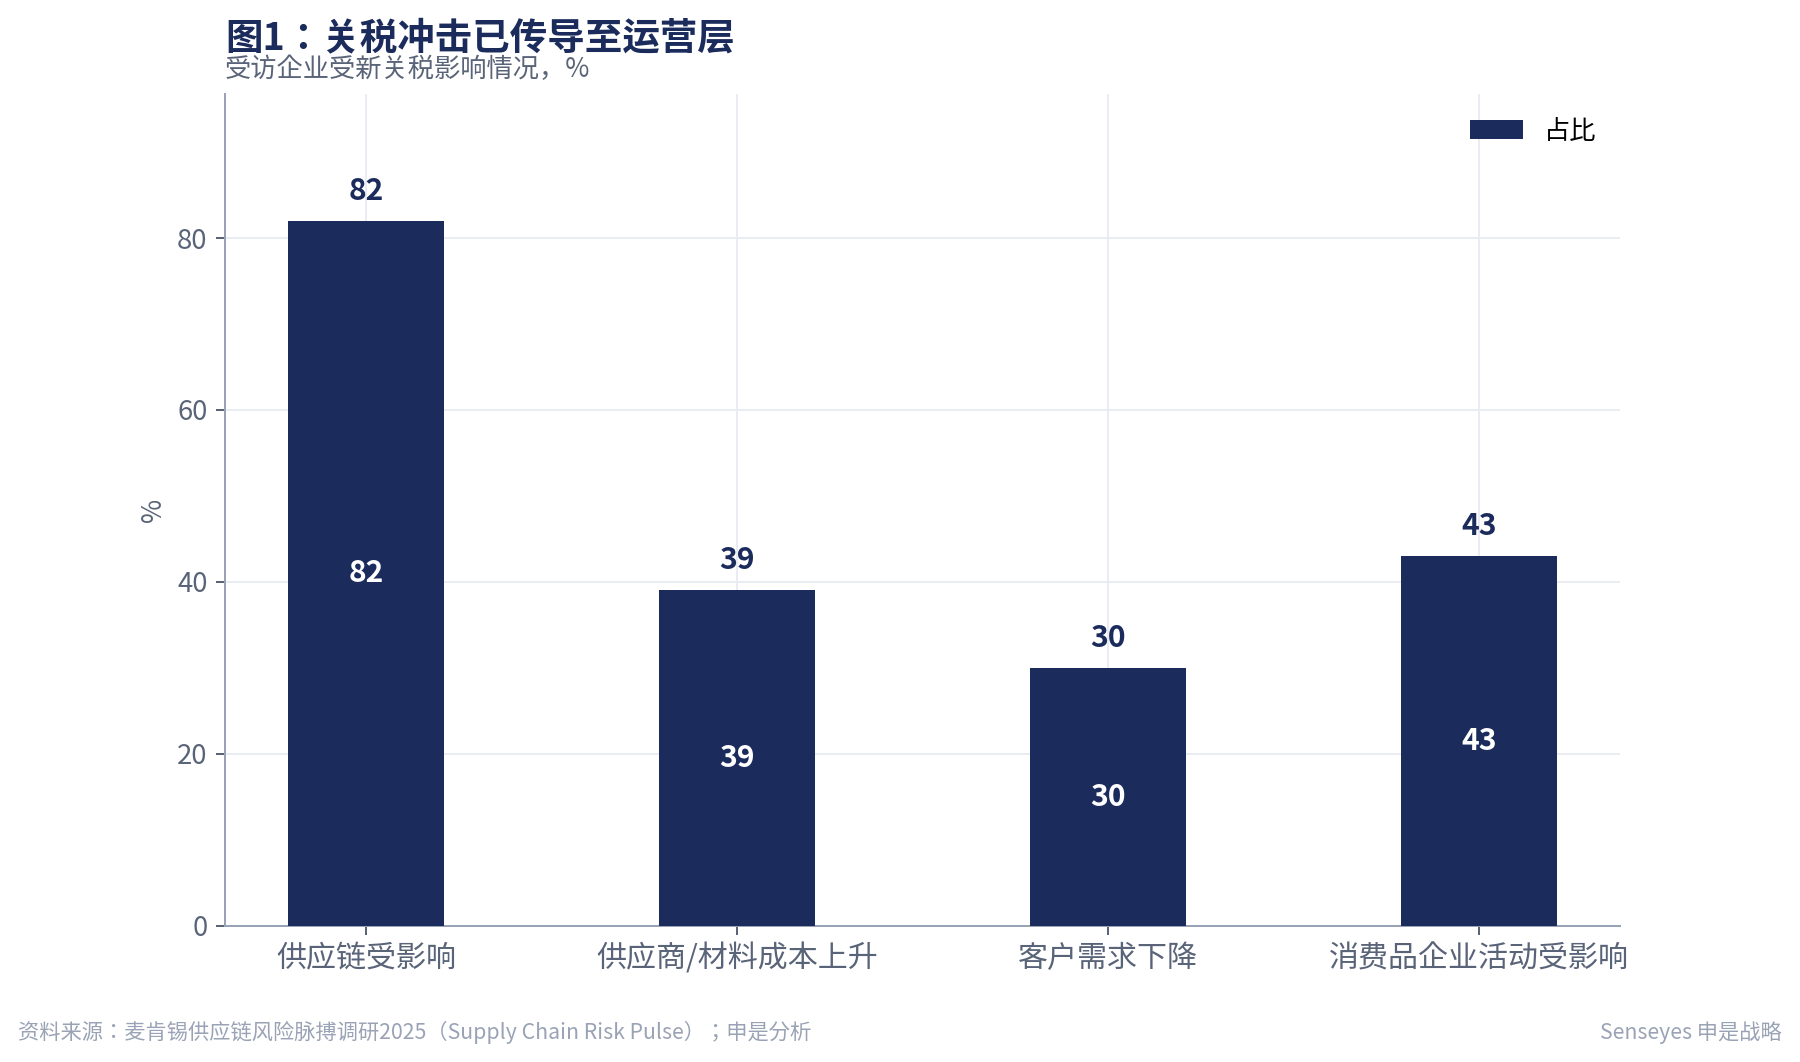
供应链管理的教科书,是按"偶发冲击"来写的:地震、疫情、运河堵塞——冲击来了,启动应急预案,冲击过去,恢复正常。这套思维正在失去解释力。
麦肯锡《供应链风险脉动2025》(Supply Chain Risk Pulse,2025年12月发布)调研显示,82%的受访企业表示新一轮关税直接影响其运营,20%至40%的供应链活动受到波及。冲击已经兑现为财务报表:39%的企业面临供应商与原材料成本上升,30%报告客户需求因此收缩。与美国市场绑定越深的企业感受越直接——70%的受访企业称关税对美国市场需求的影响高于其他地区。消费品行业首当其冲,43%的供应链活动被关税直接触及。
这组数据标志着一个根本转变:地缘政治取代自然灾害和疫情,成为供应链风险的第一驱动力。与一次性事件不同,贸易摩擦是持续的、动态的政策博弈,它不会"过去",只会换一副面孔再来。把它当作临时扰动来应付的企业,会在每一轮政策变化中重复支付学费。
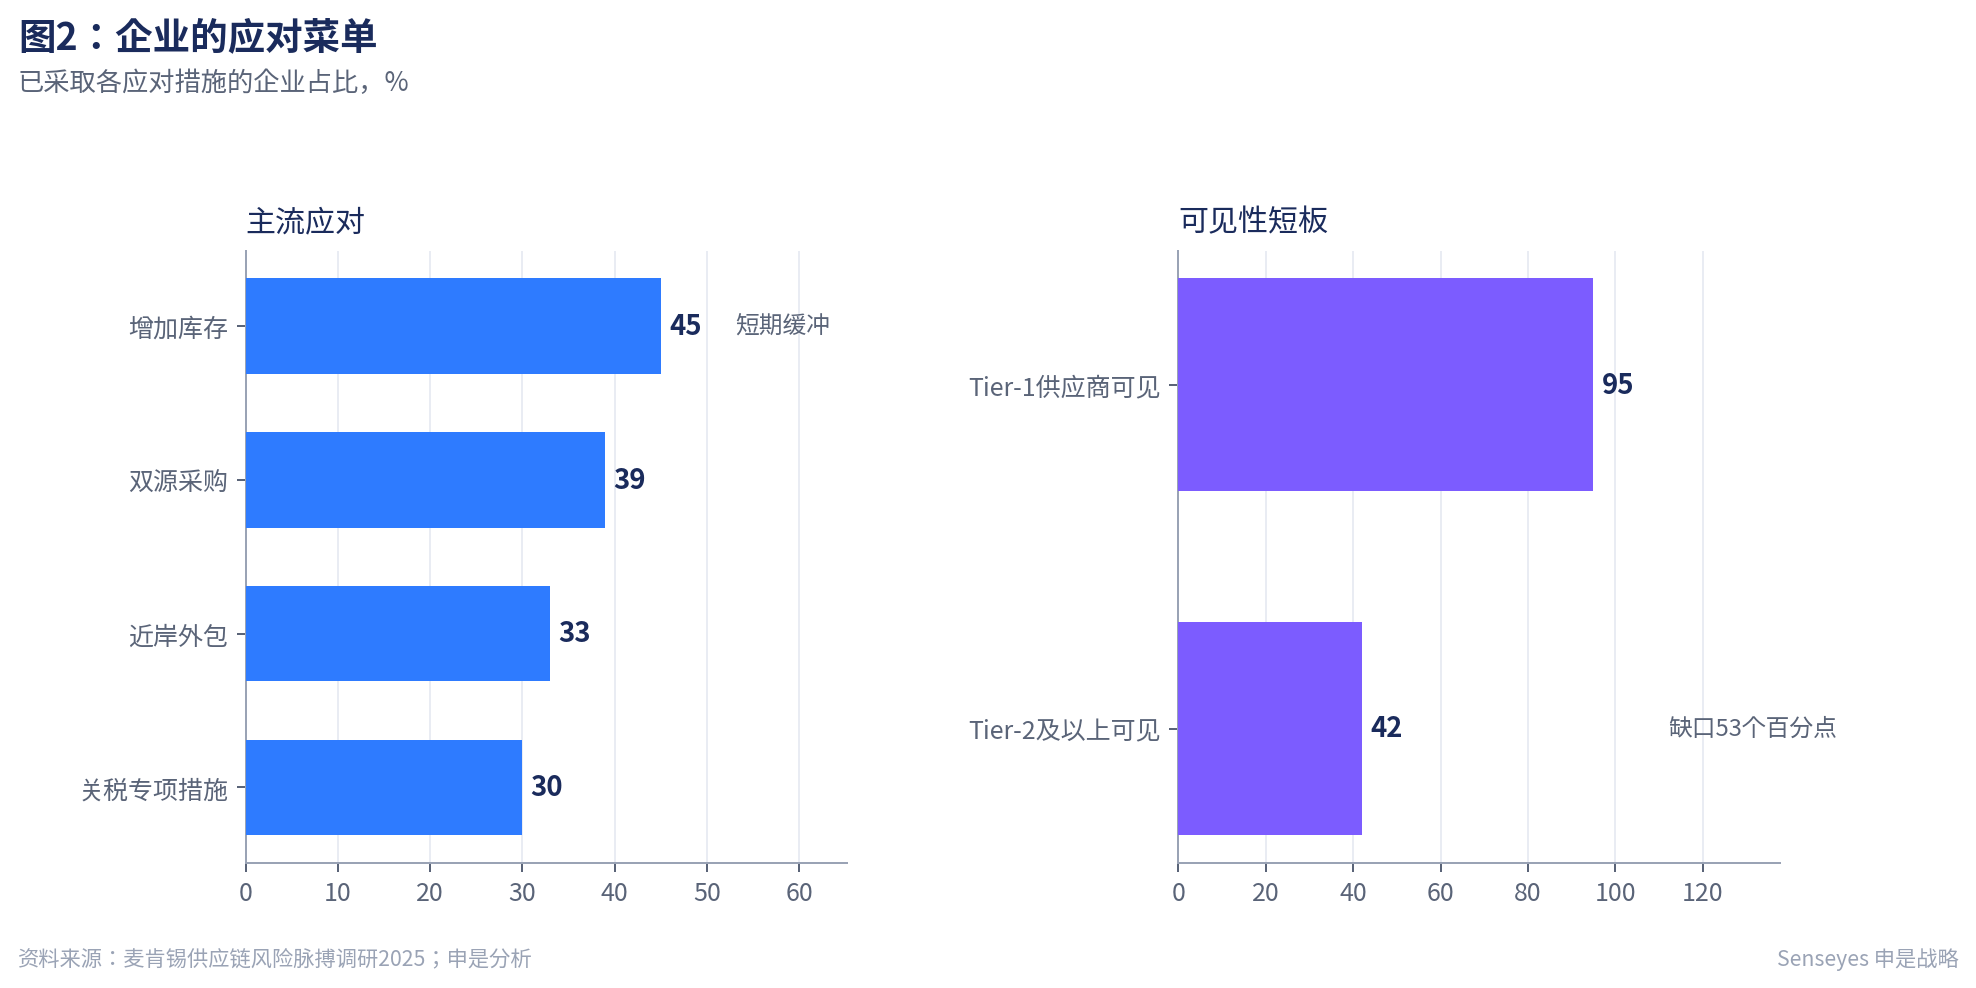
疫情教会了企业"韧性"这个词,关税则真正改变了企业的资本配置。麦肯锡的调研结论很明确:在推动供应链网络调整的所有因素中,风险管理与韧性已经取代成本效率,排在第一位——这是这项调研自2020年启动以来的首次。
企业的应对工具箱其实并不新鲜。面对关税冲击的受访企业中,45%选择增加库存,39%推进关键物料的双源采购,33%制定供应商近岸或在岸布局计划,约30%尝试关税专项应对(与供应商分摊成本、申请豁免等)。值得玩味的是,麦肯锡发现这些动作大多是既有韧性策略的加速,而非方向性转弯——纯粹因关税而新设的对策不足7%,唯一的例外是近岸布局,12%的企业明确表示这完全由关税驱动。
库存策略最能体现这种"拧巴"。过去三年,许多企业在现金流压力下缓慢削减疫情期建立的安全库存;关税一来,又被迫把库存重新推高。很少有供应链负责人认为高库存是长久之计——它是一笔保险费,而保险费需要用更聪明的方式支付:按物料的关键性分层,只对高风险品类持有缓冲,其余则依靠动态库存目标,随需求预测与供应表现持续调整。
韧性的成本是显性的、按月计提的;脆弱的代价是隐性的、一次性结清的。问题从来不是"要不要买保险",而是"保哪些、保多少"。
数字化投入正在被战术性挤占,这会埋下技术债。麦肯锡调研中一个不那么起眼却耐人寻味的发现是:部分领先企业正在推迟ERP、TMS等大型数字化迁移,把资源让位给关税合规与供应商切换等短平快动作。战术上合理,战略上危险。那些在AI排产、实时可视化、数字孪生上持续投入的企业,正在悄悄拉开结构性差距——等关税周期稳定下来,暂停者的落后会比想象中更大。
AI正在从"供应链的工具"变成"供应链的用工"。Gartner 2026年供应链技术趋势把智能体AI(Agentic AI)与物理AI列为年度最重要的方向,其供应链研究负责人Christian Titze的判断是:领先企业正在超越零敲碎打的数字化改良,转而部署能对干扰自主做出反应的"虚实结合劳动力"。Gartner同时点出另一条主线:适应性正式压过效率,成为网络设计的第一原则——供应商与区域的多元化、按风险分层的物料管理、关键品类的战略缓冲、穿透到二级三级供应商的可视性,构成了新一代韧性网络的标准件。
综合这些证据,我们建议企业按四个步骤把韧性从口号变成体系。
传统的风险评估罗列风险清单,压力测试回答的是具体问题:如果对美关税再提高20个百分点,哪些SKU亏损?如果某个二级供应商断供90天,哪些产品线停线?把关税、断供、物流中断、汇率四类冲击做成量化场景,跑出对毛利、交付和现金流的影响——这是所有后续决策的地基。
不是所有物料都值得双源和囤货。把物料按供应中断的影响(关键性)与地缘、集中度等风险暴露度两个维度分层,只有"双高"品类才配得上安全库存与双源采购的完整待遇。分层配置能把韧性的持有成本控制在可辩护的范围内。
近岸、在岸、友岸不是口号,而是一连串具体选择:只是换个地方组装,还是把模具、零部件、检测一并搬过去?12%纯粹由关税驱动的近岸计划提示我们,仓促上马的搬迁往往只搬了最后一环。有效的区域化,是连同供应生态一起复制——中国汽车产业2025年在关税高压下仍出口709.8万辆、连续三年全球第一,靠的正是整链出海而非单点搬迁。
多数断供事故的源头不在一级供应商,而在二三级。建立穿透式可视性——关键物料的上游依赖图谱、供应商的财务健康监控、关税与海关政策的实时预警——是把"事后救火"变成"事前拆弹"的唯一途径。这也是AI最能立刻创造价值的环节。
过去四十年,全球供应链的信仰是效率:越精益越好,越集中越省。疫情和关税用五年时间完成了对这信仰的纠偏——效率决定利润率的上限,韧性决定生存的下限。
真正的难题在于,两者都要。纯堆库存的韧性不可持续,纯讲效率的精益不堪一击。赢家属于那些把韧性做成"可开关的能力"的企业:平时以效率姿态运行,冲击信号出现时,能在几天内切换到备用网络、备选供应商和缓冲库存。这种切换能力,来自平时对场景、数据和供应商关系的持续投资。
供应链的下一场竞争,不比谁更便宜,比谁倒得更慢、起得更快。
本栏目聚焦供应链、运营与风险管理领域的前沿战略议题,以结构化分析与可落地框架为企业决策者提供参考。本文以公开信息与行业研究为基础撰写,仅供读者参考,不作为商业决策的直接依据。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的供应链与运营业务,请发送邮件至 [email protected]。
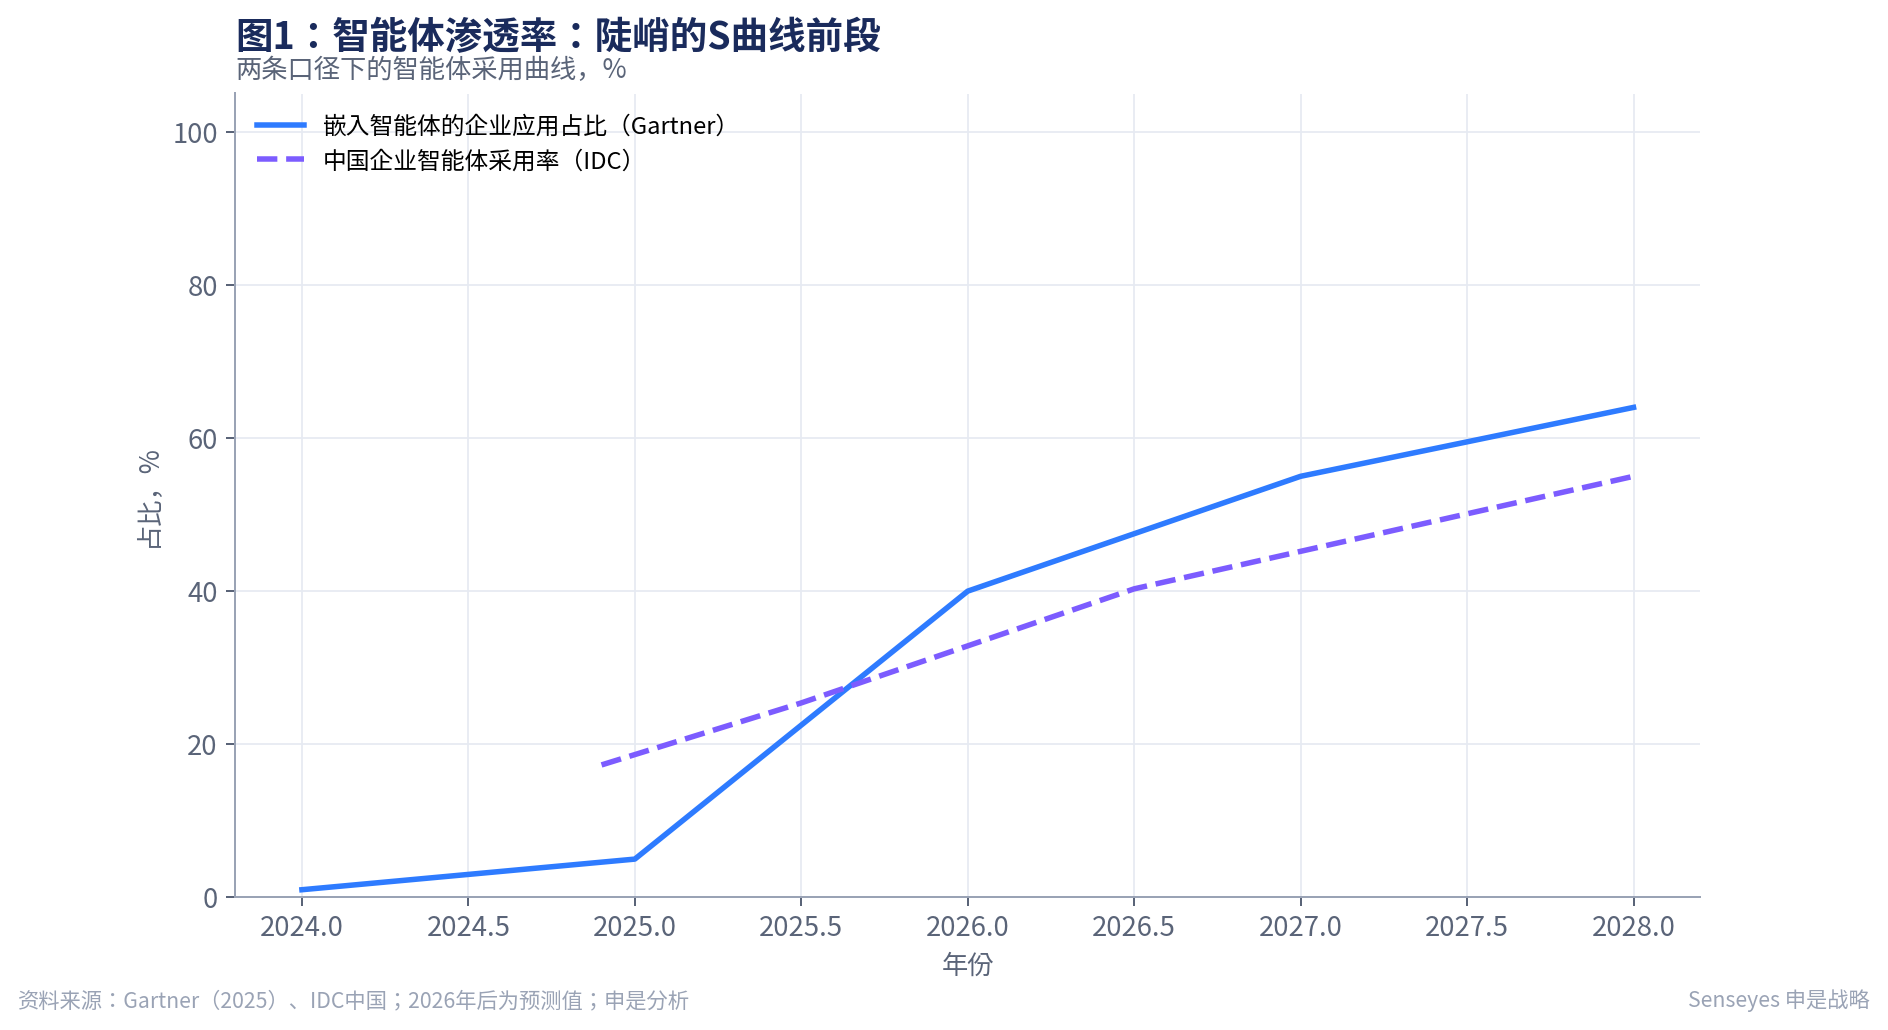
企业软件史上,很少有技术像AI Agent这样爬坡。Gartner在2025年8月的调研中记录,内置AI智能体的企业应用占比还不足5%;到2026年底,这一比例预计冲到40%。全球AI智能体市场规模也从2025年的76亿美元跃升至2026年的约109亿美元。
中国市场的坡度更陡。IDC数据显示,中国企业级智能体市场2025年约212亿元,2026年预计跃升至449亿元,同比增长超过110%,2029年有望突破3,320亿元。沙丘智库的追踪调研则记录了企业采纳率的完整爬坡:2024年底17.3%,2025年中25.4%,2026年中已达40.3%。政策面同样在助推——2025年8月国务院印发《关于深入实施"人工智能+"行动的意见》,提出到2027年新一代智能终端、智能体等应用普及率超过70%;2026年初《智能体规范应用与创新发展实施意见》进一步明确了技术底座与治理要求。
变化的本质,是AI从"生成内容"变成"完成任务"。2026年的智能体接收的是高层目标,然后自行拆解子任务、调用工具——联网检索、执行代码、读写业务系统、操作文件——迭代推进直到目标达成。在更复杂的部署里,主流架构已经是"编排者+专家"的多智能体协作:一个总控Agent拆解任务,委派给合同分析、定价比对、法务审查等专精子Agent分头执行。
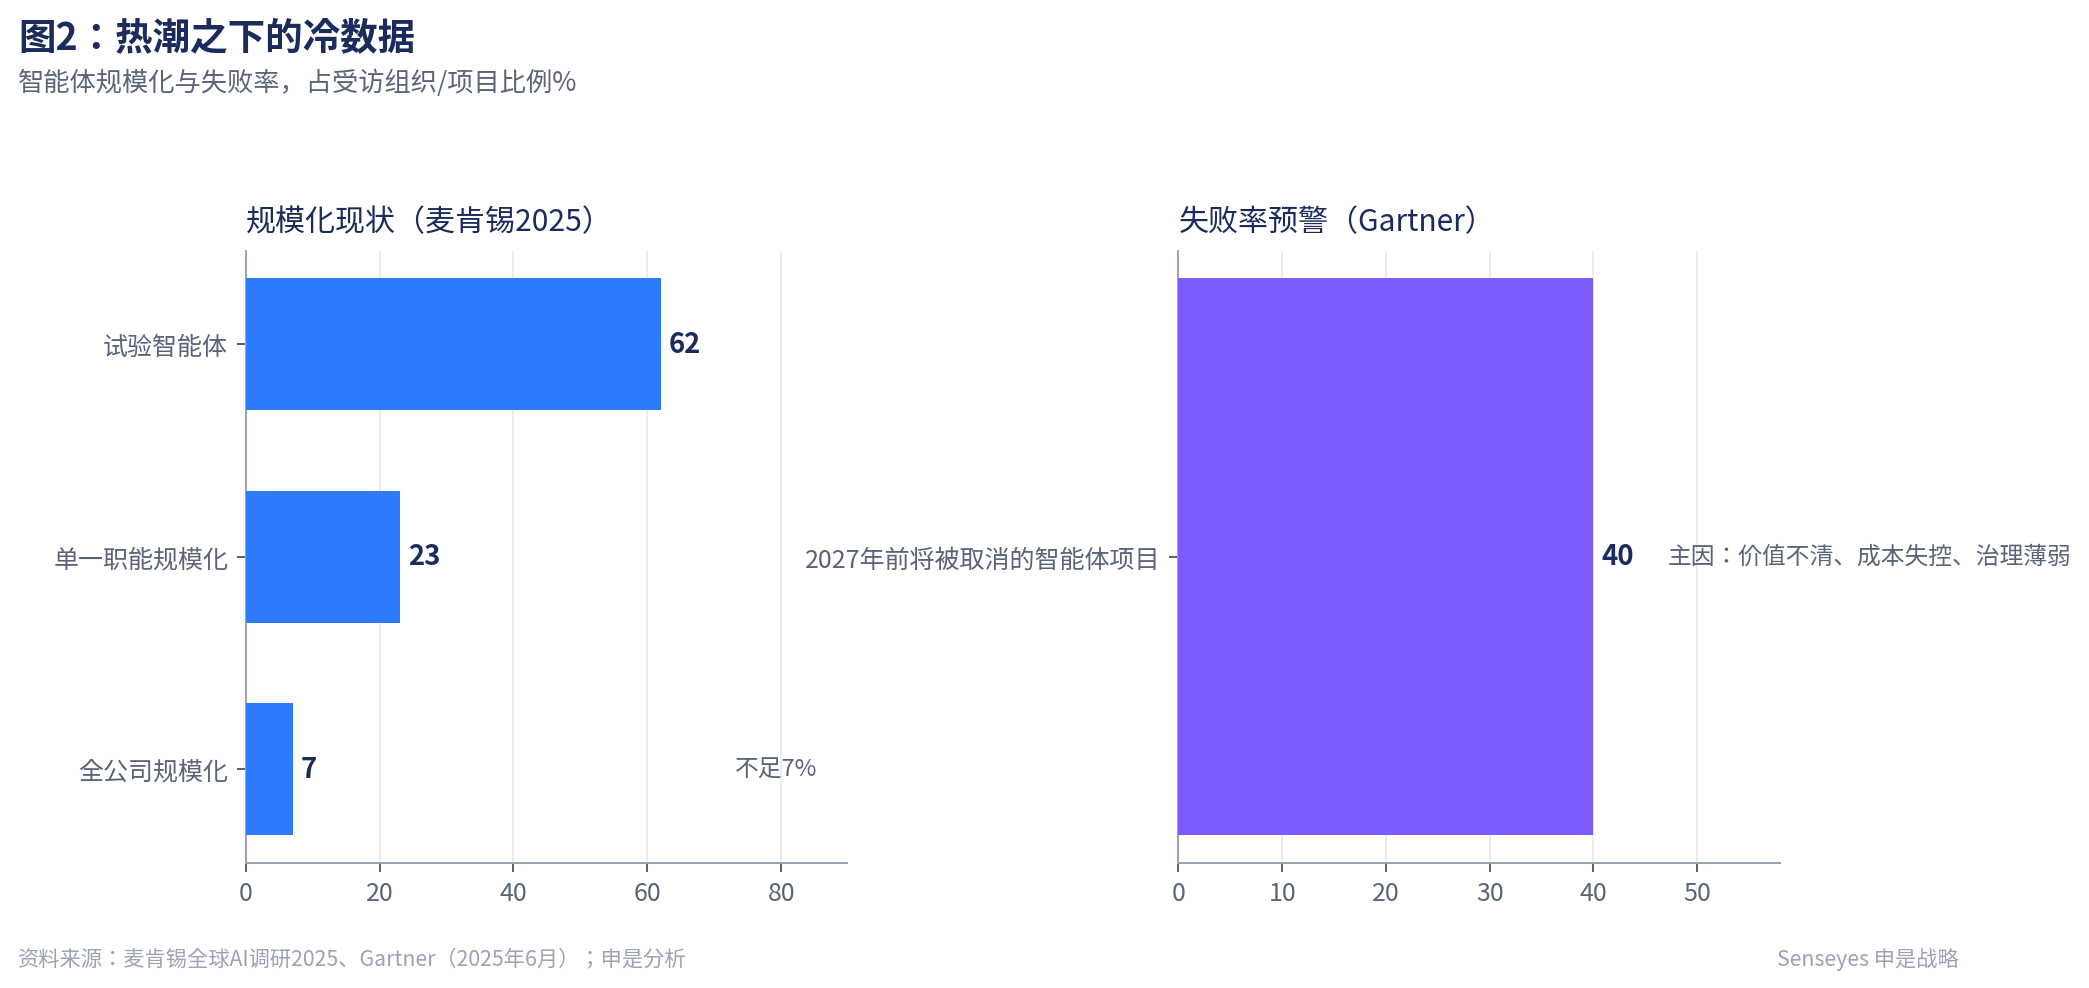
热度之下,落地率的数据并不浪漫。Rivista/Material对500多位技术领导者的调研显示,57%的企业已有AI Agent项目,但从概念验证走到生产环境的转化率只有38%。麦肯锡的口径更冷峻:约70%的企业已部署或试点AI Agent,实现单一职能内规模化的只有23%,做到全公司级落地的不足7%。Gartner则预测,到2027年底,超过40%的Agentic AI项目可能被取消。
差距从哪里来?把各家报告的归因放在一起,答案惊人地一致——不是模型不够聪明,而是工程化能力不足:可靠性、可观测性、成本控制、安全性、评测体系。一个能演示的Agent只需要一个好prompt;一个能上生产的Agent需要权限管理、审批流、操作日志、回滚机制和人工兜底。行业共识把生产化门槛归纳为七类:数据、权限、工具、审批、审计、回滚与人工兜底。跨过这七道门槛的项目,平均ROI约2.7倍;跨不过去的,成了试点坟场的新成员。
决定Agent项目成败的,不是"模型多聪明",而是"组织给它的任务多清晰、边界多明确、审计多完整"。
哪些场景先跑通了?2026年的实践版图已经比较清晰。
编码与研发是最成熟的一极。AI Coding Agent已能稳定完成代码生成、调试与重构。招商银行的编码智能体、阿里巴巴的Qoder多智能体实践、抱谷科技的"AI软件工厂",都是这条线上的代表案例。
深度研究与知识工作是第二极。深度研究Agent自动完成文献检索、信息整合与报告撰写。南方基金基于多智能体的交易助理,把投研的信息处理流程整链自动化;某银行通过财富Agent把客户经理的服务半径放大了2至10倍。
工业运营是正在爆发的第三极。阿波罗轮胎打造的Manufacturing Reasoner(制造推理器),让工厂工程师用自然语言与工业物联网数据对话,自动完成根因分析并输出运营改进建议。格创东智的设备Agent将故障处理效率提升62%,年增效益数千万元。宝马则用多Agent系统分析测试车队的海量数据。
客服与运营支持的渗透最快。快手的"主动服务型"客服Agent、货拉拉的客服Agent、中原银行的运维智能体、智己汽车的安全运营大模型,都已从辅助应答走向闭环处理。甲子光年对450家中国企业的调研显示,Agent在金融、制造、医疗等场景已实现35%至70%的效率提升。
大型企业的系统性回报同样有据可查。富士康在200多家工厂部署可扩展的AI运营体系,锁定超过4亿美元的目标节省;利洁时用端到端AI流程改造营销,优质产出翻倍,常规性工作削减最高达90%。
2026年之所以成为落地拐点,底层原因是三件事同时成熟了。推理能力上,新一代模型在逻辑推理与长链规划上的准确率大幅提升,智能体开始"想得对、做得稳"。生态上,开源项目OpenClaw在GitHub上四个月星标突破25万,其模块化架构大幅拉低了开发门槛。更关键的是协议的标准化:MCP(模型上下文协议)SDK月下载量已超过9,700万,微软、谷歌、亚马逊、OpenAI全部原生支持,被业内称为AI Agent的"USB接口";2026年2月,Google与Microsoft还联合推动WebMCP成为W3C标准提案,让浏览器本身变成Agent的工具箱。
采用曲线的斜率印证了这一判断。Databricks的报告显示,2025年6月至10月,多智能体工作流的部署量增长了327%;Gartner记录的多智能体相关咨询量,从2024年一季度到2025年二季度暴涨了1,445%。
综合各家研究与大量项目复盘,企业落地Agent的稳健路径是"三步跃升",不建议跳跃。
以云端SaaS与成熟生态(飞书、企业微信等)切入,采购现成的Agent能力解决客服问答、文档处理、数据同步等标准化场景。投入低、验证快,3至6个月内应看到可量化效果——例如客服响应时间缩短50%。这个阶段的目标是建立组织信心与测量习惯。
选定一到两个核心业务环节,与技术伙伴深度共创,把Agent嵌入真正的价值流——供应链排产、风控审核、销售运营。6至12个月内实现核心流程的自动化闭环,人效提升20%至40%是合理的预期区间。这一阶段的投入重点是专有数据、领域知识库和流程重构,它们构成别人抄不走的部分。
建设企业级Agent中台,把验证过的场景封装为可复用的内部"技能资产",向更多业务单元输出;条件成熟的头部企业,还可以把行业方案对外产品化。这个阶段衡量的是12至24个月的复利。
无论处于哪个阶段,三条治理红线都不能省:数据主权——优先私有化或可审计的部署,Agent接入客户、财务、代码数据前必须通过安全审计;成本护栏——复杂任务的Token消耗可能是普通对话的数十倍,预算上限与按任务计费必须前置设定;人工兜底——高风险场景的输出必须保留人工复核,同时防止员工核心技能因过度依赖而退化。
2024年企业问的是"Agent有没有用",2026年问题已经变成"怎么用好"。57%的入局率说明共识已经形成,38%的转化率说明功夫还没到位。
把视角拉长,Agent对企业的意义不只是省人省时。当一个组织开始把流程、知识和决策规则显性化到可以被智能体执行的程度,它实际上是在做一次彻底的运营自检——哪些流程本来就该标准化,哪些判断必须留给人,哪些数据资产一直被闲置。很多企业发现,Agent落地的副产品,是一次迟到的管理升级。
窗口正在收窄。当40%的企业软件在年底内置智能体,"用不用Agent"将不再是选择题,剩下的只是"你的Agent比对手的强多少"。
本栏目聚焦人工智能、智能运营与数字化转型领域的前沿议题,以结构化分析与可落地框架为企业决策者提供参考。文中观点基于公开资料与案例分析形成,仅供企业决策参考,不构成投资建议。
联系我们:如希望就本文议题进行深入讨论,或了解上海申是教育科技有限公司的AI战略与智能运营业务,请发送邮件至 [email protected]。
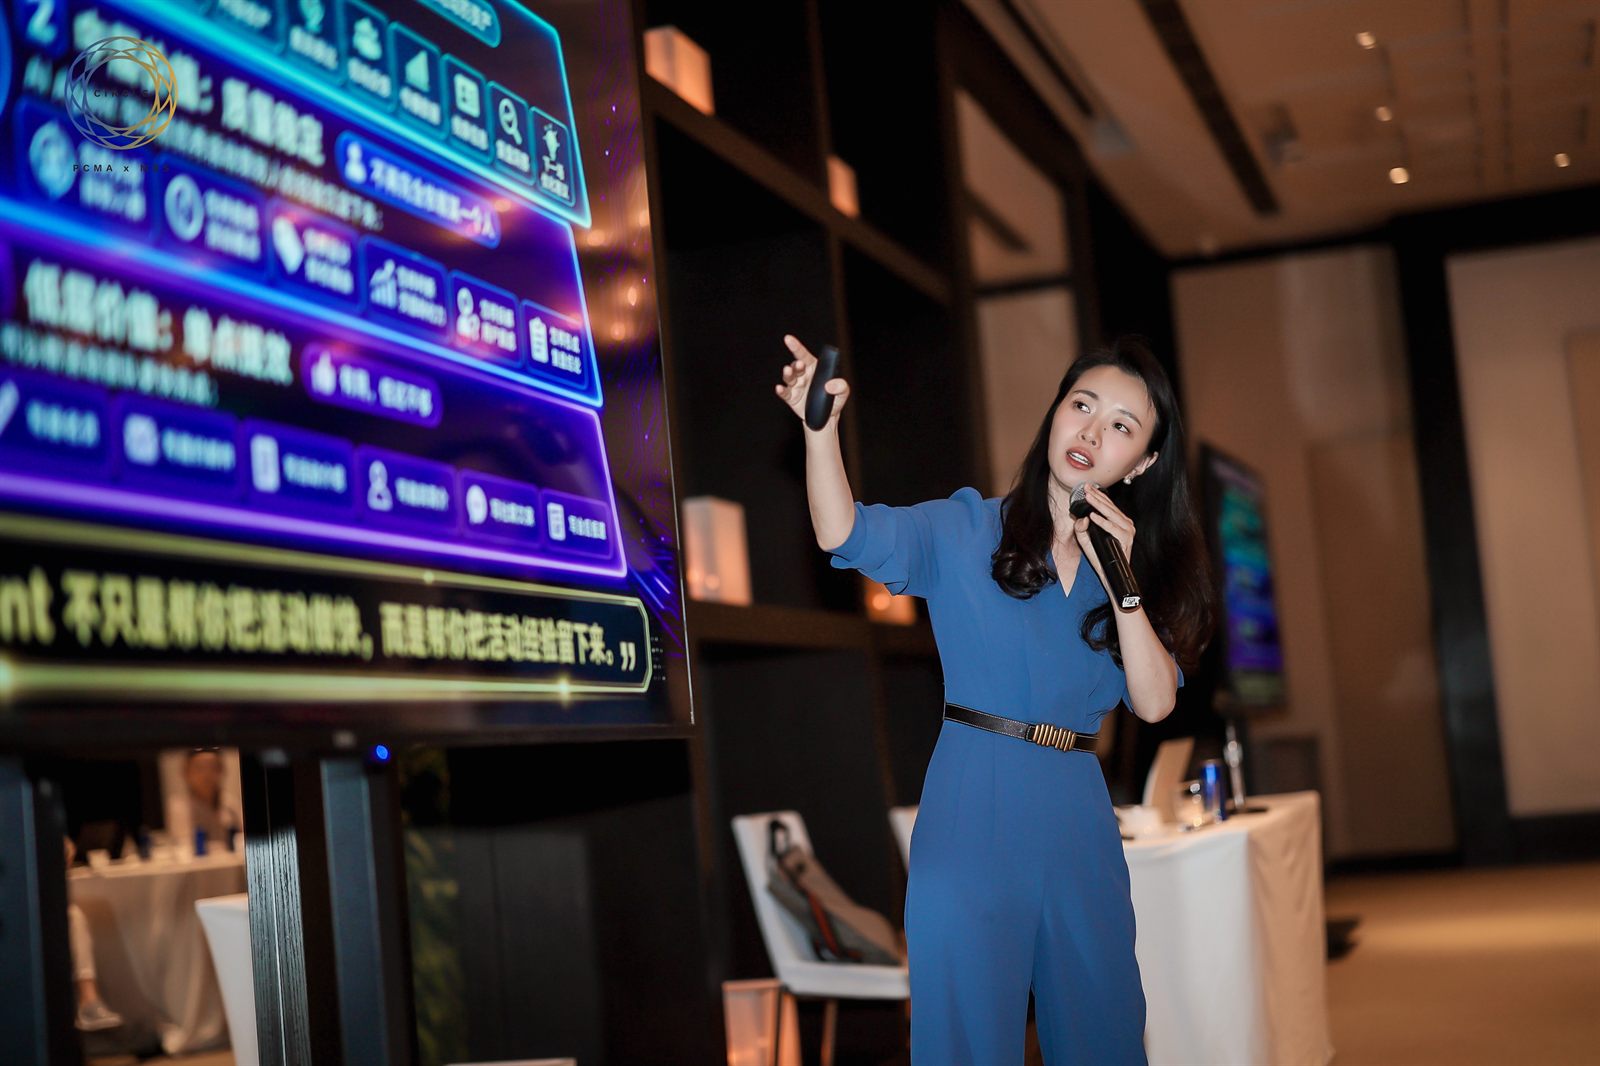
PCMA是服务于全球商业活动、会议会展与企业品牌体验领域的国际组织,成员覆盖大型企业、国际组织、会展机构和企业市场团队。本次双城工作坊面向PCMA与MBS Circle成员,不是一场普通的AI工具普及课,而是一次面向企业决策层的AI落地实战训练。
工作坊的训练主线清晰而务实:从结构化Prompt框架出发,到可复用的Skill沉淀,最终让每位参与者动手搭出自己的第一个轻量级AI Agent原型。业务主题紧扣高管们的真实工作场景——活动营销、用户洞察、内容生成、线索转化、复盘优化与团队协作。
许多管理者已经会用AI写邮件、做文案、整理材料,但真正的落地难点不在于会不会打开一个AI工具,而在于能否把零散的提问变成稳定的流程。工作坊引导参与者完成一个关键的思维转换:从"How do I use AI?"转向"What can I build with it?"。
张佩晶在现场把企业AI落地拆成管理层容易上手的三个层级:先用结构化Prompt稳定输入质量,再把高频任务沉淀为可复用的Skill,最后用"Identity + Workflow + Quality Checklist"的组合,形成第一个轻量级AI Agent。围绕Agent能否成立,她给出了五个判断维度——业务价值明确、输入清晰、流程完整、可复用、可优化。
企业真正需要的不是更多提示词,而是能反复执行、不断优化、可以交接给团队协作的AI工作流。
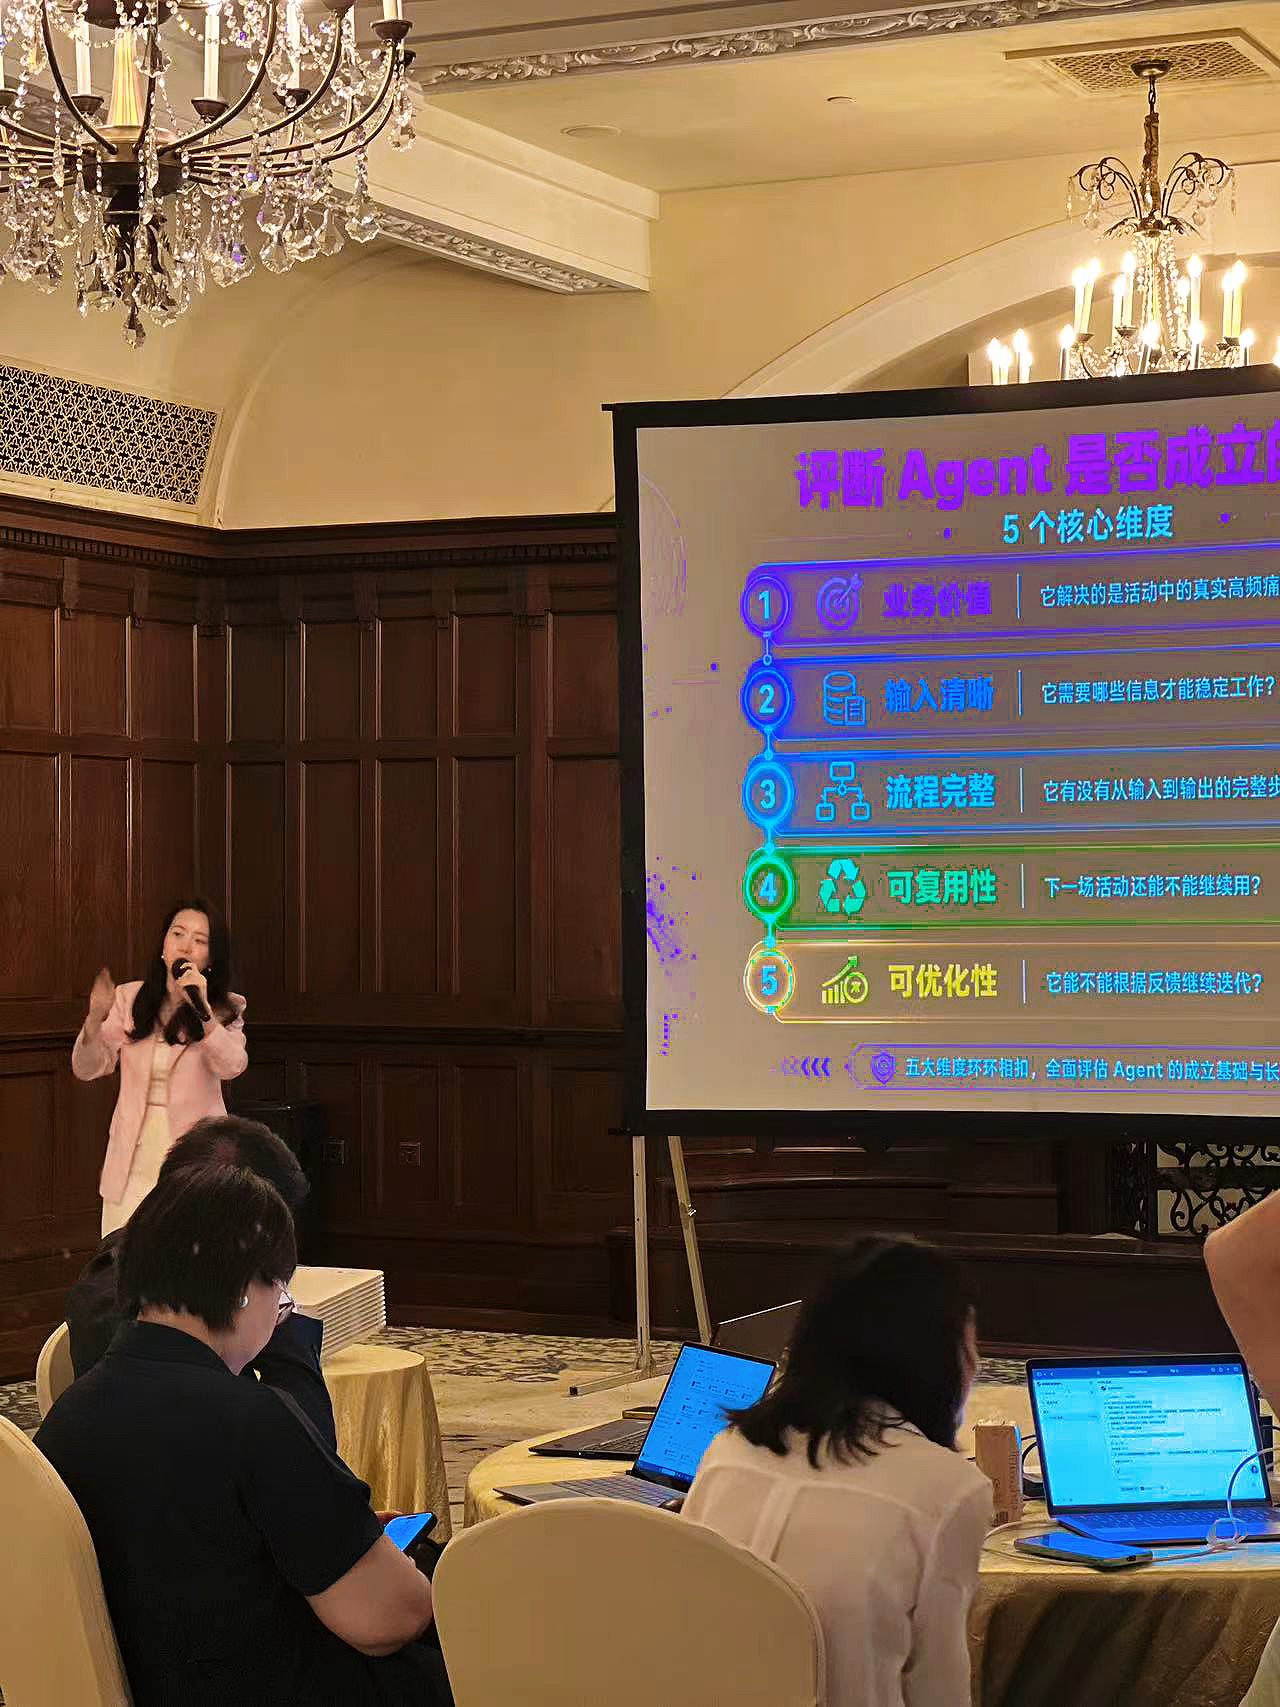
对于大企业市场负责人而言,AI的价值不只是更快地产出内容,而是可以重构活动营销从前期策划、嘉宾邀约、内容生成、现场执行到活动复盘的完整链路。一个好的活动营销Agent,必须清楚服务谁、处理什么任务、使用哪些资料、以什么标准判断输出质量,以及如何根据反馈持续优化。
PCMA亚太区随后在其官方LinkedIn账号发布了北京与上海两场的活动亮点,评价工作坊"帮助成员从prompt走向prototype",并感谢张佩晶带来的实操型训练。
本次双城工作坊也进一步明确了申是在企业AI服务上的定位:面向企业主、创始人和管理层,提供企业AI培训、AI落地咨询与AI Agent方案设计。当企业进入AI阶段,管理者真正关心的问题会从"员工会不会用AI"升级为"哪些业务流程最值得先被AI改造""AI输出如何被质量检查和组织标准约束"——这正是申是在培训与咨询中持续解决的核心问题。
如希望为您的管理团队定制同类AI工作坊,欢迎发送邮件至 [email protected] 或点击页面右上角"预约咨询"。
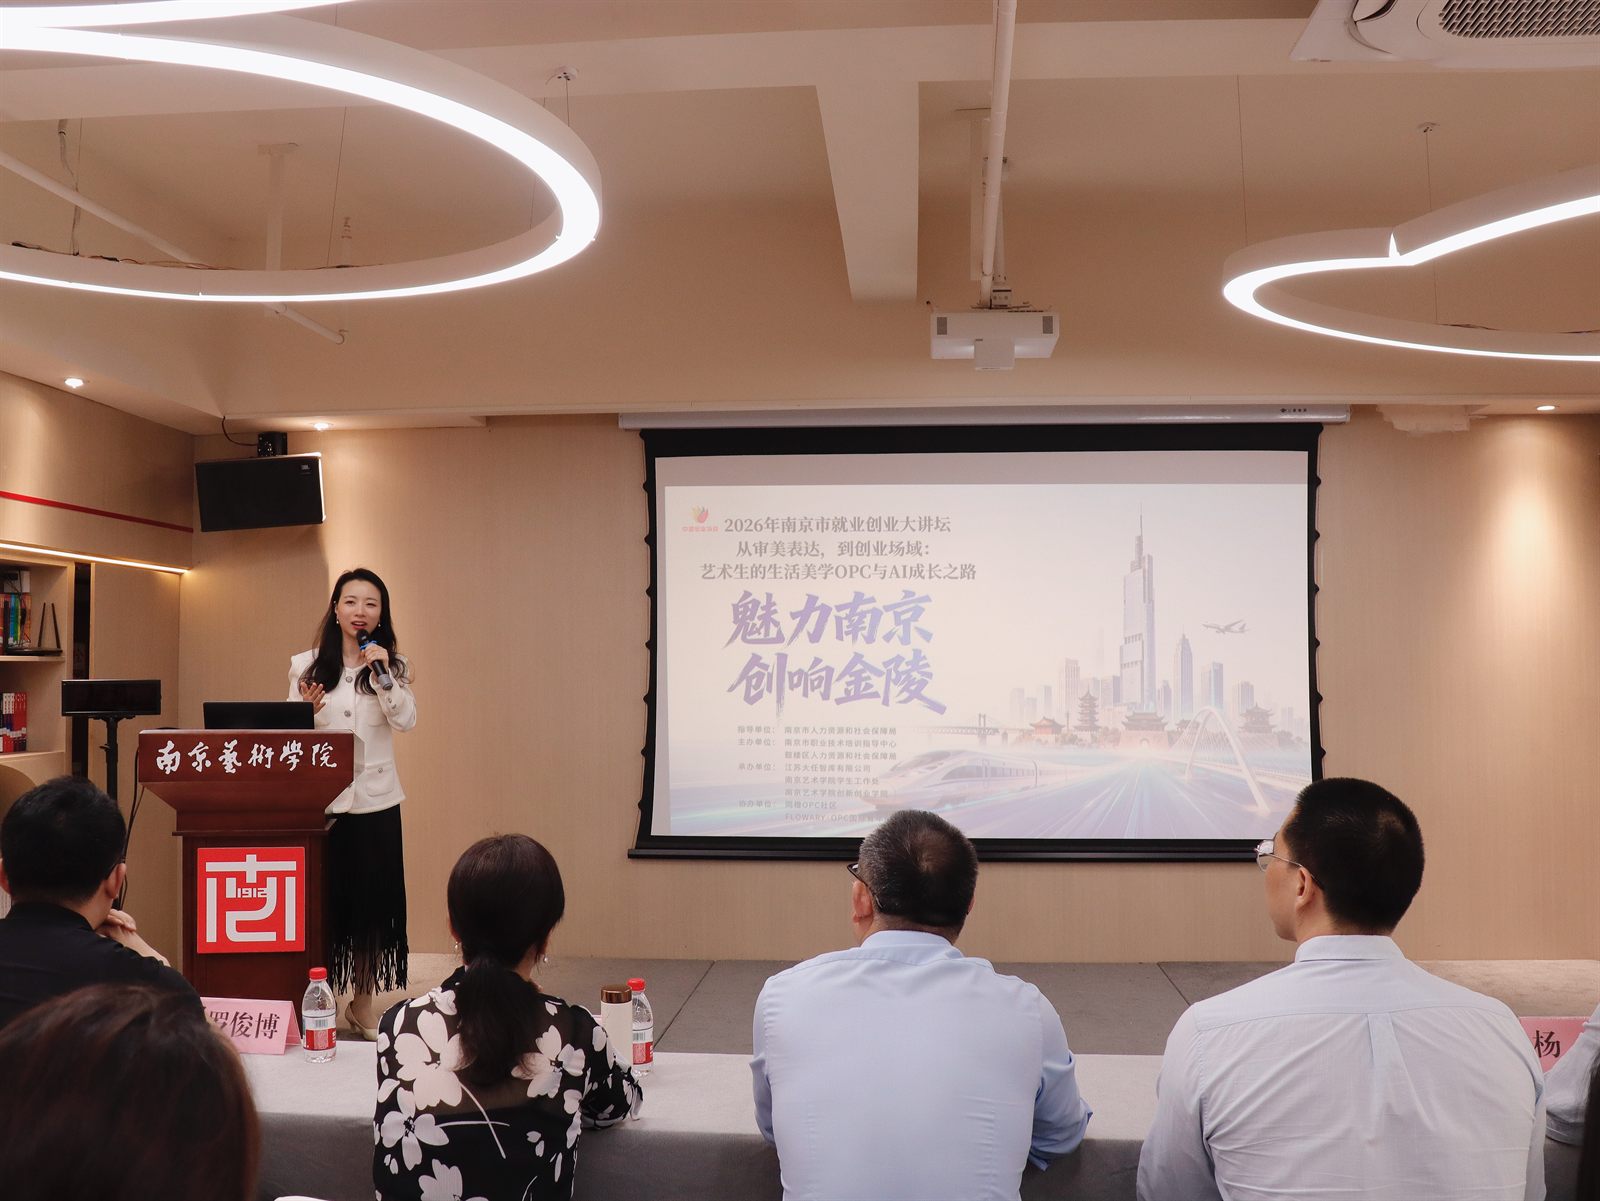
本场活动由南京市人力资源和社会保障局指导,南京市职业技术培训指导中心、鼓楼区人力资源和社会保障局主办,大任智库、南京艺术学院学生工作处与创新创业学院承办。活动采用"线下宣讲+线上直播"的形式,吸引线上线下近200名高校在校生、OPC创业者、灵活就业人员及小微企业主参与。
张佩晶以南京市企业数字化转型研究会特聘专家、AI赋能教练的身份出席分享。这不是一场单纯的AI工具教学,而是把AI放回人的成长、审美表达、社区连接和最小事业闭环中去讨论,帮助青年理解AI时代如何把审美能力转化为可持续的事业路径。
分享以"AI降低了制作门槛,但没有降低被认可的门槛"为切入点,提醒青年创作者不要把AI简单理解为自动生成内容的工具。真正重要的是:能否持续提出好问题,能否形成稳定的个人表达,能否找到真实受众,并把作品、社群和服务连接成一个可持续的小闭环。
结合自身从文科生到AI领域创业者的转型经历,张佩晶系统拆解了"主理人×OPC社区×AI工具"的内容增长模型:主理人负责价值判断与个人表达,社区提供真实反馈与连接,AI工具则帮助非技术背景的创作者更快完成内容、页面、产品原型与运营素材——以内容为入口打造个人IP,借助社区构建服务转化场域,最终跑通最小付费闭环。
AI让更多人可以开始创作,但只有把表达、社群和付费场景连接起来,创作才会变成事业。
这场分享与申是面向企业的AI培训主线一脉相承。无论对象是企业高管、市场负责人,还是高校学生和小微创业者,AI落地都不是简单地使用工具,而是把能力转化为流程,把流程沉淀为可复用的资产。对企业而言,它表现为AI Agent、岗位任务重构与业务流程改造;对青年创作者而言,它表现为个人内容系统、社区运营与最小付费闭环。
申是持续关注AI人才培养与公共教育,创始人及团队多次受邀为政府部门指导的公共培训项目、行业协会与高校授课,将一线的企业AI实践经验带回课堂与社区。
如希望邀请申是团队开展AI主题讲座或内训,欢迎发送邮件至 [email protected] 或点击页面右上角"预约咨询"。
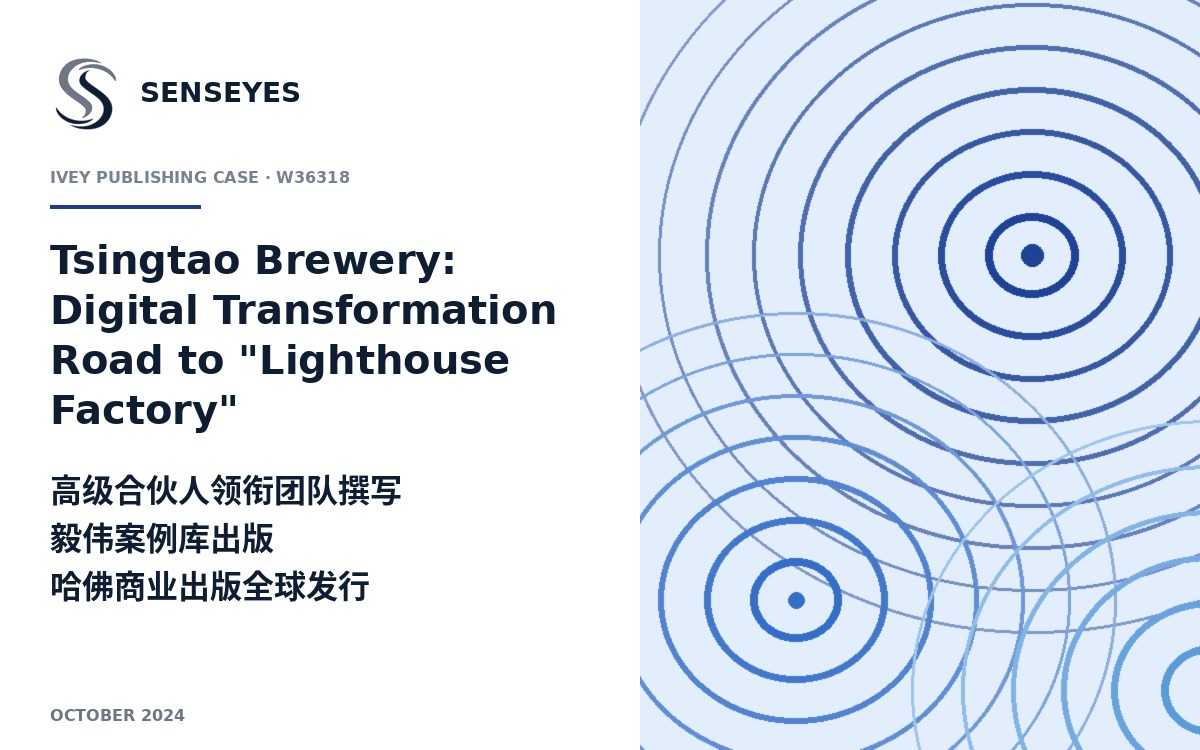
本案例聚焦青岛啤酒在中国啤酒市场中的数字化转型战略。青岛啤酒是中国历史最悠久、最知名的啤酒品牌之一,但这家百年酒企同样面临多重挑战:行业竞争日趋激烈、市场增长放缓、消费持续升级。为应对消费者需求与行业竞争格局的变化,青岛啤酒在采购、生产、物流和营销等环节加速建设数字化的端到端供应链。在这一转型进程中,青岛啤酒究竟应选择外包数字技术、应用蓝海战略,还是重构集中化的组织?这些两难的抉择,正是等待决策者回答的问题。(摘要译自 Ivey Publishing 案例页,W36318,2024年10月21日出版)
本案例由本公司高级合伙人 Han Li 领衔研究团队历时两年完成。团队围绕青岛啤酒的数字化转型进行了长期跟踪与实地调研,系统梳理了这家百年企业从个性化云定制、"三解码"产品研发模式、端到端计划管理,到柔性化拉动式生产与全方位数字化质量管理体系的完整转型路径,并以教学案例的形式呈现转型过程中真实的战略抉择与两难困境。
案例所记录的青岛啤酒青岛工厂,于2021年3月入选世界经济论坛"全球灯塔网络",成为全球啤酒饮料行业首家"灯塔工厂";2024年10月,青岛啤酒进一步获评全球食品饮料行业首座"可持续灯塔"称号。
一个真实的、仍在演进中的中国企业数字化转型样本——这正是申是方法论的来源:研究真实的抉择,而不是复述成功的故事。
本案例面向全球商学院教学场景发行,可通过以下国际案例库获取(需注册或付费):
哈佛商业出版(Harvard Business Publishing) 毅伟案例库(Ivey Publishing) 欧洲案例中心(The Case Centre)
如希望在教学、培训或企业研讨中使用本案例,或就数字化转型议题与案例团队交流,欢迎发送邮件至 [email protected]。

《青岛啤酒:灯塔工厂数字化转型之路》——由申是高级合伙人 Han Li(李晗)领衔、历时两年完成的教学案例,被加拿大毅伟(Ivey)商学院案例库收录(编号 W36318),并由哈佛商业出版(Harvard Business Publishing)与 The Case Centre 面向全球商学院发行。
在 Ivey Publishing 获取案例 在 The Case Centre 获取案例 预约咨询 / 教学合作
青岛啤酒创立于1903年,是中国历史最悠久、最知名的啤酒品牌之一。但百年品牌不等于免疫于时代:行业竞争加剧、市场增长放缓、消费持续升级,都迫使这家企业重新思考自己的增长逻辑。案例记录的是它的回答——在采购、生产、物流、营销全链条建设数字化的端到端供应链,并在2021年入选世界经济论坛"全球灯塔网络",成为全球啤酒饮料行业首家"灯塔工厂";2024年,又获评全球食品饮料行业首座"可持续灯塔"。
转型的核心能力握在自己手里,还是交给外部伙伴?速度与控制权的取舍。
存量市场增长放缓,数字化是效率工具,还是创造新需求空间的战略武器?
技术上线容易,组织转身难。集中化重构的成本与收益如何权衡?
这不是一个"成功故事",而是一组仍在演进中的真实抉择——学生需要代入决策者的位置,在信息不完备时做出判断。这正是教学案例的价值,也是申是方法论的来源:研究真实的抉择,而不是复述成功的故事。
本案例由 Han Li 领衔的研究团队历时两年完成。团队围绕青岛啤酒的数字化转型进行长期跟踪与实地调研,系统梳理了从个性化云定制、"三解码"产品研发模式、端到端计划管理,到柔性化拉动式生产与全方位数字化质量管理体系的完整转型路径,并以教学案例的形式呈现转型过程中真实的战略抉择与两难困境。
上海大学悉尼工商学院财务会计系讲师(2005年至今)。澳大利亚麦考瑞大学商学硕士(会计与金融)、德国柏林技术与经济应用科学大学国际与发展经济学硕士,20年金融与战略咨询经验,深耕AI驱动企业战略研究。本案例合作作者:Haoran Shi, Yuner Zhang, Yan Yang, Xinrui Deng, Li Zhang(SHU-UTS SILC Business School)。
了解申是团队 →
如果您是商学院教师,可通过上方任一案例库获取全文与教学笔记;如果您希望在企业内训、战略研讨中以本案例为蓝本探讨数字化转型,或与案例团队交流,欢迎联系我们。
获取案例全文(HBP) 获取案例全文(The Case Centre) 预约咨询:[email protected]
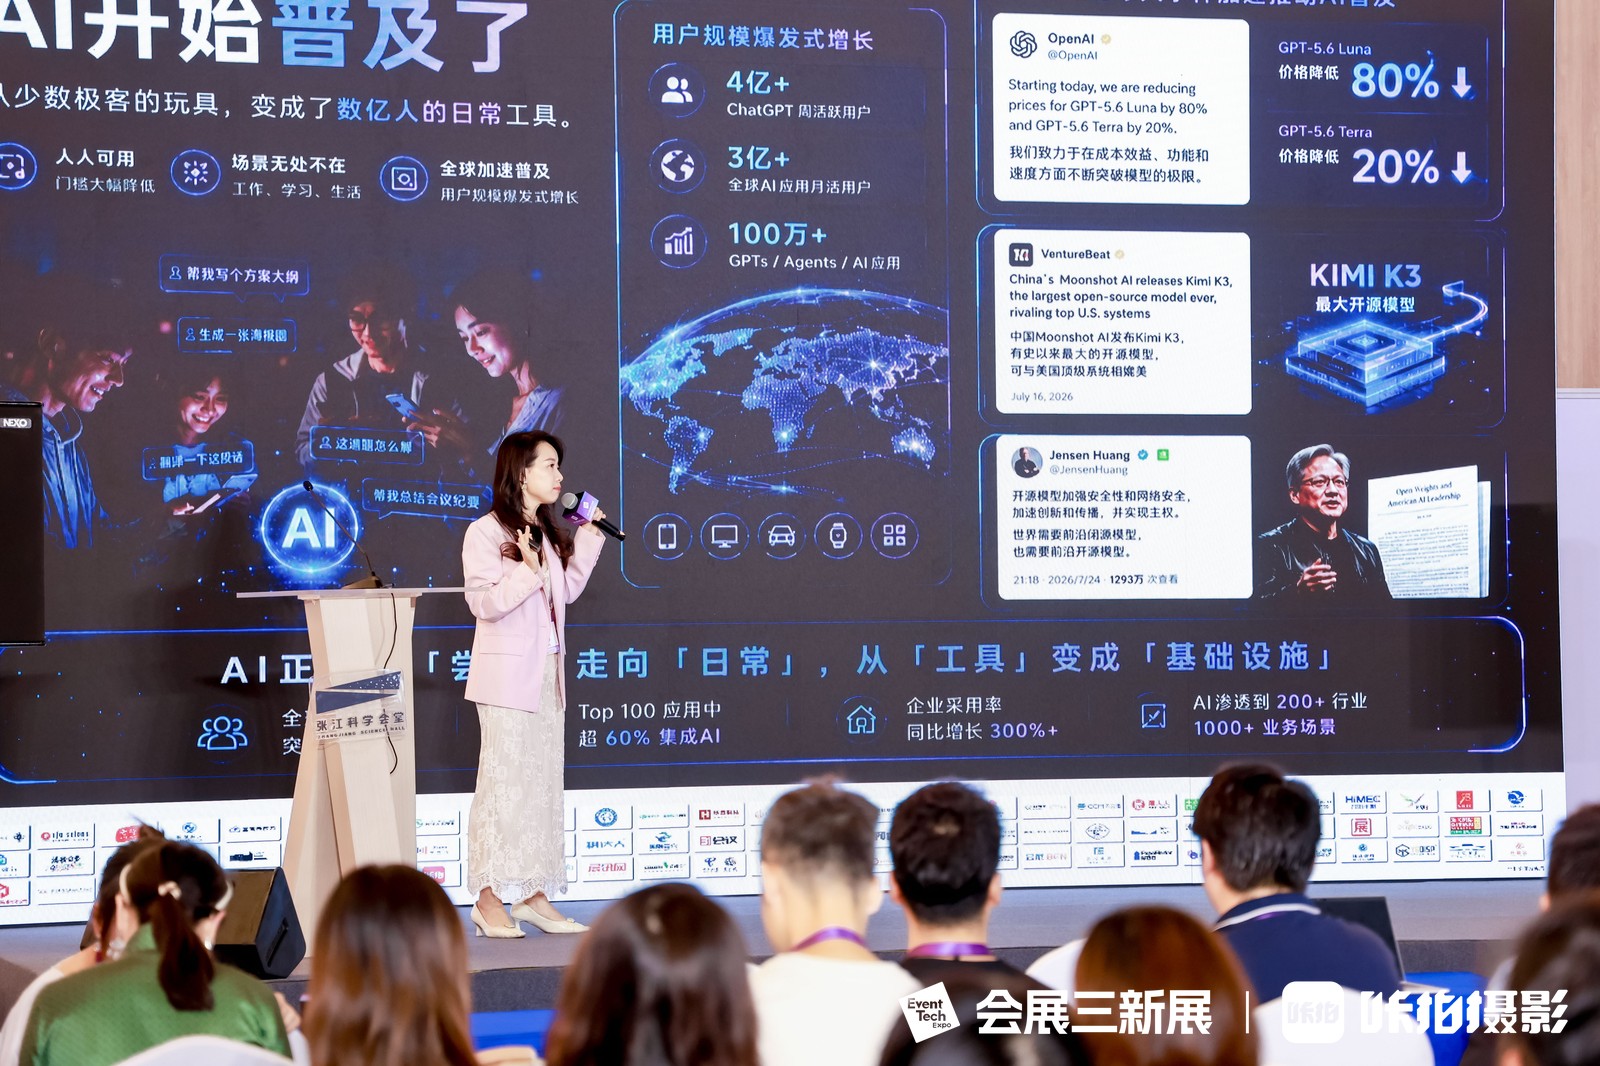
本届三新展由北京华恺国际展览有限公司和会展BEN主办,张江科学会堂协办,共有80家展商参展,23家展商参与"超级单品订货会",两天内举行了3场主题演讲、5场论坛、5场精品讲座和两场TableTalk桌谈,是会展活动行业的年度交流活动之一。
8月12日上午,张佩晶带来精品讲座《会展项目和会展活动公司的AI Agent智能体,这么搭那么用》。讲座面向会展企业的实际业务场景,从AI的普及趋势切入,讨论会展企业如何找到业务中高频、耗时或影响增长的任务,再将任务拆解为输入资料、执行步骤、输出标准和复盘指标,逐步搭建可复用、可优化的智能体工作流。
讲座传递的核心观点是:AI Agent的价值不只是提高单次任务的效率,更在于帮助企业将经验沉淀为可记录、可调用、可优化的系统能力。张佩晶以"挖掘已有客户价值"为例,展示了AI如何从传统的"翻档案柜"模式升级为"AI雷达扫描挖矿"——通过持续扫描展商信息、官网动态、融资信息,主动发现客户的增长信号和升级机会,帮助销售提前发现客户下一阶段的需求。
从"管理客户名单"到"发现客户增长信号"——这正是AI Agent在会展销售场景中的典型落地。
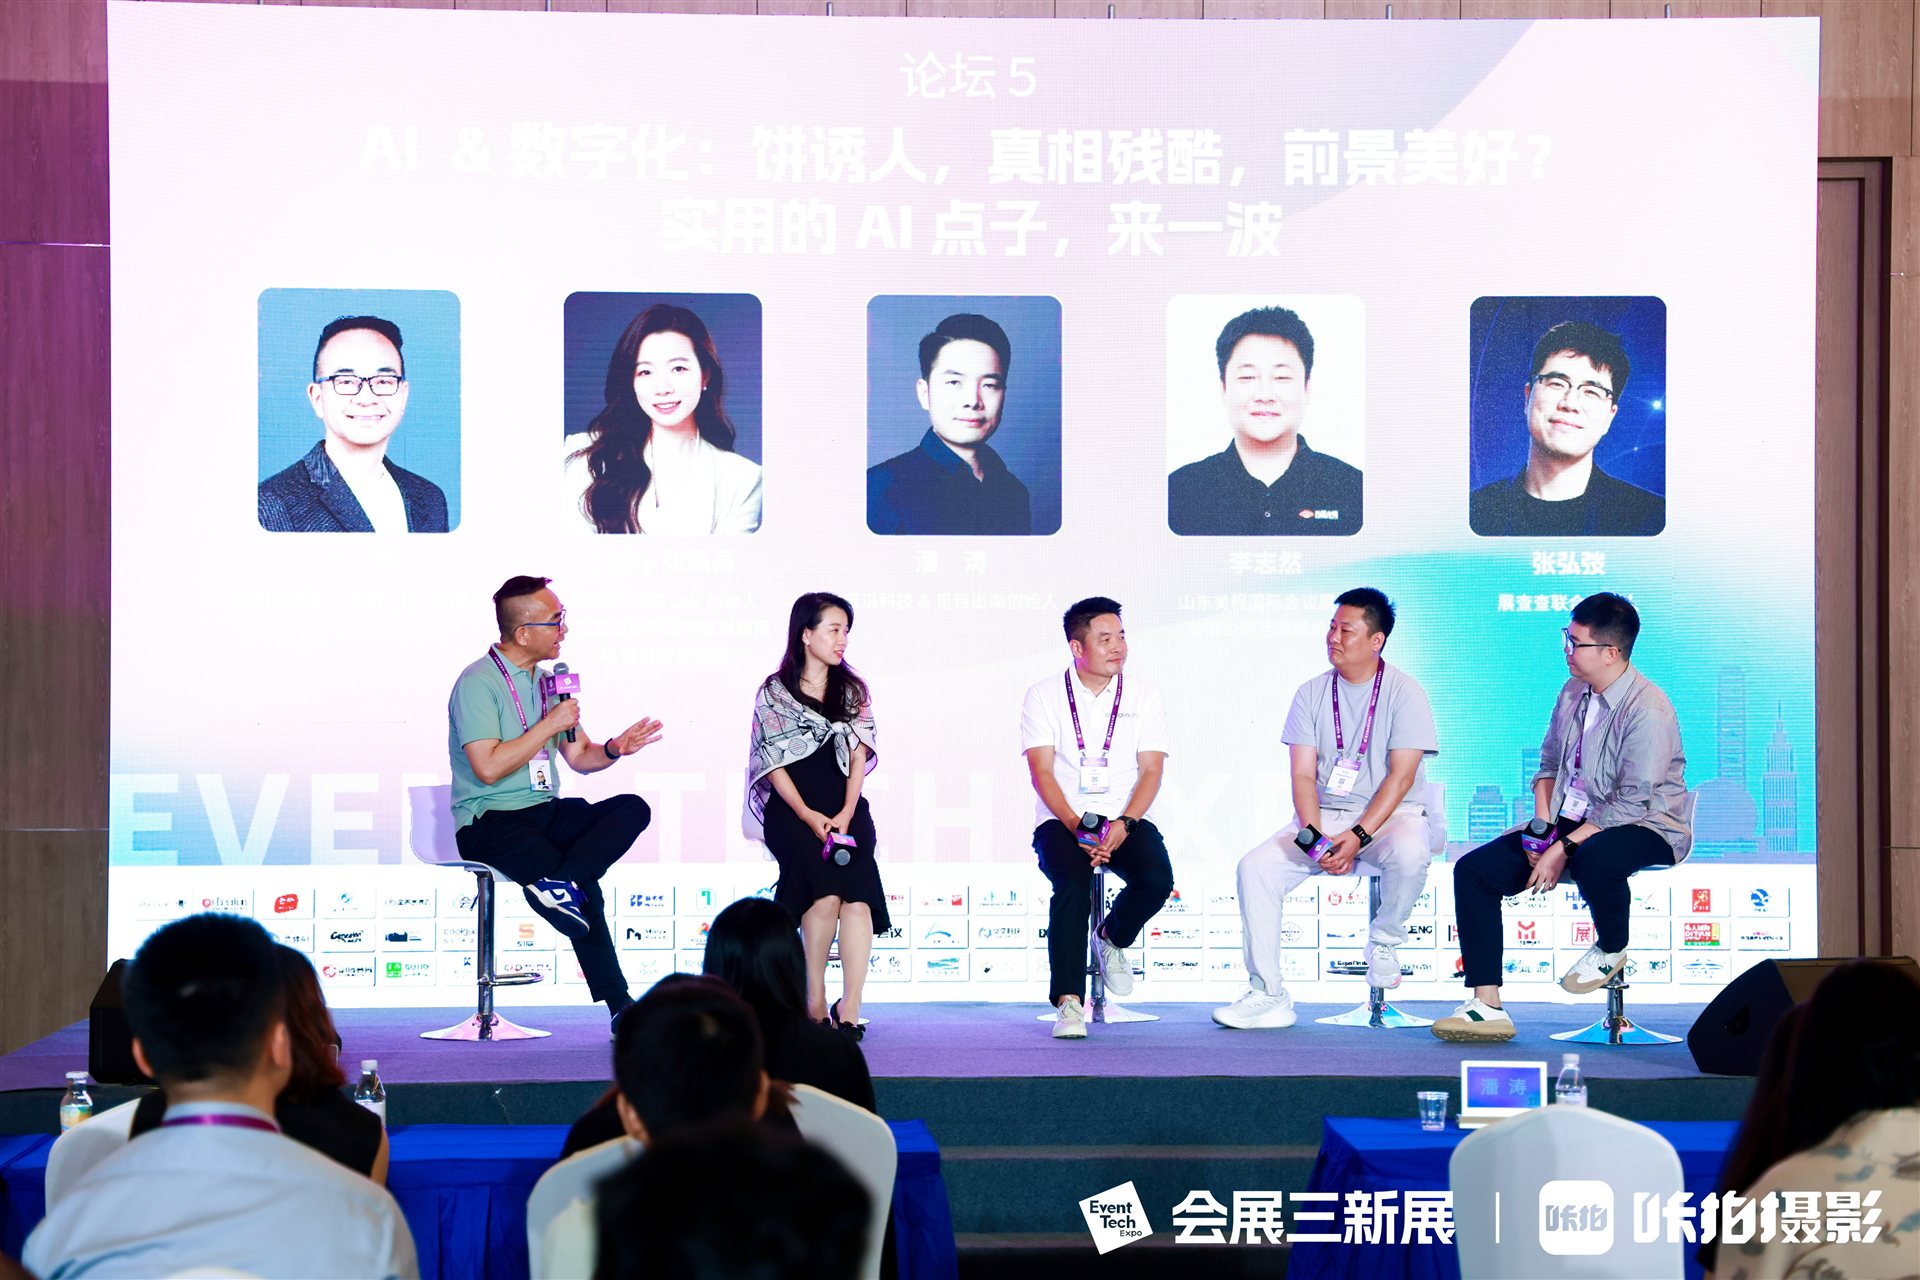
8月13日下午,张佩晶参与论坛5《AI & 数字化:饼诱人,真相残酷,前景美好?实用的AI点子,来一波》,与来自会展数字化服务、活动项目执行和展会数据平台领域的三位嘉宾同台,围绕AI已经进入哪些实际业务环节、不同规模的企业如何控制应用成本,以及内容生产效率提升后如何进一步连接获客与成交等问题展开讨论。
从论坛讨论可以看到,AI虽然降低了营销内容的生产门槛,但内容效率并不直接等于业务结果。对于会展活动公司来说,更值得持续投入的方向,是把分散在团队各处的经验沉淀为可以被调用、协作和优化的系统能力。
连续两天的参与,集中呈现了申是对会展行业AI应用的观察与方法:观众导览、买家匹配、招商辅助、运营Copilot、展后复盘——这些会展企业每天都在面对的场景,都可以被拆解成可执行、可复用、可优化的智能体任务。这也是我们在企业AI培训、AI落地咨询与长期陪跑中的一贯方法:先回到业务现场,再谈技术应用,帮助企业逐步形成可以被团队使用、交接和持续优化的AI Agent工作流。
如希望为您的企业定制AI工作坊或落地咨询,欢迎发送邮件至 [email protected] 或点击页面右上角"预约咨询"。
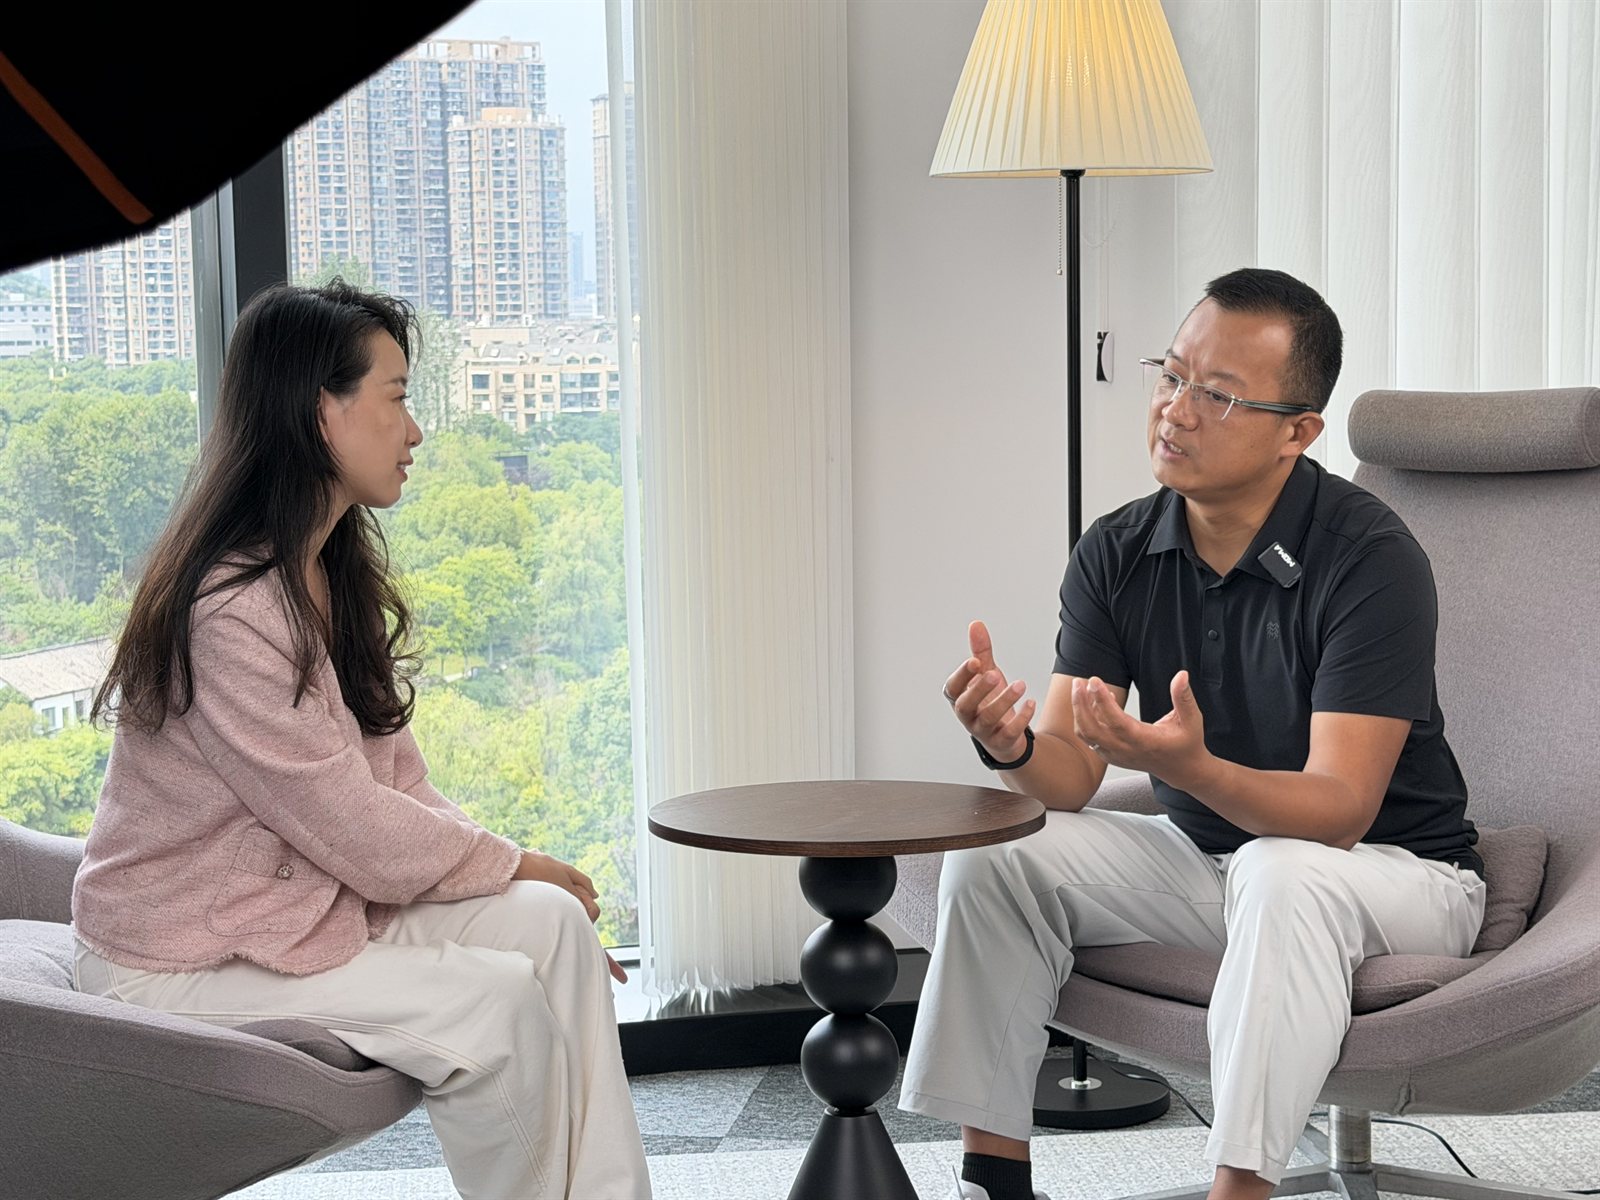
《无限对话》是网易智企旗下聚焦To B行业前沿的深度视频栏目,已邀约高成资本、影刀RPA、e签宝、有赞、盖雅工场、酷家乐、观远数据、销售易等企业CEO、创始人及资深行业观察者,全网曝光超100万次。本期对话围绕企业AI落地现状、个人AI与企业AI的差异、场景选择、ROI与决策逻辑、FDE交付模式等议题展开。
张佩晶在对话中给出了一个直观判断:当前企业AI落地处于"叫好不叫座"的状态——行业论坛必有AI主题,"不用AI就会落伍"已是共识,但真正深入业务、产生价值的企业极少。员工自发使用AI大多是单点、临时、个人化的:接到任务后生成一段文案或一份报告,任务结束,工具关闭。这种"个人提效"与企业想要的"全业务流程提效"之间存在巨大鸿沟——企业AI落地不是多买几个工具,而是把知识库、SOP、业务系统和组织习惯重新梳理一遍。
张佩晶复盘了义乌某展览主办方的AI落地失败经历:主办方搭建了"业务大脑",希望为每个国际展商自动生成个性化营销方案,但AI生成的方案需要员工反复修改,越改越错。问题不在模型能力,而在于没有向系统提供历年品牌知识库、没有让AI学习过往成功案例、没有沉淀失败踩坑规则,也没有培训员工正确使用AI。
AI降低了营销的难度,但它并没有降低生意的门槛。
两位嘉宾的判断高度一致:优先选择高频、业务流程已经清晰可拆解的场景,区分哪些环节最耗时、可以由AI介入,哪些环节必须保留人工。关于ROI,关键在于把AI投入看作战略还是战术——看作战略,沉淀下来的知识库、Skill、Agent就是企业的"智能资产";只看短期战术,就会纠结每一笔token费用。
为什么老板必须亲自用AI?因为AI是一种感受——如果老板自己没有体感,就很难把AI战略落到深度业务场景。张佩晶补充,有企业老板每天用AI蒸馏自己的决策思维,沉淀了20万字语料,这种"个人决策大脑"不仅能复用于业务,还能帮助企业完成知识交接。
展望未来,张佩晶提出了自己的核心判断:AI会成为个人的工作与生活陪伴,是放大个人能力的分身——但"AI为马,认知为缰",缰绳始终要握在人自己手里。这场对话所讨论的"一把手工程"、高频场景、知识库、Skill、AI Agent与FDE交付,也正是申是服务企业的核心路径:从3-5个高频高价值场景起步,把AI逐步沉淀为可交接、可复用、可持续优化的团队能力。
如希望就企业AI落地路径与申是团队深入交流,欢迎发送邮件至 [email protected] 或点击页面右上角"预约咨询"。
要点一中MIT原文判断为申是的提炼转述,原文版权归 MIT Sloan Management Review 所有;其余内容为申是原创分析。
这两年我们听到最多的顾虑是:"AI变得太快,等项目上线,技术又换代了,钱是不是打了水漂?"这个顾虑有一半是对的——如果你把宝押在某个具体模型、某个具体界面上,确实有换代风险。但另一半是错的:等,也是有成本的。你的同行不会等,你的员工已经在用自己的账号偷偷用AI干活,而组织真正稀缺的东西——对本企业业务的理解、积累下来的数据和经验——只有动手干了才能长出来。
MIT斯隆管理评论近期发表的《在AI未完工的地基上建设》一文(作者Kevin Boudreau,东北大学战略与创新教授、NBER研究员)提供了一个有用的参照系:电力1882年就商用了,但全面普及等了将近四十年,因为技术、产业、制度三层架构要逐层稳定。文章据此判断,AI的三层地基同样远未完工——底层模型在收敛,中间的应用集成层还在混战,顶层的制度规则几乎空白。
这个判断我们认同。但原文写给的是欧美企业,直接搬过来会水土不服。中国企业脚下的这块地基,有三个很不一样的本土变量。
变量一:试错成本被打到了地板价。DeepSeek、通义千问、智谱等国产开源模型的成熟,把"先干起来"的门槛降到了前所未有的低点。一家中型企业用开源模型做内部场景的概念验证,算力加部署的成本往往不到一名应届生的月薪。欧美同行没有这个价格环境——这意味着中国企业的正确姿势不是"想清楚再动手",而是"花小钱、快速试、不行就换"。
变量二:平台内置的速度更快。钉钉、企业微信、飞书几乎每个季度都在把AI能力做成标配功能。昨天还需要专门采购的工具,明天可能就是协同平台里一个免费按钮。这对选型的含义很直接:凡是平台顺路就会做的事,不要自己重金投入;要投的是平台永远替你做不了的事——你的行业 know-how、你的客户数据、你的业务流程。
变量三:数据合规红线更明确。《个人信息保护法》《数据安全法》和数据出境规定,决定了中国企业处理客户数据、经营数据时必须想清楚"数据放在哪、给谁用、怎么审计"。这不是束缚,反而是机会:合规做得早的企业,数据资产反而沉淀得更扎实——因为合规逼着你在第一天就把数据目录、权限和流程建清楚。
打法一:小步快跑,让学习的速度快过锁定的速度。不要一上来就签三年框架、定终态架构。正确做法是选3-5个高频、高价值、错了也不伤筋动骨的场景——比如合同初审、客服知识库、经营周报生成——用开源模型先跑起来,一个季度复盘一次。更重要的一个动作:趁模型还会犯错,把业务专家的纠正过程记下来——"AI错在哪、老师傅为什么这么改"。这些纠错记录是最值钱的原材料,因为模型越强,这种"错误样本"以后越难收集。
打法二:别把家底锁进一家厂商。技术锁定看得见,商业锁定看不见。Salesforce用自定义计费单位计价、SAP限制外部AI访问其数据,国外企业已经在交学费。国内同样要警惕:当一家SaaS厂商把你的客户数据、业务流程和AI能力打包绑定时,迁移成本就是它明年的涨价空间。签约前问三个问题:数据能不能完整导出?模型能不能换?接口是不是标准协议?三个答案有一个含糊,就别把核心流程放上去。
打法三:只投模型够不着的东西。大模型人人能租,租来的智能不构成任何竞争优势——你的对手点几下鼠标也能有。真正的优势只能长在共享模型够不着的地方:多年积累的行业语料、老师傅脑子里的经验、客户关系、品牌信任、专门打磨过的流程。判断标准很简单:这件事如果竞争对手明天也能做到,它就不是资产,是费用。
打法四:把自己人培养成"AI Builder"。现在很多AI厂商流行派"前置部署工程师"(FDE)进驻客户现场,帮客户把AI落地。这个服务可以用,但要清醒:厂商的工程师迟早会撤,能力和经验必须留在自己人身上。每上一个AI项目,就同步培养一两个既懂业务又玩得转工具的内部骨干。三年后企业之间的差距,不在于谁买的模型贵,而在于谁内部有一批能把业务问题"翻译"成AI方案的人。
地基没打完,楼照样能盖——前提是每盖一层都问自己一句:图纸改了,这层还站得住吗?站得住的,放心盖;站不住的,脚手架先搭着,别浇筑。
MIT的"地基未完工"判断,与申是在中国企业一线观察到的高度吻合:工具试点容易,体系沉淀难;员工个人提效容易,组织流程改造难;追逐模型能力容易,回答"模型够不着什么"难。我们在服务中坚持的路径——从3-5个高频高价值场景切入、把知识库与Skill沉淀为企业资产、通过FDE陪跑培养客户内部的AI Builder——本质上就是在地基未完工的阶段,帮企业只建那些扛得住架构变迁的东西。
阅读原文:MIT Sloan Management Review(2026年8月26日)
版权说明:原文《Building on AI's Unfinished Foundation》版权归 MIT Sloan Management Review 及作者 Kevin J. Boudreau 所有。本文为申是团队的独立评论与原创分析,仅在介绍、评论之目的下简要转述了原文的框架性判断("AI三层地基未完工"),其余内容——包括中国市场变量分析与全部务实建议——均为申是原创,不构成对原文的翻译或转载。如权利方认为本文存在不当引用,请通过 [email protected] 联系我们,我们将及时处理。
取决于你押注的是什么。押在某个具体模型或界面上,确实有换代风险;但"等"也有成本——同行不会等,员工已经在用个人账号干活,组织对本企业业务的理解只有动手干才能积累。正确姿势是选3-5个高频、高价值、错了也不伤筋动骨的场景小步快跑,让学习的速度快过锁定的速度。
用国产开源模型(DeepSeek、通义千问等)做内部场景的概念验证,成本往往不到一名应届生的月薪。优先选择合同初审、客服知识库、经营周报生成这类高频场景,一个季度复盘一次,跑通一个再扩一个,不要一开始就买大平台、签多年框架。
一个简单的判断标准:这件事如果竞争对手明天也能做到,它就不是资产,是费用。大模型人人能租,租来的智能不构成优势;真正的优势长在共享模型够不着的地方——行业语料、老师傅的经验、客户关系、品牌信任和专门打磨过的流程。
签约前问三个问题:数据能不能完整导出?底层模型能不能换?接口是不是标准协议?三个答案有一个含糊,就不要把核心业务流程放上去。商业锁定比技术锁定更隐蔽——迁移成本就是厂商明年的涨价空间。
如希望就企业AI战略与申是团队深入交流,欢迎发送邮件至 [email protected] 或点击页面右上角"预约咨询"。
要点中各机构数据为申是的转述与整合,原始版权归各发布机构所有;分析框架与结论为申是原创。
先看全球市场。麦肯锡在2026年8月27日发布的研究《消费者不信任AI的建议,却照做不误》(Consumers don't trust AI advice. They turn to it anyway)中给出了一组拧巴的数字:到2025年底,约60%的消费者已在购物中使用AI,76%想要AI购物助手;但同一批消费者里,注意到"这是AI生成内容"的人,信任度下降的概率是普通人的四倍,32%的人不信任重度依赖AI内容的品牌。
BCG在几乎同一时间(2026年8月26日)发布的全球消费者研究(覆盖12个市场、超过1.3万名消费者)补上了另一面:31%的消费者已在购买旅程的某个环节使用AI,约为18个月前的三倍;其中19%是"AI忠诚用户",而这部分人中70%最终买下了AI推荐的产品。更值得注意的是,在超过一半的AI辅助购买旅程中,AI向消费者介绍了他们原本根本不会考虑的品牌——AI已经不是工具,而是新的品牌守门人。
一家说"不信",一家说"照买",其实说的是同一件事:消费者的行为已经迁移,信任还没跟上。这个"时差",就是品牌的窗口期。
中国市场的数据把这道裂缝撕得更开。今年春节,AI购物完成了一次史无前例的全民普及:阿里称近1.4亿用户通过千问首次体验AI购物,豆包除夕当天的互动总量达到19亿次(据界面新闻等媒体报道,2026年2-6月)。618期间,京东JoyAI应用累计对话用户突破300万,较去年双11提升10倍。QuestMobile的监测则显示,2025年以来AI原生应用的用户总时长增长177%——入口迁移的速度,比任何一次渠道变革都快。
但潮水退得同样快。中消协《2026年AI消费信心指数报告》显示:消费者对AI购物的便利性评分高达8.4分,而对推荐公正性与隐私安全的信任度仅有5.1分;75%的消费者表示如果AI推荐结果包含赞助内容会立即失去信任;68.3%担心AI利用大数据"杀熟"。《每日经济新闻》援引的消费者调研更直白:约20%的用户会在快消品选购环节参考AI建议,但几乎没有人直接通过AI下单。据《晚点LatePost》报道,截至2026年上半年,日活超2亿的豆包,每天产生的电商交易额只有一千万元左右——问得多,买得少,信任就是那层没被捅破的窗户纸。
原因一:不精准。36氪今年5月的实测颇具代表性:让三大平台的AI购物助手为有特殊饮食需求的宠物推荐合适的粮食,三款助手里两款推荐了完全不对症的商品,只有一款勉强答对、但排在首位的还是一款销量极低的小众品牌。《每日经济新闻》的测试同样翻车:输入"家用咖啡机、2人用、非全自动、易清洁、预算2000元以内",某平台AI推荐的三款商品分别是配件、无官方旗舰店的商品和一台4990元的超预算机型。当AI连"已下架"和"无货"都分不清时,消费者的尝鲜热情自然变成"试完就走"。
原因二:不中立。这是比技术问题更伤的商业伦理问题。据钛媒体、搜狐财经等媒体2026年中的报道,一批GEO服务商正在公开售卖"付费让AI优先推荐"的服务,报价从每月两三千到每季度数万元不等。消费者的反应很直接——"只要AI反复推同一个品牌,我刻进DNA的警惕就上来了。"中消协的数据印证了这种警惕:75%的消费者对AI推荐中的赞助内容零容忍。当"AI推荐"被做成"AI广告位",透支的是整个行业的信任本金。
原因三:不透明。"和AI说了句最近失眠,转头就收到安眠药广告"——这类吐槽在社交平台上并不少见。复旦消费大数据实验室的调研显示,42%的消费者担忧过度依赖AI会导致决策惰性。消费者并非抗拒AI,而是抗拒"不知道AI拿我的数据做了什么、不知道它为什么给我推这个"。
把麦肯锡的"信任低"和BCG的"照买不误"放在一起,答案就清楚了:市场上存在两种信任,走势完全相反。对"AI能力"的信任在快速上涨——它确实省时间、确实比自己翻几十页评测高效;对"品牌用AI"的信任在持续下跌——AI生成的广告、AI写的好评、付费刷出来的AI排名,让消费者觉得自己在被糊弄。BCG的数据说得更准确:超过一半的消费者表示"不完全信任任何单一信息来源",而AI恰恰与专家、亲友并列成为最受信任的来源之一,且消费者预期到2030年对AI的信任将提升15个百分点,快于任何其他来源。
换句话说,消费者信任的是"帮我的AI",警惕的是"帮品牌说服我的AI"。这个区分,决定了品牌接下来每一个动作的对错。
第一条:做"信任优先"的GEO,和付费刷排名切割。AI已经成为品牌的守门人,"不被AI介绍"等于在新入口里消失——这是GEO存在的正当性。但GEO有两种做法:一种是用结构化、可验证、真实准确的信息帮AI正确地理解你,让推荐经得起实测;另一种是花钱污染AI的信息源,把推荐位买下来。前者是在修复信任,后者是在透支信任——中消协75%的零容忍数据说明,消费者分辨得出来。品牌在选GEO服务商时,只需要问一个问题:你的方法论敢不敢公开?敢公开的是前者,只谈"保证排名"的是后者。
第二条:让AI做效率,让人做信任。真实用户评价、真人使用内容、可追溯的专家背书,是AI时代最稀缺的信任资产,不能被AI生成的内容稀释。正确的分工是:AI负责比价、筛选、总结评测这些效率环节;信任环节——为什么推荐、凭什么信你——必须有人出面负责。麦肯锡的研究同样提示,品牌一致性带来的长期ROI高出20-30%,而一致性的根基恰恰是"人味"。
第三条:把透明化当红利,而不是当义务。今天主动告诉消费者"哪些环节用了AI、哪些内容经过人工审核"的品牌,是在收信任加分;两年后这会成为底线要求,届时再做只是补考。同样的道理适用于AI购物助手的商业关系明示——超七成消费者已在呼吁平台明示AI推荐中的商业关系,先做的平台会拿到"下个十年的船票"。
第四条:别让内容有"AI味"。32%的消费者不信任重度使用AI内容的品牌——这不是说不能用AI生产内容,而是AI生成的内容必须过人工打磨这一关。消费者反感的不是AI本身,是那种"一眼假"的敷衍感。内容团队的新KPI应该加一条:AI产出之后,人改了什么。
这个悖论不会永远存在——消费者预期到2030年对AI的信任将提升15个百分点(BCG,2026年8月)。信任追平使用的那一天,窗口期就关闭了。现在行动的品牌,赚的是"时差"的钱。
我们在为客户做GEO(生成式引擎优化)服务时,坚持把"信任优先"写进方法论:只做真实、准确、结构化、可被验证的品牌信息建设,让AI在正确理解的基础上正确介绍品牌;明确拒绝任何以操纵排序、污染信息源为目的的"排名承诺"。我们相信,AI导购的信任赤字不会由刷排名者填补,而会由经得起实测的品牌填补——这也是消费者用钱包投票的方向。
麦肯锡原文(2026年8月27日) BCG研究发布稿(2026年8月26日)
版权与数据说明:本文综合引用了麦肯锡(2026年8月27日)、BCG(2026年8月26日)、中消协《2026年AI消费信心指数报告》、QuestMobile、复旦消费大数据实验室的公开研究数据,以及36氪、钛媒体、每日经济新闻、界面新闻、晚点LatePost等媒体的公开报道,相关数据与观点的版权归原机构与原媒体所有,文中均已标注出处。本文的分析框架("两种信任"的区分)与全部行动建议为申是原创,不构成对任何原文的翻译或转载。如权利方认为本文存在不当引用,请通过 [email protected] 联系我们,我们将及时处理。
因为"不信"和"不用"衡量的不是同一件事。消费者不信任的是AI推荐的中立性与品牌对AI的使用方式,但AI在比价、筛选、总结评测上的效率价值是真实的。BCG的调研显示,19%的"AI忠诚用户"中70%最终购买了AI推荐的产品——行为迁移在先,信任建设滞后,这就是当前的窗口期。
不是,或者说——不应该是。市面上确有服务商以"付费保证AI排名"为卖点,但中消协数据显示75%的消费者对AI推荐中的赞助内容零容忍,这条路在透支整个行业的信任。正当的GEO是用真实、准确、结构化、可验证的信息帮助AI正确理解品牌,让推荐经得起媒体和消费者的实测。判断标准很简单:方法论敢不敢公开。
先检查AI眼中的你:用主流AI助手以消费者身份询问你的品类问题,看AI如何介绍你的品牌、信息是否准确、是否引用了过时或错误的内容。这是GEO的起点,也是成本最低的一步——大多数品牌第一次做这项检查,都会发现AI对自己的介绍存在事实性错误。
能用,但要过人工打磨这一关。32%的消费者不信任重度使用AI内容的品牌(麦肯锡,2026年8月),问题不在"用没用AI",而在内容有没有"一眼假"的敷衍感。正确的分工是让AI做效率(初稿、变体、适配),让人做信任(事实核查、语气打磨、真实性背书)。
如希望就GEO与AI时代的品牌信任建设与申是团队深入交流,欢迎发送邮件至 [email protected] 或点击页面右上角"预约咨询"。
2026年,企业AI叙事出现了一道明显的裂缝。一边是近乎饱和的采纳率:麦肯锡全球调研(覆盖105个国家、近2000名受访者)显示,88%的企业已在至少一个职能中使用AI,62%在探索或使用AI Agent。另一边是冷冰冰的利润表:81%的企业报告AI没有带来有意义的业绩影响,只有约三分之一真正把AI规模化到了企业层面,自认为部署"成熟"的高管仅有1%。
这道裂缝不是技术问题。大模型的能力早已越过多数业务场景的门槛,真正的瓶颈在组织:数据支离破碎、流程原封不动、AI被当作软件采购而非经营变革。麦肯锡把脱颖而出的23%称为"AI先锋",它们的共同点惊人一致——由CEO而非IT部门主导议程,以重构工作流而非叠加工具的方式落地AI,瞄准增长而非只盯效率,并把超过20%的数字预算持续投向数据底座与工程能力。
对中国企业而言,2026年还有一个独特的变量:Agent。71.4%的中国企业已搭建智能体平台,企业级Agent市场规模预计从2025年的约200亿元跃升至449亿元。"数字员工"不再是演示厅里的概念,而是进入了排产、客服、投研、营销的日常。这意味着工作设计必须回答一个新问题:哪些事交给人,哪些事交给Agent,二者如何对同一个结果负责。
报告的核心判断:2026–2028年是AI价值兑现的窗口期。先锋与跟随者的差距不再是"用没用AI",而是"组织有没有为AI重做一遍"。每1美元的技术投入,需要5美元的流程、治理与人的能力投入与之匹配——这是本报告给决策者最重要的一条配比纪律。
本报告为申是研究院年度旗舰研究,基于对麦肯锡《The State of AI》全球调研(2025年年中,105个国家、1993名受访者)、麦肯锡《State of Organizations 2026》、BCG《AI Radar 2026》、Gartner生成式AI与搜索流量预测、IDC中国企业级Agent市场追踪,以及《2026中国企业AI人才与组织发展报告》等公开研究的系统梳理与交叉验证,并结合申是团队服务中国企业AI转型项目的一线观察撰写。文中引用数据均标注原始出处,预测性数据以各机构最新发布口径为准。
完整版报告包含五个章节的详细论证、行业对标数据与落地工具箱。欢迎与申是AI战略团队预约一次30分钟的报告解读会,结合您所在行业讨论行动议程的优先级。
申是研究院是上海申是教育科技有限公司旗下的研究机构,持续追踪AI技术演进、企业转型与全球化议题,通过年度报告、专题研究与案例拆解,为中国企业决策者提供可行动的战略判断。
咨询的底气来自行业纵深。这七个行业,我们持续跟踪、持续研究、持续下场实操
从硬折扣到即时零售,从自有品牌到全域运营。我们帮助零售与消费品牌在渠道碎片化和AI重塑消费入口的时代,重建增长逻辑。
灯塔工厂、工业AI与供应链韧性。我们陪伴制造企业完成从信息化补课到智能化引领的跨越,把老师傅的经验变成可复制的系统能力。
电动化上半场已定,智能化与全球化是下半场。从产品定义、软件营收到海外本地化,我们服务车企打赢两场战争。
生成式AI正在重写科技行业的竞争规则。我们帮助科技企业判断技术拐点、设计Agent产品战略,并把AI能力转化为可收费的商业价值。
从智能投研到合规风控,金融机构是Agent落地最快的行业之一。我们协助银行、资管与保险机构在强监管边界内推进智能化转型。
从just-in-time到just-in-case。我们用数字化和AI重构需求预测、库存策略与供应网络,让供应链从成本中心变成竞争力来源。
万店级AI Agent已经跑通。我们帮助酒店集团把AI从采购清单变成组织能力——流程重构、数据底座与人机分工,一个都不能少。
战略好不好,结果说了算。这些数字背后,是我们与客户一起走过的转型路
库存居高不下,需求预测只有六成准。我们把AI预测引擎和优化模型装进这家企业的供应链,让备货从"凭经验"变成"看数据"。
一个中国新锐品牌,第一次走进欧洲。先进哪个国家、走哪条渠道、品牌怎么讲给当地消费者听——从0到1的路,我们全程陪跑。
一家传统软件公司,想在三年内变成AI原生企业。技术路线、组织调整、人才梯队,三年路线图我们陪着一步步落地。
我们始终相信一件事:卓越的战略,是企业持续增长的基石。所以我们的研究做得足够深,分析做得足够严,给出的方案必须经得起落地的检验——帮客户应对那些最棘手的商业难题。
从顶层设计陪到执行落地,战略不能停在PPT上
AI深度嵌入咨询方法论的每个环节,让判断有据可依
与一流商学院共同研究,理论和实战两头都不偏废
交付物是看得见的业务结果,我们为结果负责
有人来自一流商学院,有人来自产业一线——学术的深度和实战的手感,缺一不可
国家高级数字转型规划师,深耕AI行业近10年。曾任世界人工智能大会(WAIC)媒体传播负责人、画龙科技总经理助理,现任上海交大高金特约讲师。面向金融与科技行业输出AI营销落地方案,聚焦生成式AI、企业级Agent与GEO(生成式引擎优化),把大模型技术落地为企业营销增长闭环
上海大学悉尼工商学院财务会计系讲师(2005年至今)。教学案例入选加拿大毅伟(Ivey)商学院案例库并经哈佛商业出版全球发行。澳大利亚麦考瑞大学商学硕士(会计与金融)、德国柏林技术与经济应用科学大学国际与发展经济学硕士,20年金融与战略咨询经验,深耕AI驱动企业战略研究
由AI工程师、数据科学家与战略顾问组成的复合型团队,深耕大语言模型与企业级AI Agent应用,负责申是自研AI估值分析系统的产品架构设计与持续迭代
学问与生意在这里相遇——为咨询项目注入学术纵深
申是 与一流商学院保持长期研究合作,围绕企业战略、AI应用与全球化议题共同探索。学院为我们的方法论提供理论纵深,我们为学界提供真实商业场景——学问与生意,在这里互相成就。
AI时代的战略咨询刚刚开场,欢迎与我们同行
Research written for decision-makers: solid data, clear judgment, and concrete next steps (articles in Chinese)
Churn warning, sales forecasting, pricing optimization — the three questions businesses ask most, each solved live by AI: from data to an executable number
375,000 hotels at record supply, room rates down 3%, labor costs up 40% in three years — the H World 10,000-store agent case, six value scenarios and a three-stage roadmap
88% of companies use AI, only 6% capture value — four crack diagnostics, five common choices of high performers, a four-stage roadmap and seven self-check questions
AI Frontier
AI shopping-assistant usage doubles while trust falls — inside this paradox hide a brand window of opportunity and a four-point action list
AI Frontier
AI's foundation is unfinished, but waiting has a cost — four pragmatic moves under China's open-source cost advantage and platform dynamics
Strategy
Going global is no longer about shipping goods. How brand, organization, and supply chain globalize together is the new question for this generation of entrepreneurs
AI Frontier
88% of companies use AI, yet 81% see no change on the P&L — the gap is not technology, but organizational redesign
Case Study
Owning no factories, yet running the world's most responsive apparel supply chain — what can and cannot be learned from the SHEIN model
Industry
When consumers hand their questions to AI, brands must learn to be "cited" — GEO plays by entirely different rules from SEO
Four service lines, from strategy design to intelligent execution — whether your challenge is growth at home or expansion abroad, the answers start here
See where growth comes from, decide where to invest, and build competitive moats layer by layer
A proprietary AI valuation system that reads from the external environment to what a company is worth — and makes AI part of how your organization runs every day
Which market to enter first, in what posture — then solving localization one hard problem at a time
When customers ask AI instead of search engines, the rules of marketing must be rewritten — we help you rewrite them
But a rebuilding of strategy from an AI-native starting point. For us, AI is not a tool outsourced to the IT department — it is how we research problems, test hypotheses, and track execution. Our consultants' experience drives judgment; machine intelligence drives breadth.
Our proprietary analytics engine continuously scans industry data, grounding strategic judgment in evidence rather than impression
Clients see exactly where execution stands and how far metrics have drifted — visible and adjustable at any time
Joint research with leading business schools keeps our methodology both defensible and battle-tested
From industry associations to universities and listed companies, we turn strategy into results together with our clients
Shanghai International Exhibition (Group)Case-based, hands-on programs for senior management — swipe or click the posters to explore different themes
A 30-minute conversation — we help you see the problem clearly first. Whether we work together is your call.
Des études écrites pour les décideurs : données solides, jugement clair, et des pistes concrètes (articles en chinois)
Attrition, prévision des ventes, tarification — les trois questions les plus fréquentes des entreprises, chacune résolue en direct par l'IA : des données à un chiffre actionnable
375 000 hôtels à un niveau record, prix en baisse de 3 %, coûts de main-d'œuvre en hausse de 40 % en trois ans — le cas des 10 000 hôtels H World, six scénarios de valeur et une feuille de route en trois étapes
88 % des entreprises utilisent l'IA, 6 % seulement en captent la valeur — diagnostic des quatre fractures, cinq choix communs des performants, feuille de route en quatre étapes et sept questions d'auto-évaluation
Frontière IA
L'usage des assistants d'achat IA double pendant que la confiance recule — dans ce paradoxe se cachent une fenêtre d'opportunité pour les marques et une liste d'actions en quatre points
Frontière IA
Les fondations de l'IA sont inachevées, mais attendre a un coût — quatre stratégies pragmatiques à l'ère de l'open source chinois et des plateformes
Stratégie
S'internationaliser ne consiste plus à exporter des produits. Marque, organisation et chaîne d'approvisionnement : la nouvelle équation des entrepreneurs de cette génération
Frontière IA
88 % des entreprises utilisent l'IA, mais 81 % n'en voient aucun effet sur le compte de résultat — l'écart n'est pas technologique, il est organisationnel
Étude de cas
Sans posséder aucune usine, la chaîne de mode la plus réactive au monde — ce que le modèle SHEIN permet d'apprendre, et ses limites
Secteur
Quand les consommateurs confient leurs questions à l'IA, les marques doivent apprendre à être « citées » — le GEO obéit à des règles très différentes du SEO
Quatre lignes de services, de la conception de la stratégie à son exécution intelligente — croissance sur le marché local ou expansion à l'international, les réponses commencent ici
Identifier les sources de croissance, arbitrer les investissements, et construire des avantages concurrentiels durables, brique par brique
Un système propriétaire d'évaluation par l'IA, de l'environnement concurrentiel jusqu'à la valeur de l'entreprise — et faire de l'IA un réflexe quotidien de votre organisation
Quel marché aborder en premier, et avec quel positionnement — puis résoudre les défis de la localisation, un par un
Quand les clients interrogent l'IA plutôt que les moteurs de recherche, les règles du marketing doivent être réécrites — nous vous aidons à les réécrire
Mais une refonte de la stratégie à partir d'une approche IA-native. Pour nous, l'IA n'est pas un outil délégué au service informatique — c'est notre manière d'explorer les problèmes, de tester les hypothèses et de suivre l'exécution. L'expérience de nos consultants guide le jugement ; la puissance de la machine assure l'étendue.
Notre moteur d'analyse propriétaire explore en continu les données sectorielles, pour fonder le jugement stratégique sur des preuves plutôt que sur des impressions
Nos clients voient à tout moment où en est l'exécution et l'écart des indicateurs — visibles et ajustables en permanence
Des recherches menées avec des grandes écoles de commerce, pour une méthodologie solide en théorie comme en pratique
Des associations professionnelles aux universités et entreprises cotées, nous transformons la stratégie en résultats, aux côtés de nos clients
Shanghai International Exhibition (Group)Des formations 100 % fondées sur des cas réels, pour cadres dirigeants — faites glisser ou cliquez sur les affiches pour explorer les thèmes
Une conversation de 30 minutes — nous vous aidons d'abord à y voir clair. La décision de collaborer vous appartient.
Senseyes is an AI-native strategy and management consulting firm based in Shanghai, China. We help business leaders make better strategic decisions — and make them stick — in an era where artificial intelligence is rewriting the rules of competition.
Senseyes is the consulting brand of Shanghai Shenshi Education & Technology Co., Ltd. We combine deep industry research, proprietary AI analytics systems, and academic rigor to serve clients across consumer, manufacturing, technology, and financial services. Our work spans the full arc from strategy design to execution — because a strategy that stays on the slide deck is not a strategy at all.
Vicky Zhang (张佩晶), Founder & CEO. National Certified Senior Digital Transformation Planner with nearly a decade in the AI industry. Former Head of Media & Communications at the World Artificial Intelligence Conference (WAIC); former Executive Assistant to the CEO at Hualong Technology, a leading commercial AI company. Adjunct lecturer at SAIF (Shanghai Advanced Institute of Finance, Shanghai Jiao Tong University). Vicky works at the intersection of generative AI, enterprise AI agents and GEO — turning large language models into closed-loop marketing and growth engines for clients in finance, technology and consumer sectors.
East China Normal University · China Association of Chief Financial Officers (CACFO) · Samsung C&T (Shanghai) · Shanghai Caida Software Co., Ltd. · Enmore Healthcare · Shanghai Gench Education


